3. 国民年金(老齢基礎年金)の受給額と実態
厚生年金の加入期間がなかった人が受け取る、国民年金(老齢基礎年金)の月額について見ていきます。
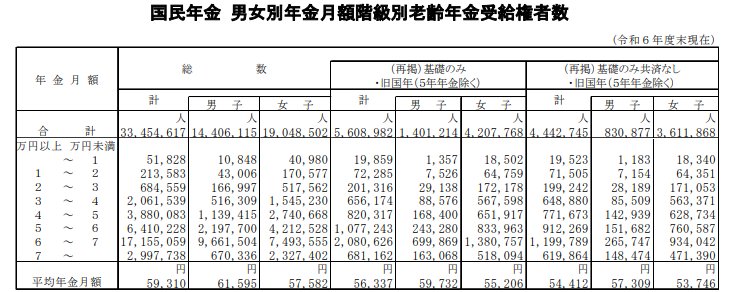
3.1 国民年金の平均受給月額:全体・男女別の比較
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
3.2 受給額の分布状況:ボリュームゾーンを詳しく解説
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の受給額で最も人数が多いボリュームゾーンは、6万円以上7万円未満で、受給権者全体の約5割を占めています。一方、5万円未満(1万円未満~4万円台まで)の層を合計すると、約21%で全体の約2割にのぼります。
また、7万円以上を受け取っている人は約300万人で、全体の約9%です。
このように国民年金の受給額は、満額に近い層が中心となりつつも、加入期間や保険料の納付状況に応じて幅広く分布していることがわかります。
4. 65歳以上・無職夫婦世帯のリアルな家計収支
老後の暮らしをイメージするために、現シニア世代の家計収支データを見ていきましょう。
総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によると、「65歳以上・無職夫婦世帯」の平均的な家計収支は次のとおりです。
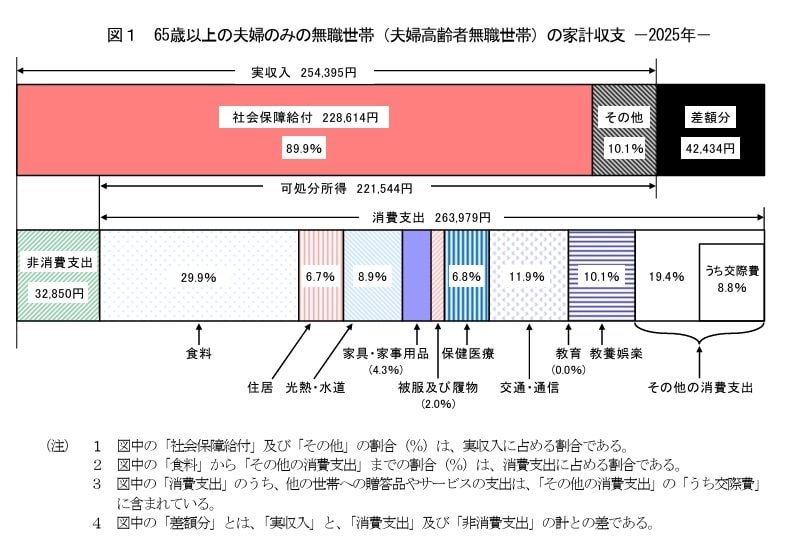
4.1 収入の内訳:平均月額25万4395円
■うち社会保障給付(主に年金):22万8614円
4.2 支出の内訳:平均月額29万6829円
■うち消費支出:26万3979円
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
■うち非消費支出:3万2850円
- 直接税:1万2547円
- 社会保険料:2万296円
4.3 毎月の家計収支バランス
- ひと月の赤字:4万2434円
毎月、約4万2000円の赤字となるのが現シニア世代の”平均的な暮らし”といえます。
この赤字は、収入を増やすか貯蓄を取り崩すなどして補填する必要があります。さらに、赤字は物価上昇や社会保険料の負担増、増税などにより膨らむ可能性がある点にも留意しておきたいです。
こうしたリスクも想定して、老後の暮らしを維持できるよう準備を進めておきましょう。
5. データで見る高齢者世帯の生活意識
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)の生活意識に関するリアルな結果を見ていきます。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
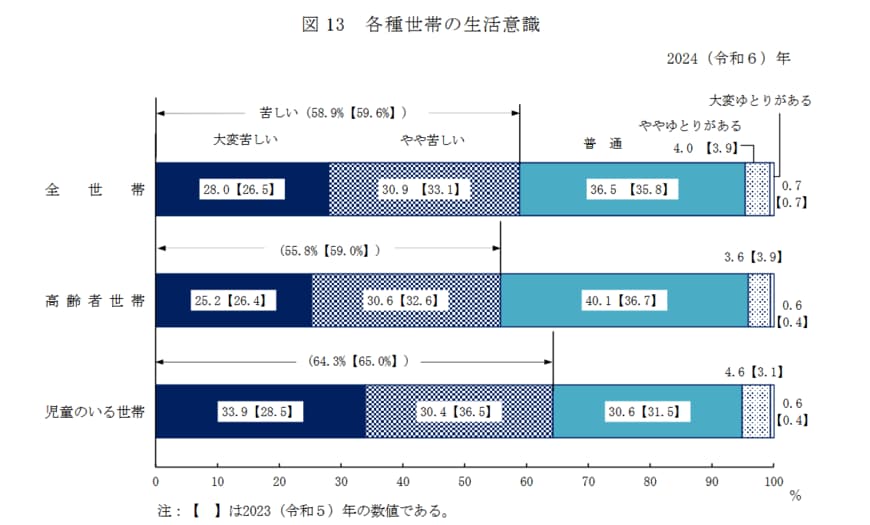
5.1 生活のゆとりに関する調査結果
- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
この調査結果からは、シニア世帯の暮らし向きが、経済状況によって大きく3つの層に分かれている様子が見えてきます。
まず、半数以上(55.8%)が「大変苦しい」「やや苦しい」と回答し、日々の生活に経済的な厳しさを感じています。
その一方で、「ややゆとりがある」「大変ゆとりがある」と回答した世帯は合計してもわずか4.2%。経済的な余裕を実感できているシニア世帯はごく一握りのようです。
そして、これら両者の中間にあたるのが、40.1%を占める「普通」と回答した層です。この割合は「苦しい」層には及ばないものの、「ゆとりがある」層を大きく上回りました。
経済的な余裕があるとは言えないものの、堅実に暮らす一定数のシニア世帯が、厚い中間層を形成している様子もうかがえます。
6. まとめ
今回は70歳代・二人以上世帯の貯蓄額を確認してきました。平均は2416万円ですが中央値は1178万円で、貯蓄0円の世帯が10.9%いる一方、3000万円以上が25.2%と、同じ70歳代でも資産状況には大きな開きがありました。また65歳以上・無職夫婦世帯の家計は毎月4万2434円の赤字で、貯蓄の取り崩しが前提となっています。
筆者の相談者の中には「リスクが少なく元本割れしないものがいいので、普通預金や定期預金で貯めていきます」という人もいます。
しかし普通預金の金利は物価上昇に追いついておらず、結果的には目減りしています。普通預金は安全と思っている人も多いですが、実質目減りしていることを忘れてはいけません。
どの運用にもリスクがあるということです。その中でバランスを考えながらそれぞれの特徴を活かして配分する必要があります。
これは年代や保有資産によって変わるため一概にどのバランスが正解というのはありません。専門家もうまく取り入れながら大事な資産をどのようにして守っていくのか考える機会を作ってみてはいかがでしょうか。

参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
渡邉 珠紀