
退職後の生活を支える柱となる公的年金について、「実際にいくら支給されるのか」「それだけで生活が成り立つのか」と不安や疑問を抱く方は少なくありません。
筆者はかつて証券会社に勤務し、ファイナンシャルアドバイザーとして個人のお客様や法人に向けてライフプランに寄り添った資産運用をご提案してまいりました。
その経験からも、将来の生活設計において、まずは土台となる公的年金の実態を正しく把握しておくことが非常に重要だと感じています。
将来受け取れる年金の総額は、単に生涯の収入水準だけで決まるわけではなく、加入してきた年金制度や就業した期間によって個々に異なります。
特に、基礎年金である国民年金だけを受け取るのか、あるいは会社員として厚生年金にも加入していたのかによって、老後のゆとりには大きな開きが出ます。
そこで今回は、官公庁が公表する信頼性の高いデータに基づき、公的年金制度の基礎的な仕組みを紐解きながら「平均年収400万円で勤続40年の人」の年金受給額の目安をシミュレーションした結果を解説します。
さらに、現在のシニア層における実際の「公的年金支給額分布データ」や、年金から天引きされる税金・社会保険料の影響といった「手取りの現実」についても解説します。
1. 老後に受給する公的年金の種類は?「国民年金」と「厚生年金」の仕組みを解説
生涯の平均年収が400万円という条件であっても、40年間にわたる現役時代に厚生年金の加入期間があるかどうかで、老後の家計状況は劇的に変わります。
具体的なシミュレーションに入る前に、まずは日本の公的年金制度がどのような構造になっているかを確認しておきましょう。
日本の公的年金は、いわゆる「2階建て」のシステムで構成されています。
すべての土台となる1階部分が「国民年金(基礎年金)」であり、会社員や公務員に対してその上に積み上げられる2階部分が「厚生年金」です。
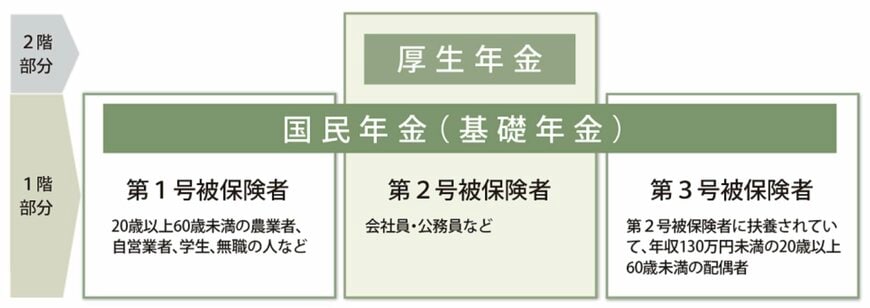
- 第1号被保険者:フリーランス・個人事業主、学生、求職中の方など
- 第2号被保険者:民間企業の会社員や官公庁の公務員
- 第3号被保険者:第2号被保険者に扶養されている配偶者(専業主婦・主夫など)
国民年金は、日本国内に住所を持つ20歳以上60歳未満のすべての国民に加入が義務付けられている制度です。
納める保険料は一律で定められているため、満期まで納付すれば誰でもほぼ同等の基礎年金を受け取ることができます。
一方の厚生年金は、国民年金にプラスアルファとして上乗せされる仕組みで、主に企業に勤める会社員や公務員が対象となります。
こちらは現役時代の給与や賞与の額(標準報酬)に応じて保険料が変動するため、将来もらえる受給額に個人差が出やすいのが大きな特徴です。
次の章では、会社員としてこれら2つの年金を両方受け取る前提で、「平均年収400万円・勤続40年」の場合の具体的な支給月額を算出してみます。
2. 【シミュレーション】平均年収400万円・勤続40年で受け取れる年金額の目安はいくら?
ここからは、生涯にわたる平均年収を400万円とし、会社員として40年間(480ヶ月)勤め上げたケースを想定して、将来の年金支給額を試算します。前提条件は以下の通りです。
- 会社員として厚生年金に40年間(480ヶ月)加入し続けている
- 20歳から60歳までの40年間(480ヶ月)、国民年金保険料を完全に納付している
- 配偶者や扶養義務のある家族はいない単身者とする
2.1 2階部分「厚生年金」の支給額はいくらになる?
厚生年金の支給額は、現役時代の収入や加入期間を基にした特定の数式によって決定されます。
年金受給額=報酬比例部分+経過的加算+加給年金額
なお、「経過的加算」とは、定額部分の算出額が老齢基礎年金を上回る際の見合い額を補うものであり、「加給年金」は扶養している配偶者や子どもがいる場合に加算される家族手当のような仕組みです(それぞれ受給には一定の要件があります)。
今回の試算では、受給額の大部分を占める「報酬比例部分」に焦点を当てるため、経過的加算や加給年金額は含めずに計算を行います。
報酬比例部分は、加入時期に応じた以下の計算式を用いて算出されます。
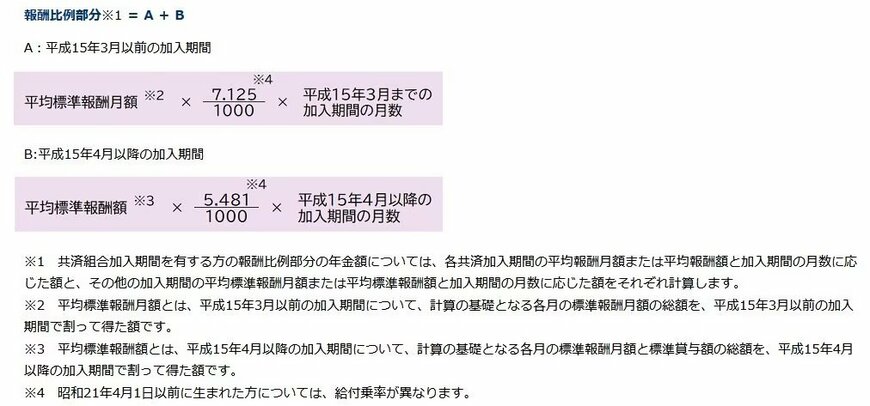
報酬比例部分=A+B
- A(2003年3月以前の加入分):平均標準報酬月額×7.125/1000×2003年3月までの加入月数
- B(2003年4月以降の加入分):平均標準報酬額×5.481/1000×2003年4月以降の加入月数
「平均標準報酬月額」とは、平成15年3月より前の加入期間において、各月の標準報酬月額の総額を加入月数で割って得られる数値です。
一方の「平均標準報酬額」は、平成15年4月以降の総報酬制導入後の期間を対象とし、ボーナスを含めた総収入をベースに計算されます。
今回は、2003年4月以降に40年間(480ヶ月)厚生年金に加入し、生涯の平均年収が400万円であったと仮定します。
ボーナスを含めた年収の12分の1である約33万3000円を平均標準報酬額の目安として計算に用います。
この条件を基に数式に当てはめて簡易試算を行うと、2階部分となる厚生年金の支給額は、月額で約73,000円(年額換算でおよそ88万円)となります。
2.2 1階部分「国民年金」の支給額を確認する
厚生年金に加入している会社員は、公的年金制度における「第2号被保険者」となるため、将来は厚生年金だけでなく、土台となる国民年金も合わせて受給できます。
ここでは、すべての基本となる1階部分の国民年金(老齢基礎年金)の支給額を見ていきましょう。
国民年金の受給額を算出する基本的な数式は以下の通りです。
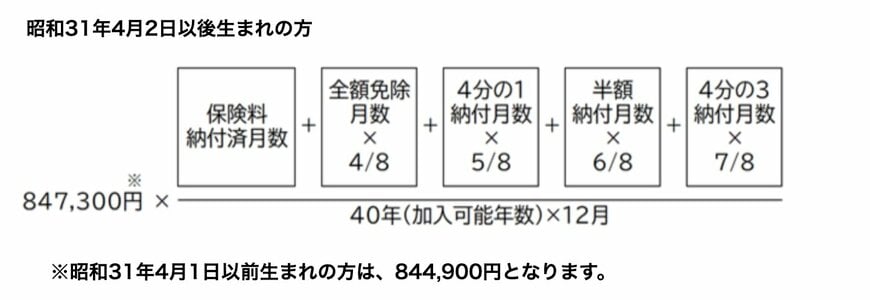
基準となる満額の年金額(昭和31年4月2日以降生まれの方を対象とするもの)に対し、実際の保険料納付月数を加入可能年数で除した割合を掛けて計算します。
今回の条件では、20歳から60歳までの40年間(480ヶ月)にわたって保険料を未納なく満期まで納め続けたと想定するため、国民年金(老齢基礎年金)はほぼ満額での受給となり、月額で約71,000円(年額換算でおよそ85万円)に達します。
これら1階部分と2階部分を合算すると、「平均年収400万円で40年間勤務した会社員」が将来受け取れる年金の総額は、月額で約144,000円(約14.4万円)、年額換算ではおよそ173万円という試算結果になります。
3. 実際の受給データから見る、今の高齢世代の年金支給額の実態
前章のシミュレーションでは、「年収400万円・勤続40年」の場合、毎月約14.4万円の年金が受け取れるという目安が分かりました。
では、現代において実際に厚生年金と国民年金を受給しているシニア世代の現実の支給水準はどのようになっているのでしょうか。
公的な統計情報として、厚生労働省年金局がまとめた「令和6年度 厚生年金保険・国民年金事業の概況」のデータから、実際の受給者層のボリュームゾーン(額面)を確認してみましょう。
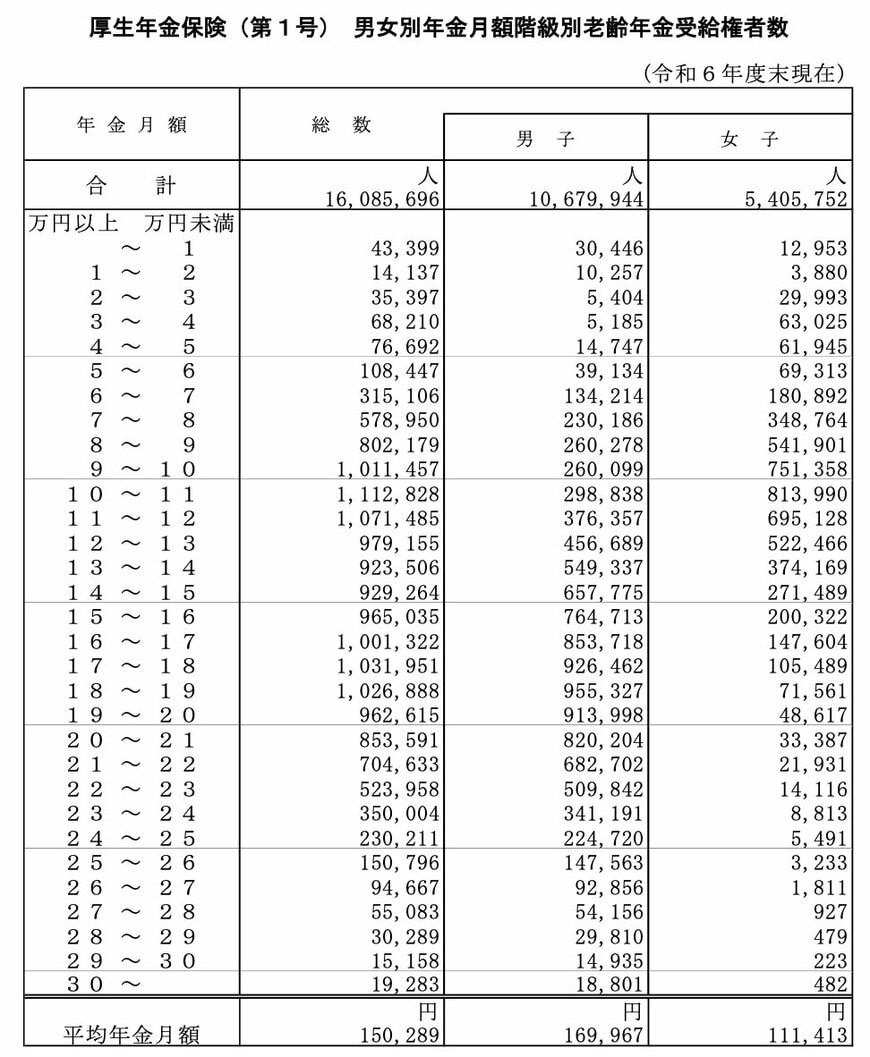
- 10万円に満たない受給者の割合:19.0%
- 10万円以上の年金を受け取っている割合:81.0%
- 15万円以上の年金を受け取っている割合:49.8%
- 20万円以上の高額受給者の割合:18.8%
- 20万円未満に留まっている割合:81.2%
- 30万円を超える非常に高い受給者の割合:0.12%
基礎年金と厚生年金の両方を受け取っている高齢者のうち、月額15万円以上の水準に達している割合は全体の半数近く(約49.8%)を占めています。
なお、今回試算した「平均年収400万円・勤続40年のケース」だと年金月額の目安は約14.4万円ですが、その水準を下回る《年金月額14万円未満》の受給者の割合は全体の約44.4%です。
ただし、ここで示されている金額はすべて所得税などが引かれる前の「額面」の数字であるため、リアルな生活費を考える上では「手取り額」の視点が必要不可欠となるでしょう。
4. 手元に残る額はもっと少ない?年金から差し引かれる税金と社会保険料の盲点
前章までに「平均年収400万円・40年勤務したケース」における年金月額の目安や、シニア世代の年金月額別の割合について解説してきましたが、注意しなければならないのは、この支給額がそのまま全額口座に振り込まれるわけではないという点です。
現役時代の給与明細と同じように、公的年金からも所定の税金や社会保険料が「特別徴収(天引き)」されるため、実際の購買力となる手取り額は減少します。
年金の支給額から定期的に控除される主な項目は、以下の通りです。
- 国に納める所得税
- 地方自治体に納める住民税
- 公的医療保険にかかる健康保険料(国民健康保険料や後期高齢者医療保険料)
- 介護保険制度に基づく介護保険料
実際の高齢単身世帯がどのような収支になっているのか、総務省が公表した「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」のデータから、単身無職世帯の平均的な家計簿を見てみましょう。
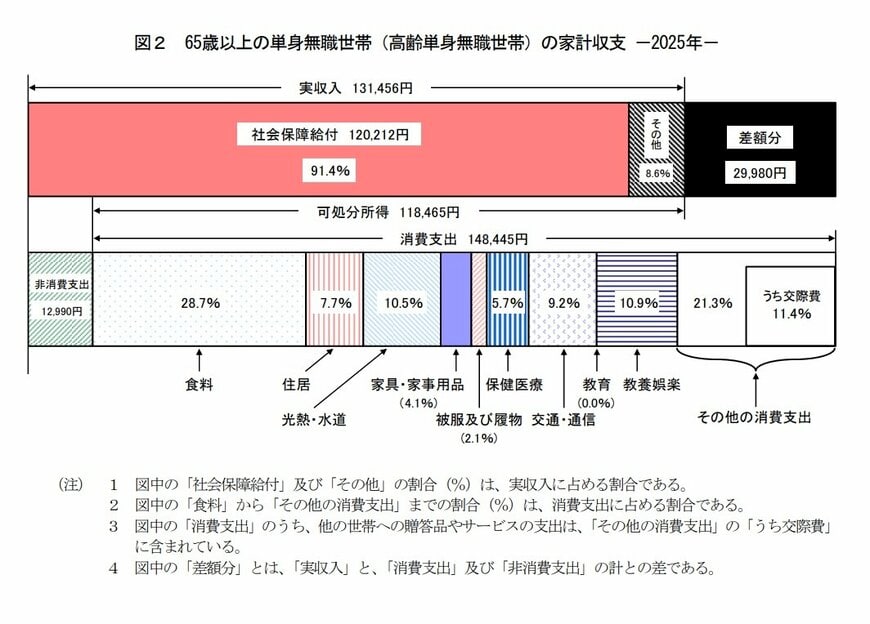
- 実収入(額面での月々の収入):13万1456円
- 可処分所得(実際に使える手取り額):11万8465円
- 消費支出(日々の生活費などの支出):14万8445円
- 非消費支出(天引きされる税金・保険料):1万2990円
この調査結果によると、月々の額面収入が13万1456円であるのに対し、非消費支出として1万2990円が差し引かれており、結果として手元に残る実質的な可処分所得は11万8465円となっています。
実際にどれくらい控除されるかはお住まいの自治体や現役時代の所得状況、世帯構成によって前後しますが、一般的には総支給額のおよそ10%〜15%が天引きの目安とされています。
5. 老後の資金計画は年金の「仕組み」と「実質手取り額」の把握から始めよう
今回は、我が国の公的年金の構造を整理した上で、「生涯平均年収400万円・勤続40年」という標準的な働き方をモデルにした場合の年金額を試算しました。
このシミュレーション結果では、国民年金と厚生年金の合計で月額約144,000円(約14.4万円)の支給目安となることが確認できました。
しかし、実際のシニア世代の給付状況に目を向けると、月額15万円以上の年金を得ている層が約半数いる一方で、今回試算した水準を下回る月額14万円未満の受給者も全体の約44.4%を占めており、個々の現役時代の働き方によって受給額には小さくない格差があることが浮き彫りになっています。
さらに、老後資金をより現実的に見つめるためには、額面の金額だけでなく、そこから10%〜15%程度が税金や社会保険料として天引きされる「手取り額の現実」を忘れてはなりません。
これからのゆとりあるセカンドライフを設計するためには、単に年金の見込み額を追うだけでなく、制度の仕組みや手元に残る実質的な金額までをトータルで把握し、早期から計画的な資産形成を進めていくことが賢明です。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「は行 報酬比例部分」
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
安達 さやか