いよいよ夏本番ですね。夏のボーナスを機に、家計を見直している方も多いのではないでしょうか。
総務省「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」によると、二人以上世帯の平均貯蓄額は2059万円でした。
一方で、貯蓄4000万円以上の世帯が15.2%を占める半面、100万円未満の世帯も10.1%存在しています。
日頃から経済メディアで官公庁のデータを分析し、自身も子育てや家族の介護など様々なライフステージを経験してきた筆者の視点から見ると、貯蓄の差は単純な年収の差や努力不足だけが原因ではありません。
本記事では最新データをもとにリアルな貯蓄事情をひも解き、無理なく資産形成を続けるヒントをお伝えします。
1. みんなはいくら貯めている?最新データから平均貯蓄額を確認する
総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」をもとに、二人以上世帯の貯蓄状況を見ていきましょう。
1.1 【貯蓄額分布一覧】全世帯を対象とした二人以上の世帯の貯蓄額
会社員世帯や自営業世帯、年金生活世帯などを含めた二人以上世帯全体では、貯蓄額は以下のような分布となっています。

【二人以上の全世帯】貯蓄額の「平均」と「中央値」
- 平均値:2059万円
- 貯蓄保有世帯の中央値:1264万円
- 貯蓄現在高が「0」の世帯を含めた中央値:1167万円
【全世帯】貯蓄額の分布
- 100万円未満:10.1%
- 100~200万円未満:5.4%
- 200~300万円未満:4.8%
- 300~400万円未満:3.8%
- 400~500万円未満:4.1%
- 500~600万円未満:4.2%
- 600~700万円未満:3.4%
- 700~800万円未満:3.3%
- 800~900万円未満:3.1%
- 900~1000万円未満:2.5%
- 1000~1200万円未満:5.8%
- 1200~1400万円未満:4.3%
- 1400~1600万円未満:4.3%
- 1600~1800万円未満:3.1%
- 1800~2000万円未満:3.1%
- 2000~2500万円未満:7.0%
- 2500~3000万円未満:5.2%
- 3000~4000万円未満:7.5%
- 4000万円以上:15.2%
貯蓄額ごとの割合を見ると、100万円未満の世帯は10.1%となる一方、4000万円以上の貯蓄を保有する世帯は15.2%に達しています。
平均貯蓄額は2059万円と高い水準ですが、実際には全体のおよそ3分の2にあたる66.1%の世帯が、この平均額を下回っています。
なかでも、2000万円以上の貯蓄を保有する世帯は全体の34.9%と約35%を占めています。このような高額の金融資産を持つ世帯が平均値を押し上げている点には注意が必要です。
1.2 【貯蓄額分布一覧】勤労者世帯を対象とした「二人以上の世帯」の貯蓄額
次に、二人以上世帯のうち現役世代が中心となる「勤労者世帯」に絞って貯蓄状況を確認します。

【勤労者世帯】貯蓄額の「平均」と「中央値」
- 平均値:1717万円
- 貯蓄保有世帯の中央値:1015万円
- 貯蓄現在高が「0」の世帯を含めた中央値:964万円
【勤労者世帯】貯蓄額の分布
- 100万円未満:11.2%
- 100~200万円未満:6.5%
- 200~300万円未満:5.6%
- 300~400万円未満:4.5%
- 400~500万円未満:4.8%
- 500~600万円未満:4.8%
- 600~700万円未満:3.8%
- 700~800万円未満:3.6%
- 800~900万円未満:3.3%
- 900~1000万円未満:2.7%
- 1000~1200万円未満:6.0%
- 1200~1400万円未満:4.6%
- 1400~1600万円未満:4.3%
- 1600~1800万円未満:3.2%
- 1800~2000万円未満:3.2%
- 2000~2500万円未満:6.3%
- 2500~3000万円未満:4.6%
- 3000~4000万円未満:6.3%
- 4000万円以上:10.9%
現役世代を中心とする勤労者世帯の平均貯蓄額は1717万円で、全世帯平均と比較すると約340万円低い水準となっています。
また、2000万円以上の貯蓄を保有する世帯の割合は、全世帯では34.9%ですが、勤労者世帯では28.1%まで低くなっています。
住宅の購入や子どもの教育費など、多額の支出が発生しやすいライフステージにあることが、貯蓄額に影響を及ぼしている可能性があると考えられます。
2. 家計調査でいう「貯蓄」とは?金融資産だけが集計対象となる理由
家計調査で公表される「貯蓄額」は、世帯が保有するすべての資産を合計した金額ではありません。数字だけを見ると「4000万円以上の資産を持つ世帯」と受け取ってしまいがちですが、実際には対象となる資産の範囲が決められています。統計を正しく読み解くために、まずは「貯蓄」に含まれるもの、含まれないものを整理しておきましょう。
2.1 家計調査でいう「貯蓄」は金融資産が対象
家計調査で集計される貯蓄には、預貯金のほか、株式や投資信託、債券、生命保険などの金融商品が含まれます。
つまり、この統計は世帯が保有する「金融資産」の状況を表したものであり、現金化しやすい資産がどの程度あるのかを把握するための指標といえます。
2.2 自宅や土地などの資産は含まれない
一方で、自宅や土地などの不動産は、家計調査の貯蓄額には含まれていません。
住宅ローンを完済した持ち家や資産価値の高い土地を所有していても、それらは金融資産ではないため、統計上の貯蓄額には反映されません。
2.3 車や貴金属なども対象外
自家用車や貴金属、美術品なども貯蓄額には含まれません。
そのため、「貯蓄4000万円以上」とは、家や土地を含めた総資産ではなく、金融資産だけで4000万円以上を保有している世帯を意味します。
この点を理解しておくことで、その後に紹介する年収との関係や貯蓄分布のデータも、より正確に読み取ることができるでしょう。
3. 貯蓄4000万円超の世帯はどんな人たち?平均年収との関係を一覧表で読み解く
ここまで見てきたように、貯蓄が4000万円以上ある世帯は、全世帯では15.2%、勤労者世帯でも10.9%を占めています。
そこで気になるのが、こうした高資産世帯は実際にどれほどの年収を得ているのかという点です。
一般的には、「毎月の貯蓄額は手取り収入の1割程度」がひとつの目安といわれますが、多額の資産を築いている世帯は、やはり収入水準も高いのでしょうか。
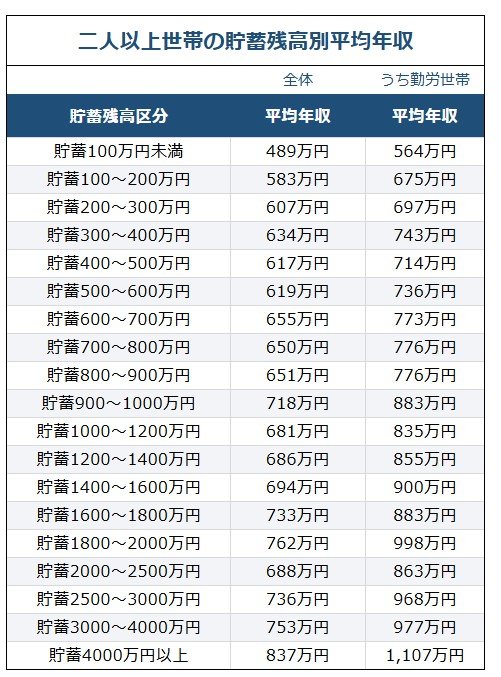
【二人以上世帯全体】貯蓄残高別の平均年収
- 貯蓄100万円未満:489万円
- 貯蓄100~200万円:583万円
- 貯蓄200~300万円:607万円
- 貯蓄300~400万円:634万円
- 貯蓄400~500万円:617万円
- 貯蓄500~600万円:619万円
- 貯蓄600~700万円:655万円
- 貯蓄700~800万円:650万円
- 貯蓄800~900万円:651万円
- 貯蓄900~1000万円:718万円
- 貯蓄1000~1200万円:681万円
- 貯蓄1200~1400万円:686万円
- 貯蓄1400~1600万円:694万円
- 貯蓄1600~1800万円:733万円
- 貯蓄1800~2000万円:762万円
- 貯蓄2000~2500万円:688万円
- 貯蓄2500~3000万円:736万円
- 貯蓄3000~4000万円:753万円
- 貯蓄4000万円以上:837万円
【二人以上世帯のうち勤労世帯】貯蓄残高別の平均年収
- 貯蓄100万円未満:564万円
- 貯蓄100~200万円:675万円
- 貯蓄200~300万円:697万円
- 貯蓄300~400万円:743万円
- 貯蓄400~500万円:714万円
- 貯蓄500~600万円:736万円
- 貯蓄600~700万円:773万円
- 貯蓄700~800万円:776万円
- 貯蓄800~900万円:776万円
- 貯蓄900~1000万円:883万円
- 貯蓄1000~1200万円:835万円
- 貯蓄1200~1400万円:855万円
- 貯蓄1400~1600万円:900万円
- 貯蓄1600~1800万円:883万円
- 貯蓄1800~2000万円:998万円
- 貯蓄2000~2500万円:863万円
- 貯蓄2500~3000万円:968万円
- 貯蓄3000~4000万円:977万円
- 貯蓄4000万円以上:1107万円
データを見ると、貯蓄4000万円以上の世帯の平均年収は、全世帯で837万円、勤労者世帯では1107万円となっています。
ただし、「年収が高いほど貯蓄額も大きくなる」と単純に考えられるわけではありません。平均的な年収の世帯であっても、支出を適切に管理しながら計画的に資産形成を続けることで、長い年月をかけてまとまった貯蓄を築いているケースもあることが分かります。
そのため、資産形成を考える際は貯蓄額だけを見るのではなく、収入と支出のバランスをどのように維持してきたかという視点も重要だといえるでしょう。
4. なぜ貯蓄額に差が生まれるのか 資産形成を左右する要因を探る
同じ年代に属する世帯でも、保有している貯蓄額には大きな差が見られます。その違いは、年齢や年収だけでは説明しきれない要素が数多くあります。
4.1 家族構成や住居形態による違い
資産形成に影響を与える大きな要因のひとつが、家族構成や住まいの状況です。
子どもの人数や進学先によって教育費は大きく変わります。また、持ち家か賃貸か、住宅ローンを返済中かどうかによっても、毎月の支出構造は大きく異なります。特に住宅ローンの返済期間中は、貯蓄に回せる資金が限られやすいのも自然なことです。
4.2 共働きか片働きかという働き方の差
さらに、共働き世帯か片働き世帯かという働き方の違いも、貯蓄額に影響を与える要素です。共働き世帯は収入面で有利になりやすい一方で、保育料や家事代行サービスなどの利用によって支出が増えることもあります。
一方、片働き世帯でも、支出を上手にコントロールしながら堅実な家計管理を続けることで、着実に貯蓄を積み上げているケースは少なくありません。
4.3 貯蓄額の差は努力不足とは限らない
このように、貯蓄額の違いは、家計管理の上手さや努力の差だけで生まれるものではありません。ライフステージや家庭環境によっては、一時的に貯蓄が増えにくい時期を迎えることは、多くの世帯に共通することです。
平均値と比較して必要以上に焦る必要はありません。まずは現在の家計状況を整理し、自分自身の現状を正しく把握することが、今後の家計管理や資産形成を考える第一歩になるでしょう。
5. 無理なく貯蓄を増やすには?長く続けるために意識したいポイント
貯蓄で大切なのは、一時的に無理をすることではなく、長期間にわたって無理なく続けられる仕組みを作ることです。そのためには、家計への負担を抑えながら、自然にお金が残る環境を整えていくことが重要になります。
NISAやiDeCo、投資信託など資産形成の選択肢は増えていますが、商品選びを始める前に取り組みたいのが、現在の家計状況を把握することです。
毎月どの程度なら無理なく積み立てられるのかを確認しておくことが、結果として長く続く貯蓄につながります。
5.1 家計を見直す
以前はノートに手書きで家計簿をつける方法が一般的でしたが、現在は家計簿アプリを活用することで、収支を手軽に管理できるようになっています。
また、過去の記録を見返しながら支出の変化や傾向を確認できる点も、大きなメリットといえるでしょう。
ただし、記録すること自体が目的になってしまうケースも少なくありません。家計簿は数字を記録するためではなく、支出を分析し、改善につなげるために活用することが本来の目的です。
見直す際に最初に確認したいのは、毎月ほぼ一定額が発生する固定費です。
- 電気代などの光熱費
- 保険料
- 通信費や各種サブスクリプション
契約内容を見直したり、利用していないサービスを解約したりするだけでも、支出を抑えられる可能性があります。削減できた分を貯蓄へ回す習慣をつくることが大切です。
5.2 所得控除や非課税制度を活用する
手元に残るお金を増やす方法として、所得控除や非課税制度を活用することも欠かせません。年末調整や確定申告で適切に手続きを行えば、税負担が軽減され、結果として手取り額が増える場合があります。
また、運用益が非課税となるNISAを利用すれば、税負担を抑えながら資産形成を進めることもできます。
代表的な制度には次のようなものがあります。
- 医療費控除
- 生命保険料控除
- 寄付金控除
- 小規模企業共済掛金等控除
- NISA
これらの制度は、利用しなければ本来受けられるメリットを得ることができません。手続きが面倒だからと利用を見送ってしまうと、節税できる機会を逃してしまう可能性があります。
制度の内容を理解し、利用できるものは積極的に取り入れることで、より安定した資産形成につなげやすくなるでしょう。
6. まとめにかえて|目標額から逆算する現実的な資産形成プラン
4000万円というまとまった貯蓄は、決して一朝一夕で築けるものではありません。
「周りの平均より少ないかも」と焦る必要はありません。
データ分析の知見に加え、自身も子育てや介護といった様々なライフステージを経験して実感するのは、ご家庭ごとに「お金の貯めどき・使いどき」は全く異なるということです。
まずは現在の家計状況を優しく受け止め、目標額から逆算して無理のない積立額をイメージしてみましょう。
固定費の見直しやNISAなどの制度を上手に取り入れれば、少しずつ家計にゆとりが生まれてきます。
大切なのは、一時的に無理をするのではなく長く続けられる仕組みを作ること。
支出を見直す機会が増えるこの夏、ご家族の歩みに合わせた将来の「くらしとお金」について、ゆっくりと話し合ってみてはいかがでしょうか