


「昔は、ビッグ(貸付信託)に預けていたら年7%も付いたのよ。銀行に預けるだけで増えた時代があったのよ」
筆者が銀行員として窓口にいた頃、定期預金の金利優遇キャンペーンの受付をしながら、こんな話をよくお客さまから聞かされていました。当時キャンペーン金利は5年もので年1.5%前後。「ずいぶん下がったものね」と話しながらも、「まだ増えるならいいか」と預けてくださる方が多かったことを覚えています。
その後、日本の金利は1%を切るのが当たり前になり、普通預金は0.001%〜0.01%という超低金利時代へ。「銀行にお金を預けに行く電車代の方が高くつくね」と、一緒に苦笑いをしたものです。
ところが2024年3月のマイナス金利政策解除以降、金利のある世界が少しずつ戻りつつあります。2026年6月募集の個人向け国債(5年)は年1.86%まで上昇。マイナス金利解除前の2024年初頭は0.25%だったことを考えると、大きな変化です。
そしていま、大手信託銀行でも定期預金の金利優遇キャンペーンが始まっています。「昔の高金利には届かないけれど、ここまで戻ってきたのか」と感じてしまうような水準です。
1. 三井住友信託銀行の定期預金キャンペーン:最大年2.20%
三井住友信託銀行では、2026年7月1日(水)〜8月31日(月)の期間、円貨定期預金「新型定期預金〈グッドセレクト(固定型)〉」への金利優遇キャンペーンを実施しています。
三井住友信託銀行 夏の定期預金キャンペーン金利1/3

出所:三井住友信託銀行株式会社「三井住友信託銀行、期間限定 最大年2.20%の「夏の定期預金キャンペーン」を7月1日より開始!」(PRTimes)
適用条件は、インターネットバンキング(三井住友信託ダイレクト)の利用申込とキャンペーンアンケートの回答が必要となります。
1.1 5年もの
- 2000万円以上:年2.20%(税引後 年1.753%)
- 1000万円以上:年2.10%(税引後 年1.673%)
- 500万円以上:年2.00%(税引後 年1.593%)
1.2 2年もの
- 2000万円以上:年1.70%(税引後 年1.354%)
- 1000万円以上:年1.60%(税引後 年1.274%)
- 500万円以上:年1.50%(税引後 年1.195%)
なお、対象となるのは「新たなご資金」(2026年6月1日以降に入金されたもの)または満期を迎えた定期預金へ100万円以上の増額が条件です。
すでに預けている定期預金や投資信託の解約資金、普通預金への既存の入金分などは対象外となる点に注意が必要です。
また、優遇金利が適用されるのは当初のお預入期間(2年・5年)のみで、自動継続後は継続時点の店頭表示金利となります。
2. 500万円を5年預けたら利息はいくら?
500万円を5年もので預けた場合のシミュレーションを見てみましょう。
2.1 500万円以上(年2.00% 税引後年1.593%)の場合
- 税引後の年間利息:500万円 × 1.593% = 約7万9650円
- 5年間の合計利息:約39万8250円
- 満期時の受取額(元利合計):約539万8250円
2.2 2000万円以上(年2.20% 税引後年1.753%)の場合
- 税引後の年間利息:2000万円 × 1.753% = 約35万600円
- 5年間の合計利息:約175万3000円
- 満期時の受取額(元利合計):約2175万3000円
3. 「もう預金だけでいいのでは?」と思ったら考えたいこと
年2%を超える定期預金を目にすると、「リスクをとって投資しなくても、預金で十分では?」と感じる方もいるのではないでしょうか。
しかし、忘れてはならない視点が1つあります。それが「インフレ率との比較」です。
日本の消費者物価指数(CPI)の上昇率は2%台が続いています。税引後1.593%の定期預金では、物価上昇率に追いつかない計算になります。つまり、元本の名目上の数字は増えていても、実質的な購買力(お金の価値)は目減りしている可能性があるのです。
また、NISA(少額投資非課税制度)には税制上の大きな優位性があります。通常、投資信託などの運用益には約20%の税金がかかりますが、NISAの枠内であれば非課税。長期・積立・分散投資と組み合わせることで、インフレに対抗しながら資産を育てていける可能性があります。
4. 預金と資産運用、どう使い分けるか《20~70歳代の年代別・平均貯蓄額データも見る》
「預金か運用か」という二択ではなく、お金の「色分け」をすることが大切です。
- 守りの資産(生活費の数ヵ月分・近い将来使う予定のあるお金):定期預金で確実に守る
- 長期で使う予定がない余裕資金:NISAなどを活用して資産運用で育てる
定期預金は元本割れのリスクがなく、預金保険制度(1000万円まで)の保護もあります。一方、資産運用は価格変動リスクを伴いますが、長期で運用することでリスクを分散させながらインフレに対応できる可能性があります。
今回のような高金利キャンペーンは、守りのお金の置き場として活用する選択肢の一つとして十分検討に値するでしょう。ただし、預入期間中は原則引き出せない(※)点も念頭に置いた上で、ご自身のライフプランと照らし合わせてご検討ください。
預金も運用も、目的に合わせて上手に組み合わせていきましょう。
※銀行が、やむを得ない事情があると認められた場合に限り、中途解約に応じることがあります。中途解約の場合、所定の中途解約利率が適用されます。
4.1 参考:20歳代~70歳代の年代別《単身世帯/二人以上世帯》
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」をもとに、単身世帯と二人以上世帯の年代別の貯蓄額をご紹介します。
なお、貯蓄額(=金融資産保有額)には、生活費に充てる普通預金残高は含まれません。将来の備えとして置いている普通預金残高のほか、定期預金や金銭信託、投資信託、株式、国債、保険などの金融商品残高が含まれます。
単身世帯《20歳代~70歳代》
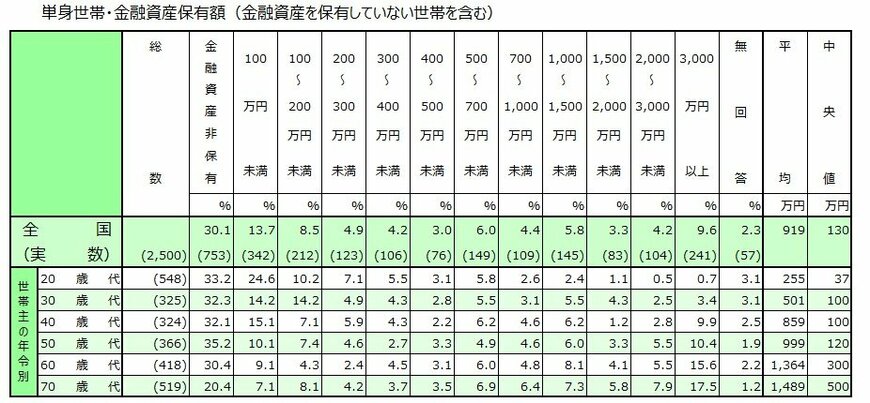
- 20歳代:平均値255万円・中央値37万円
- 30歳代:平均値501万円・中央値100万円
- 40歳代:平均値859万円・中央値100万円
- 50歳代:平均値999万円・中央値120万円
- 60歳代:平均値1364万円・中央値300万円
- 70歳代:平均値1489万円・中央値500万円
二人以上世帯《20歳代~70歳代》
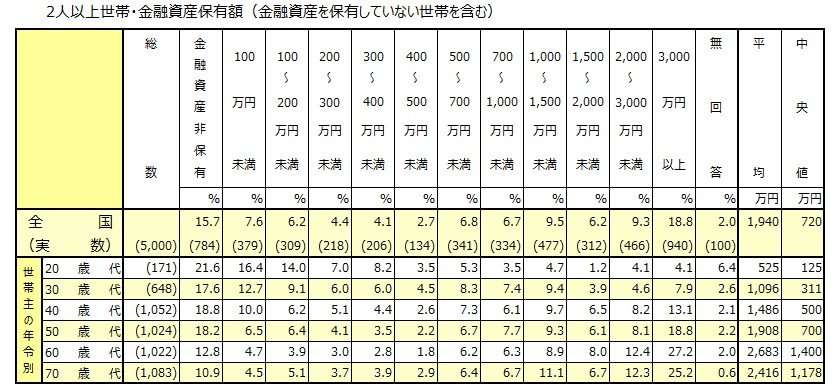
- 20歳代:平均値525万円・中央値125万円
- 30歳代:平均値1096万円・中央値311万円
- 40歳代:平均値1486万円・中央値500万円
- 50歳代:平均値1908万円・中央値700万円
- 60歳代:平均値2683万円・中央値1400万円
- 70歳代:平均値2416万円・中央値1178万円
【免責事項】
- 本記事は情報提供を目的としており、特定の金融機関・商品の利用を推奨するものではありません。
- 記載の金利・キャンペーン情報は2026年6月時点のものです。最新情報は各金融機関の公式サイトにてご確認ください。
- 投資・資産運用に関する最終的な判断は、ご自身の責任と判断で行ってください。



参考資料
- 三井住友信託銀行株式会社「三井住友信託銀行、期間限定 最大年2.20%の「夏の定期預金キャンペーン」を7月1日より開始!」(PRTimes)
- 三井住友信託銀行株式会社「夏の定期預金キャンペーン」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
和田 直子


