
2026年6月も下旬に入り、梅雨空が続く日も多いですが、いかがお過ごしでしょうか。
4月から始まった2026年度(令和8年度)の国民年金保険料の納付も、早いもので2カ月が経過しました。
毎月1万7920円を納めている自営業やフリーランスの方の中には、「将来もらえる年金をもう少し手厚くできないだろうか」と感じている方もいらっしゃるかもしれません。
老後の資金計画に不安を感じることもあるでしょう。
そんな方にぜひ知っていただきたいのが、月々わずか400円の追加で将来の年金を増やせる「付加保険料」という制度です。
この記事では、2年で元がとれるといわれる付加保険料の仕組みから、保険料をお得に納める方法、そして万が一支払いが困難になった場合の対処法まで、詳しく解説していきます。
1. 月々400円の追加で将来の年金が増える「付加保険料」の仕組み
付加保険料は、国民年金の第1号被保険者の方が対象の制度です。
毎月の定額保険料に加えて月額400円を納付することで、将来受給する老齢基礎年金を増やすことができます。
この制度の仕組みは非常に分かりやすく、利回りの良さが大きな特徴です。
もらえる付加年金額(年額): 200円 × 付加保険料を納めた月数
毎月の納付額は「400円」で、老後に受け取れる年金額は「年200円」です。
この計算に基づくと、老後に年金を2年間受け取れば、支払った付加保険料の総額を回収できることになります。
そして3年目以降は、受給し続ける限り、その分が上乗せされていく仕組みです。
1.1 【シミュレーション】付加保険料を10年間(120カ月)納めた場合
- 支払総額:400円 × 120カ月 = 4万8000円
- 老後に受け取れる年金額(年額):200円 × 120カ月 = 年2万4000円(生涯継続)
- 65歳から受給開始後67歳(2年目)時点:合計4万8000円受給(ここで元がとれる)
- 85歳時点(20年目)での受給合計額:48万円(差し引き43万2000円のプラスに)
1.2 付加保険料を利用する際の注意点
- 対象者: 第1号被保険者(自営業者・フリーランス・学生・無職の方など)に加え、65歳未満の任意加入被保険者も利用できます。
- iDeCo(個人型確定拠出年金)との関係:iDeCoとの併用は可能ですが、掛金の額によっては併用できないケースもあるため確認が必要です。
- 免除・猶予期間中の納付: 国民年金保険料の納付を免除または猶予されている期間は、付加保険料を上乗せして納めることはできません。
2. 2026年度の国民年金保険料は月額1万7920円。お得な納付方法もチェック
2026年度(令和8年度)における国民年金保険料の月額は、1万7920円です。
すでに4月からの納付は始まっていますが、これからの納付方法を見直すだけでも、保険料の負担を軽減することが可能です。
中でも割引額の大きい「口座振替」による前納(前払い)を活用すると、翌年以降の負担を大きく軽減できます。

2.1 「口座振替」を利用した場合の《割引額》はいくら?2年前納・1年前納・6カ月前納
「口座振替」を利用した場合の具体的な割引額は、以下の通りです。
- 2年前納(口座振替): 1万7370円の割引(毎月納付する場合と比較して年間約8600円以上お得)
- 1年前納(口座振替): 4510円の割引
- 6カ月前納(口座振替): 1220円の割引
前納はまとまった資金が必要になりますが、納付の手間を省ける上に、実質的な利回りを考えても有利な選択肢といえるでしょう。
最近では口座振替以外にも、クレジットカードやスマートフォンアプリ(PayB、au PAY、d払い、PayPayなど)、ねんきんネットを通じたPay-easy(ペイジー)での納付も可能になっており、ご自身のライフスタイルに合わせて柔軟な支払い方法が選べます。
3. 保険料の納付が困難な場合は「未納」にせず「免除・猶予」制度の活用を
もし「今月は収入が少なくて、保険料の支払いが厳しい」という状況に陥った場合、最も避けるべき行動は保険料を「未納」のままにしておくことです。
未納期間があると、将来受け取る老齢年金が減ってしまうだけでなく、病気やケガで障害が残った際の「障害基礎年金」や、ご自身に万一のことがあった場合に遺族が受け取る「遺族基礎年金」を受給できなくなる可能性があります。
支払いが難しいと感じたときは、速やかに以下の制度の申請を検討しましょう。
「未納」と「各種免除・特例」2/3
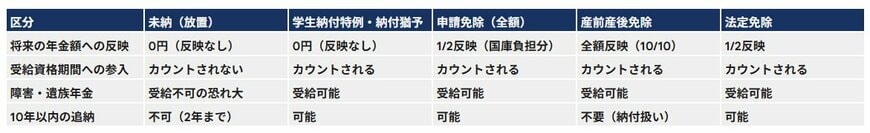
出所:日本年金機構「国民年金保険料の前納」「国民年金保険料の免除制度・納付猶予制度」「国民年金保険料の学生納付特例制度」「国民年金保険料の産前産後期間の免除制度」「国民年金保険料の法定免除制度」をもとにLIMO編集部作成
3.1 経済的な事情や学生の方が利用できる免除・猶予制度
所得が一定基準以下の場合や、学生である場合に申請できる制度があります。
- 注意点: 「学生納付特例」や「納付猶予」の期間は、年金の受給資格期間には算入されますが、将来の年金額には反映されない点に注意が必要です。満額に近づけるためには、後から保険料を納める「追納」をする必要があります。
- 申請免除(全額): 保険料の納付が免除されても、国庫負担分があるため、将来の年金額に「2分の1」が反映されます。
3.2 申請免除(全額免除)の大きなメリットとは
「全額免除」が承認されると、保険料を納付していなくても国が半額を負担するため、保険料を全額納付した場合の2分の1の額が将来の年金額に反映されます。
年金額が0円となる未納と比べると、非常に大きな違いです。
3.3 出産を控える方向けの「産前産後期間の免除制度」
- 制度の利点: この免除期間は「保険料を全額納付した期間」として扱われます。そのため、将来受け取る年金額が減ることがない、大変有利な制度です。届出は出産予定日の6カ月前から行うことができます。
3.4 法律で定められている「法定免除」の対象者
以下に該当する方は、届出を行うことで法律に基づき保険料が全額免除されます。
- 対象となる方: 障害基礎年金(または障害厚生年金2級以上)を受給している方や、生活保護法による生活扶助を受けている方などが該当します。
- 年金額への反映: 免除期間中の年金額は、国庫負担分として2分の1が反映されることになります。
【障害年金などの受給条件と未納のリスク】
病気や事故が発生してから、慌てて過去の未納分を納付しても、障害年金などの受給対象とはなりません。
「初診日の前々月までの直近1年間に未納がないこと」といった厳しい受給要件を満たすためにも、保険料を支払えない時こそ「免除申請」を行い、万一の保障を確保することが大切です。
4. まとめ
国民年金は、単に納付が義務付けられているだけでなく、老後の生活や予期せぬ事態が起きた際に暮らしを支える重要なセーフティネットです。
基本となる保険料をきちんと納めながら、自営業者・フリーランスの方が利用できる「付加保険料(月400円)」などを活用して、将来への備えをしてみてはいかがでしょうか。
※当記事は再編集記事です。
4.1 【参考】国民年金保険料の推移
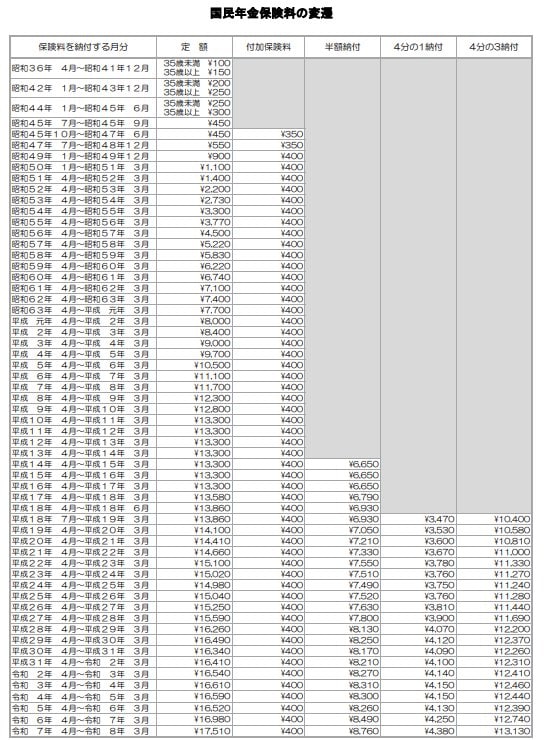

参考資料
- 日本年金機構「国民年金保険料の前納」
- 日本年金機構「国民年金保険料の免除制度・納付猶予制度」
- 日本年金機構「国民年金保険料の学生納付特例制度」
- 日本年金機構「国民年金保険料の産前産後期間の免除制度」
- 日本年金機構「国民年金保険料の法定免除制度」
- 日本年金機構「国民年金保険料の変遷」
- LIMO「【国民年金保険料】月400円プラスで将来の年金を増やす「付加保険料」とは?2年で元がとれる?仕組みと注意点を解説」
安達 さやか