スマートフォンや自動車など、私たちの身の回りにある電子機器に欠かせない電子部品。その中で「コンデンサ」と呼ばれる部品の世界的サプライヤーとして君臨しているのが村田製作所です。
同社はBtoBの部品メーカーでありながら、優良な財務体質と高い競争力を持つことで知られています。
一体なぜ、裏方であるはずの部品メーカーがこれほどまでに高い収益力を誇り、昨今のAIブームでも大きな恩恵を受けられるのでしょうか。
この秘密について、元機関投資家の泉田良輔氏が村田製作所の事業構造とビジネスモデルを分析し、業績好調の本当の理由を解説します。
この記事のポイント
- AIサーバー向けの高品質なコンデンサ需要が業績を牽引している
- 機械や材料まで自社で作る「垂直統合型モデル」が高い利益率の源泉
- 2027年3月期は工場の稼働率向上と高単価品の増加で大幅な増益予想
- リスク管理の観点では「在庫の伸び」が需要変動を察知するシグナルとなる
- バリューチェーンの川上に位置するため、テック業界全体の先行指標として機能する
1. なぜAI需要が村田製作所を押し上げるのか?「MLCC」の秘密
アプリケーション別のMLCC搭載個数の違い1/4

出所:泉田氏の解説を基にイズミダイズム作成
村田製作所が世界的なシェアを握っている主力製品が「コンデンサ」です。コンデンサとは、電気を蓄えたり放出したりすることで、電子回路内の電圧を安定させる役割を持つ極小の部品です。
特に同社が得意とするのは「MLCC(積層セラミックコンデンサ)」と呼ばれる、非常に高度な技術を要する製品です。
「どのような製品にコンデンサが使われているのか」という疑問に対し、泉田氏はコンデンサの「搭載個数」に注目すべきだと指摘します。
コンデンサは、使われるアプリケーション(最終製品)によって必要な個数が全く異なります。例えば、スマートフォン1台あたりには約1,000個、電気自動車(EV)には約3,000個が使われています。
そして、現在世界中で投資が加速しているAI用のサーバーになると、なんと1台あたり約1万個ものコンデンサが必要になるのです。
1.1 サーバー向けに求められる「止まらない」高品質
AIサーバーは従来のサーバーの数倍もの電力を消費します。そのため、大電流を安定させるための「高耐圧・大容量」のMLCCが大量に必要とされます。
ここで重要になるのが、単に数を作れるだけでなく、極めて高い品質が求められるという点です。
なぜAIサーバー向けにはそこまでの品質が要求されるのでしょうか。泉田氏はこの理由について、万が一システムがダウンした際の影響の大きさを挙げて説明します。
「スマホが止まっても一個人が困ったというだけの話なんですけど、AI用のサーバーだといろんな人が困るんで、やっぱり高品質で安定したものを持ってきてくれということになる」
スマートフォンが故障しても影響は限定的ですが、AIサーバーが停止すれば、それを利用する世界中の企業やサービスに甚大な被害をもたらします。
そのため、顧客は「単価が高くても絶対に止まらない高品質な部品」を求めます。ここで、グローバルで高く評価されている村田製作所の技術力が選ばれ、高単価な製品の納入が急増しているのです。
2. 限界利益率の高さの源泉「垂直統合型モデル」
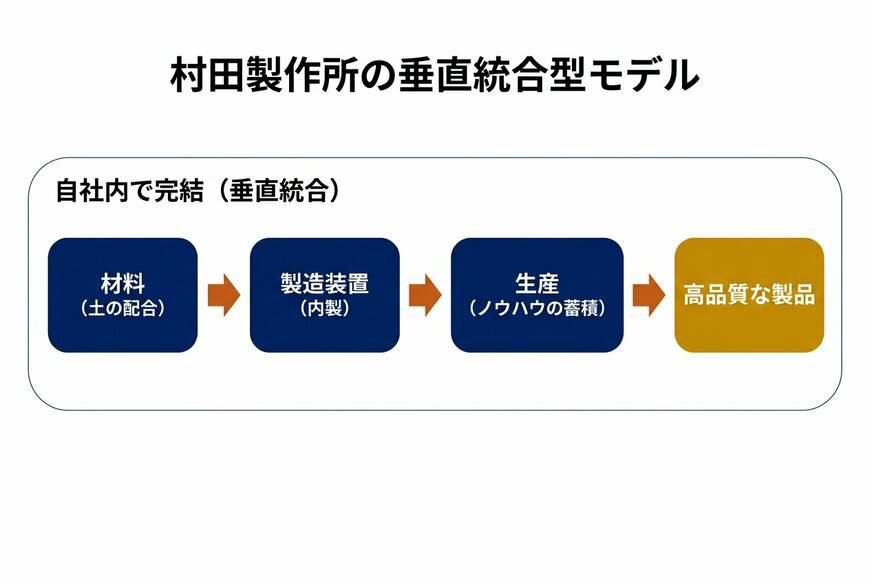
村田製作所の垂直統合型モデル2/4
出所:泉田氏の解説を基にイズミダイズム作成
村田製作所が持つもう一つの大きな強みが、他社には真似できない独自のビジネスモデルです。それが「垂直統合型モデル」と呼ばれる仕組みです。
一般的なメーカーは、外部から材料を仕入れ、外部の機械メーカーから製造装置を買ってきて製品を作ります。しかし、村田製作所は異なります。
MLCCの材料となるセラミック(土)の配合ノウハウから、それを作るための製造装置自体に至るまで、すべて自社で開発・製造しているのです。
2.1 利益が爆発的に伸びる収益構造
この垂直統合型モデルは、企業の収益構造にどのような影響を与えるのでしょうか。泉田氏は「限界利益率(売上が増えた際に、どれだけ利益が増えるかを示す割合)」の高さに直結していると分析します。
「垂直統合型モデルってもちろん内部にR&D(研究開発)も抱えなきゃいけないし、ものづくりする機能も必要なんで固定費高くなりがちなんだけど、1回売上が増えると全部利益なんだよね」
すべてを自前で用意するため、平時の固定費は高くなります。しかし、一度損益分岐点を超えて売上が伸び始めると、外部から新たに機械や技術を買ってくる必要がないため、増えた売上の大部分がそのまま利益として手元に残る構造になっています。
「売上が増えるステージに入ったら村田の利益がドンって増えると、マーケットも知っているんですよ」
泉田氏がこう指摘するように、AI需要の拡大によって大量の注文が入り、工場の稼働率が上がれば、村田製作所の利益は加速度的に伸びていきます。
これが、同社が部品メーカーでありながら高い収益力を誇る最大の理由です。
3. 業績見通しを読み解く:利益横ばいから一転、大幅増益へ
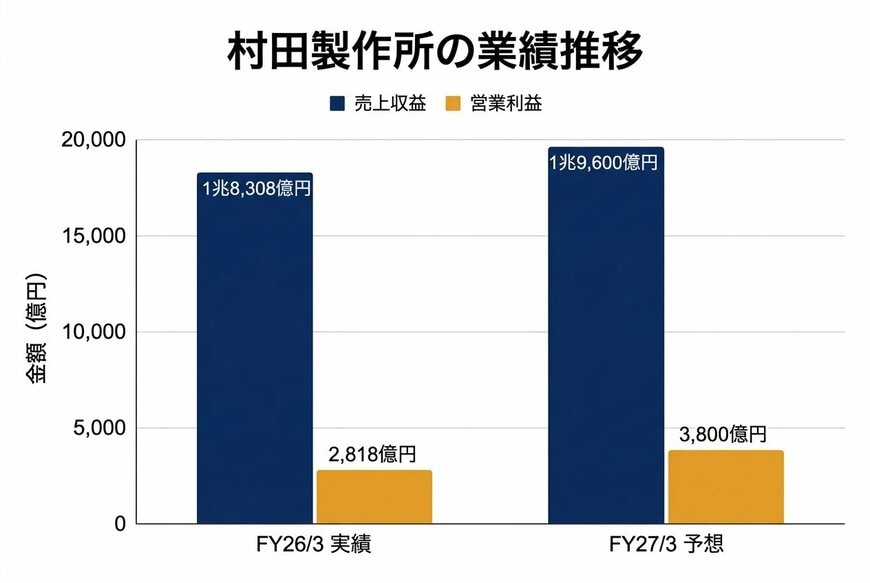
村田製作所の業績推移(FY26/3実績→FY27/3予想)3/4
出所:村田製作所「2026年3月期 決算短信」(2026年4月30日)を基にイズミダイズム作成
このような強固なビジネスモデルを持つ村田製作所の実際の業績はどのように推移しているのでしょうか。
直近の決算発表(2026年3月期通期)と、次期(2027年3月期)の業績予想を紐解いてみましょう。
2026年3月期の実績は、売上収益が前期比5.0%増の1兆8,308億円(1,830,856百万円)と増収でしたが、本業の儲けを示す営業利益は2,818億円で前期比0.8%増、最終的な純利益も2,339億円で前期比横ばいという結果でした。
売上が伸びているのに利益が増えていないという、やや物足りない着地となっています。
しかし、注目すべきは2027年3月期の業績予想です。会社側は、売上収益が7.1%増の1兆9,600億円、営業利益が34.8%増の3,800億円、純利益が25.3%増の2,930億円と、一転して大幅な増収増益を見込んでいます。
3.1 増益の鍵を握る「操業度益」と「品種構成の良化」
なぜ次期はこれほどまでに利益が急拡大する予想になっているのでしょうか。決算説明会資料では、その理由として「操業度益」と「品種構成の良化(プロダクトミックスの改善)」が挙げられています。
操業度益とは、工場の稼働率が高まることで製品1個あたりの固定費負担が下がり、利益が出やすくなる効果のことです。
前述した垂直統合型モデルの強みがまさにここで発揮されます。AIデータセンター向けの注文が大量に入ることで工場がフル稼働し、限界利益率の高さが業績を押し上げるのです。
さらに、品種構成の良化について泉田氏は次のように解説します。
「同じ1個を売るにしても、安いものじゃなくて高いものが売れるので利益率が高くなりますよ、と言っていますね」
AIサーバー向けに要求される高品質なコンデンサは、スマートフォン向けなどの汎用品に比べて単価が高く設定されています。
つまり、「たくさん作れるようになって効率が上がる」ことと、「単価の高い製品がよく売れる」という2つの強力なエンジンが同時に回ることで、2027年3月期の大幅な増益予想が導き出されているのです。
4. 成長の死角は?事業リスクと「在庫」のシグナル
事業環境認識(リスクと機会)4/4

出所:村田製作所「2025年度 決算説明会資料」(2026年4月30日)p.22
好調な見通しが示されている一方で、ビジネスには常にリスクが伴います。村田製作所は決算説明会資料の中で、業績予想に織り込んでいないリスク要因を明確に開示しています。
具体的には、ホルムズ海峡の封鎖などによる外部環境の悪化、サプライチェーンにおける不確実性の高まり、部品需要の変動に伴う生産計画の変更、そして原材料やエネルギー価格の高騰によるコスト上昇などが挙げられています。
4.1 危険な予兆を察知するための「在庫」の見方
こうしたマクロ環境の変化やサプライチェーンの混乱が起きた際、投資家はどこを見て危険なシグナルを察知すればよいのでしょうか。これに対し、泉田氏は「在庫」の動向に注意を払うべきだと指摘します。
「今は注文がいっぱい来てるから、在庫は貯めないといけない。貯めてどんどん出せたら一番いいんだけど、ただキャンセルが来た時に在庫をどうするのっていう話になる」
現在のように需要が旺盛な時期は、顧客からの注文に応えるために生産を増やし、ある程度在庫を積み増すのは健全な経営判断です。
しかし、顧客側の設備投資計画が変更されたり、景気後退で突然注文がキャンセルされたりした場合、積み上がった在庫が行き場を失うリスクがあります。
特に、特定の顧客のスペックに合わせて作った高単価な製品は、他社に転用することが難しいため、不良在庫化する危険性が高まります。
泉田氏は、売上の伸び率と在庫の伸び率が同じくらいであれば健全な範囲だと分析します。
しかし、もし売上の伸びに対して在庫の伸びが急激に大きくなるような局面があれば、それは需要の逆回転が起きている「危険なシグナル」として警戒する必要があるのです。
5. 村田製作所はテック業界の「先行指標」である
ここまで、村田製作所のビジネスモデルや業績について見てきました。最後に泉田氏は、同社を分析することの「投資家にとっての本当の価値」について言及します。
「村田製作所って、電子部品業界の中でもやっぱり絶対的に押さえておくべき会社なんですよね」
なぜ、数ある企業の中で村田製作所がそれほど重要なのでしょうか。それは、同社が世界のテクノロジー産業の「バリューチェーン」において、極めて川上に位置しているからです。
「バリューチェーンでいくと完成品で売れるのは後だから、注文がどうなのかっていうのはやっぱり部品メーカーを見るのが一番いいんですよ」
製品が消費者の手に届くまでには、材料を作り、部品を作り、組み立てて、最終製品として販売するという長いプロセスがあります。村田製作所は、材料のすぐ次にあたる「部品メーカー」のポジションにいます。
スマートフォンが売れるか、EVが普及するか、AIサーバーの投資が続くのか。
こうした世の中の大きなトレンドは、最終製品の売れ行きを見るよりも前に、部品メーカーへの「注文の入り具合」として最初に現れます。
つまり、村田製作所の業績や需要動向を分析することは、単に一企業の業績を追うだけでなく、世界のテクノロジー業界全体がこれからどちらに向かおうとしているのかを先読みする「先行指標」としての役割を果たしているのです。
同社のビジネス構造を理解することは、テクノロジー分野の経済動向を読み解くための強力な武器となるでしょう。
※本記事は決算情報の解説を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資に関する最終的な判断は、ご自身の責任において行ってください。


## 参考資料
- 村田製作所「2026年3月期 決算短信」(2026年4月30日)
- 村田製作所「2025年度 決算説明会資料」(2026年4月30日)
- YouTubeチャンネル「イズミダイズム」