止まらない物価高が暮らしを直撃しています。帝国データバンクの調査(※)によれば、今年の飲食料品の値上げはすでに1万品目を突破しました。
一方で、シニア世代の柱である公的年金は、6月支給分から2026年度(令和8年度)の改定額が適用され、厚生年金が+2.0%、国民年金が+1.9%引き上げられています。
しかし、物価上昇のペースには追いつかず、「節約だけでは厳しい」という声も少なくありません。
現役世代のように収入を増やすのが難しいリタイア後において、老後の安心材料として年金を増やす「繰下げ受給」に注目が集まっています。しかし、深く考えずに選ぶと思わぬ落とし穴も潜んでいます。
本記事では、将来の年金対策として早くから知っておきたい「繰下げ受給」のメリット・デメリットや、実際の利用状況について分かりやすく解説します。
※帝国データバンク:「食品主要195社」価格改定動向調査 ― 2026年6月
1. 老齢年金【65歳→75歳】10年待てば84%増える「繰下げ受給」とは?
まずは年金制度の基本を整理しておきましょう。国民年金や厚生年金の受給開始は、原則として65歳からです。
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」によれば、現在の厚生年金(国民年金部分を含む)の全体平均は月額15万289円、国民年金(老齢基礎年金)のみを受給している方の全体平均は月額5万9310円となっています。
しかし、これはあくまで平均に過ぎません。
自分の年金額に不安を感じたときはもちろん、「長く働く間に年金をしっかり育てたい」「長生きしたときの生活費に備えたい」という方のために、「繰下げ受給」という制度があります。

これは、老齢年金の受け取り開始を65歳より遅らせることで、1カ月待つごとに年金額が0.7%増え、1年(12カ月)待てば8.4%割り増しされる仕組みです。
もし上限の75歳まで待てば、最大で84%も増やすことができます。
毎月もらえるお金が大きく増える魅力的な制度ですが、誰にでも合う万能な方法というわけではありません。
2. 「増やさない」選択肢。繰下げ受給に潜むデメリットとは
年金を大幅に増額できる「繰下げ受給」制度ですが、利用を検討するうえで知っておきたいデメリットがあります。
日本年金機構が注意喚起しているポイントのなかでも、とくに影響が大きい2つを見てみましょう。
2.1 加給年金が受け取れなくなる

一定の要件を満たす年下の配偶者や子どもがいる場合、年金には「加給年金」が上乗せされます。これは家族手当のような位置づけで、令和8年度の配偶者加給年金額は年間24万3800円(特別加算を除く)に設定されています。
しかし、老齢厚生年金を繰下げて待機している間は、この加給年金もストップしてしまいます。
いくら自身の年金額が増えても、加給年金をもらい損ねては本末転倒だと考える人もいるでしょう。
2.2 税金や社会保険料の負担が増す
老齢年金収入も立派な「所得」であり、課税対象となります。年金額が増えれば、それに連動して所得税や住民税などの税金が高くなるケースがあります。
さらに、年金から天引きされる健康保険料や介護保険料の負担額も跳ね上がりかねません。
額面が増えても、天引きされる金額が大きくなり、結果的に「手取り額」は思ったほど伸びないという事態が起こり得るのです。
3. 繰下げ受給は本当に得なのか?「手取りの増加割合」から検証

受給開始を遅らせると、計算上は70歳まで待てば額面で「+42%」、75歳まで待てば「+84%」と大きく増えます。
しかし、ここで忘れてはいけないのが「税金や社会保険料の負担」です。
年金の額面が増えれば、その分天引きされる税金や社会保険料も大きくなります。そのため、手元に残る「手取り額」の増え方は、額面の増え方よりも小さくなってしまうのが現実です。
見た目ほど手取りは増えないという厳しい現実がある一方で、日本人の平均寿命は男性が81.09歳、女性が87.13歳です(厚生労働省「令和6年簡易生命表」)。
健康に動ける期間も考えると、年金を待った分、老後の人生をどれだけ楽しめるかという点も気になります。
寿命は誰にもわからないため、単純なお金の損得だけで決めるのはとても難しいのです。
4. データで見る「繰上げ・繰下げ受給」利用状況の推移
年金を増やす「繰下げ」とは逆に、65歳より早く受け取る「繰上げ受給」という制度もあります。
早く手元にお金が入る安心感がある一方で、一生涯にわたって年金が減らされるというペナルティがあります。
では、実際にどのくらいの人が「繰上げ」や「繰下げ」を選んでいるのでしょうか。老齢基礎年金の受け取り状況の変化を見てみましょう。
4.1 国民年金(老齢基礎年金)繰上げ・繰下げ受給利用状況の推移
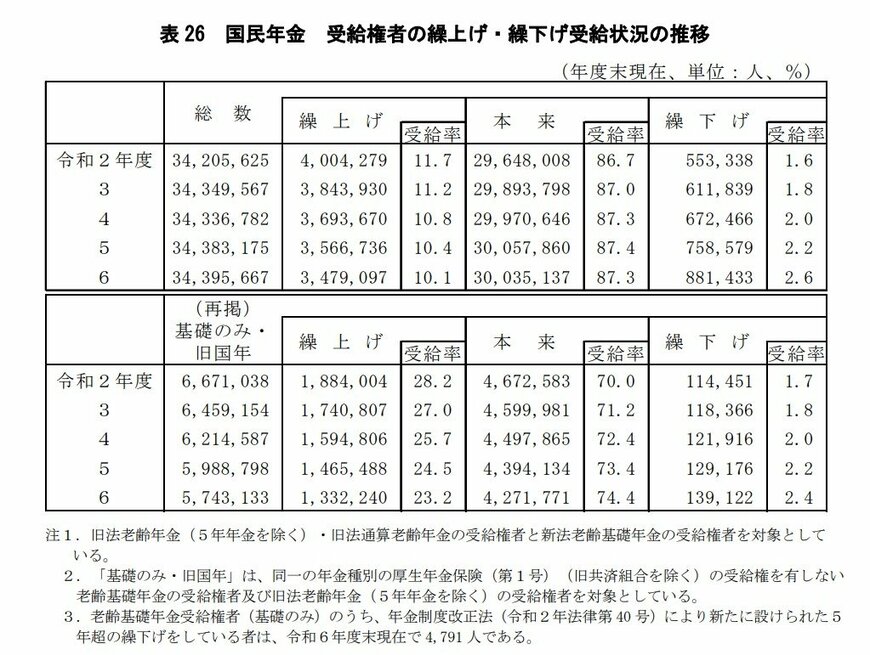
- 2020年度:繰上げ受給 11.7% / 繰下げ受給 1.6%
- 2021年度:繰上げ受給 11.2% / 繰下げ受給 1.8%
- 2022年度:繰上げ受給 10.8% / 繰下げ受給 2.0%
- 2023年度:繰上げ受給 10.4% / 繰下げ受給 2.2%
- 2024年度:繰上げ受給 10.1% / 繰下げ受給 2.6%
データを見ると、年金を前倒しで受け取る「繰上げ受給」を選ぶ人は微減傾向にあります。それでも2024年度時点で、約10人に1人(10.1%)が繰上げ受給を選択しています。(※国民年金のみの受給権者に絞ると、23.2%とさらに高い割合になります)
一方で、年金を遅らせて増額させる「繰下げ受給」を選ぶ人は徐々に増えており、2020年度の1.6%から2024年度には2.6%へと着実に伸びています。
4.2 厚生年金では「繰上げ」はごく少数派
厚生年金では状況が大きく異なります。2024年度末時点での繰上げ率はわずか「1.2%」にとどまっています。
現役時代の働き方(国民年金か厚生年金か)によって、給与や退職金などの備えに差があり、受け取り方の選択にも明確な違いが生じていることがうかがえます。
5. まとめにかえて
「繰下げ受給」を利用すれば毎月の年金を大きく増やせますし、「繰上げ受給」を選べば減るかわりに早くお金を受け取れます。
しかし、どちらにも加給年金がもらえなかったり、税金が増えたりといった見過ごせない落とし穴があります。
時期をズラせば誰でも得をするわけではありません。まずはご自身の「健康状態」や「今の貯蓄額」とよく相談することが第一歩です。
そのうえで、「自分たちはどんな老後を送りたいか」を考えながら、ご家庭に合ったベストな受け取り方を見つけていくことが大切です。
そして、こうした年金の仕組みは、現役時代から理解しておくことが何よりの対策になります。若いうちから仕組みを知っていれば、早い段階で準備を始められます。
どんな目標であれ、コツコツと貯金を続けることは一生の財産になります。そして、長く働き続けるためのスキルや体力も、すぐには身につきません。
働けるうちは働いて収入を得ることも、老後の赤字を防ぐよい方法です。
現役時代からの着実な積み重ねが、将来の選択肢を広げ、豊かなセカンドライフへとつなげていきましょう。
参考資料
- 帝国データバンク「食品主要195社」価格改定動向調査 ― 2026年6月
- 日本年金機構「年金の繰下げ受給」
- 日本年金機構「加給年金額と振替加算」
- 厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和6年簡易生命表の概況」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
LIMO編集部年金解説班