
日差しが強くなり、本格的な夏の訪れを感じる季節となりました。
6月15日には、2カ月に一度の年金支給日があり、4月・5月分の公的年金が対象の方々に支給されました。
2026年度の公的年金は4年連続で増額改定となり、前年度と比較して国民年金は1.9%、厚生年金は2.0%の引き上げとなっています。
次回の年金支給日は、偶数月である8月14日(金)に予定されています。
厚生労働省年金局が公表した「令和6年度 厚生年金保険・国民年金事業の概況」によれば、厚生年金受給者の平均年金月額は男女合計で「15万289円」です。
この記事では、厚生年金と基礎年金を合わせて、額面で「月額15万円(年額180万円)以上」を受け取っている人がどのくらいの割合でいるのかを解説します。
また、2025年6月13日に成立した「年金制度改正法」により、社会保険の適用範囲がどのように変わるのか、その概要もご紹介しますので、家計管理の参考にしてください。
1. 日本の公的年金制度、「国民年金」と「厚生年金」の2階建て構造について解説
日本の公的年金は、基礎部分となる「国民年金(基礎年金)」と、会社員や公務員が上乗せで加入する「厚生年金」から成る2階建ての仕組みです。
ここでは、国民年金(基礎年金)と厚生年金の基本的な点を確認してみましょう。
1.1 国民年金と厚生年金の基本的な仕組み

1階部分:国民年金(基礎年金)のポイント
- 加入対象:原則として日本国内に居住する20歳から60歳未満の全ての人が加入対象です。
- 保険料:加入者全員が同じ金額ですが、毎年度見直されます(※1)。
- 受給額:保険料を40年間(480カ月)すべて納付すると、65歳から満額の老齢基礎年金(※2)を受け取ることが可能です。未納の期間がある場合、その分だけ満額から減額されます。
※1 国民年金保険料:2026年度は月額1万7920円です。
※2 国民年金(老齢基礎年金)の満額:2026年度は月額7万608円です。
2階部分:厚生年金のポイント
- 加入対象:会社員や公務員が国民年金に上乗せする形で加入します。パートタイマーなどでも、特定適用事業所(※3)に勤務し、一定の条件を満たす場合は対象に含まれます。
- 保険料:給与や賞与などの収入額に応じて決定されます(上限が設けられています)(※4)。
- 受給額:加入期間や納付した保険料の額によって、一人ひとり受給額が異なります。
厚生年金は、会社員や公務員が国民年金に加えて加入する制度です。
国民年金と厚生年金では、加入の対象者や保険料の決め方、受給額の計算方法などに違いがあるのが特徴といえます。
このため、個人の加入状況や現役時代の収入などによって、老後に受け取る年金の額に差が生まれます。
※3 特定事業所:1年のうち6カ月以上、適用事業所における厚生年金保険の被保険者(短時間労働者を除く、共済組合員を含む)の総数が51人以上になると見込まれる企業などを指します。
※4 厚生年金の保険料額:標準報酬月額(上限65万円)と標準賞与額(上限150万円)に保険料率を乗じて計算されます。
公的年金の支給額は、物価の変動や現役世代の賃金動向に応じて毎年改定される「物価スライド・賃金スライド」という仕組みが採用されています。
これは、インフレーションなどで物価が上昇した際に、お金の価値が実質的に下がり、高齢期の生活水準が低下するのを防ぐための重要な財政基盤です。
実際の改定では、物価や賃金の変動率に加えて、少子高齢化の進行状況に合わせて年金の給付水準を緩やかに自動調整する「マクロ経済スライド」という仕組みも考慮され、毎年の支給額が最終的に決まります。
2026年度の年金額は2026年4月分から適用されていますが、前年度と比べてどの程度増額されたのでしょうか。
2. 2026年度の年金額改定:国民年金は1.9%、厚生年金は2.0%の増額
2026年度は前年度比で、国民年金(基礎年金)が1.9%、厚生年金(報酬比例部分)は2.0%の増額となり、4年連続でのプラス改定です。
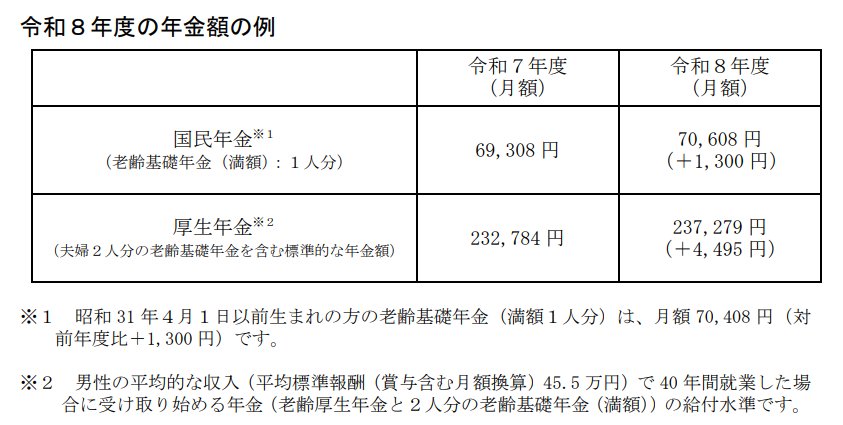
- 国民年金(老齢基礎年金(満額)):7万608円(1人分 ※1)
- 厚生年金:23万7279円(夫婦2人分※2)
※1 昭和31年4月1日以前に生まれた方の老齢基礎年金(満額1人分)は、月額7万408円(対前年度比+1300円)です。
※2 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準を示しています。
国民年金のみの加入だった場合、満額(※3)でも月々の受給額は約7万円です。
もし、繰下げ受給(※4)を利用して上限の75歳まで受給開始を遅らせたとしても、国民年金だけでは月額13万円には達しません。
ここで紹介しているのは額面の年金額であり、実際に受け取る手取額を考慮すると、年金収入のみで老後生活を送るのは厳しい状況といえるでしょう。
※3 国民年金(老齢基礎年金)の満額:国民年金保険料を480カ月納付した場合に、65歳から受け取れる年金額のことです。
※4 繰下げ受給:老齢年金の受給開始年齢を66歳から75歳までの間で遅らせる制度を指します。「繰下げ月数×0.7%」の増額率が適用され、75歳で受給を開始すると増額率は84%になります。
それでは、厚生年金と基礎年金を合わせて、額面で「一人あたり月額15万円(年額180万円)以上」を受け取っている人は、どのくらいの割合いるのでしょうか。
3. 厚生年金と基礎年金を合わせて【額面で月額15万円以上受け取る人】の割合は?
厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金受給者の男女合計における平均月額は「15万289円」となっています。
なお、この平均月額には国民年金(老齢基礎年金)の分も含まれています。
厚生年金受給者における「厚生年金+基礎年金」の受給額ごとの人数構成は、以下の通りです。
3.1 厚生年金(国民年金を含む)の受給額別人数分布

- 1万円未満:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金と基礎年金を合わせた受給額が、額面で一人あたり「月額15万円(年額180万円)以上」となる人の割合は、49.8%です。
厚生年金を受給していない自営業者や専業主婦などを含めると、「月額15万円以上」を受け取っている人の割合は、さらに低くなることが予想されます。
男女別の年金受給月額に目を向けると、厚生年金と基礎年金を合わせた「受給月額のボリュームゾーン(額面)」は以下のようになっています。
厚生年金と基礎年金を合わせた受給月額の最多価格帯(額面)
- 男性:18万円以上~19万円未満
- 女性:10万円以上~11万円未満
額面で、上記の範囲内の年金月額を受け取っている人の割合が最も高くなっています。
全体および男女別の平均年金月額は、次の通りです。
厚生年金と基礎年金を合わせた平均年金月額(額面)
- 男女計:15万289円
- 男性:16万9967円
- 女性:11万1413円
4. 2025年成立の年金制度改正法で「年収106万円の壁」はどう変わる?
2025年6月13日には、「年金制度改正法」が可決・成立しました。
この年金制度改正法には、パートやアルバイトで働く人々にとって関わりの深い、いわゆる「年収106万円の壁」を撤廃する内容が含まれています。
4.1 パート・アルバイトの社会保険加入に関わる「106万円の壁」とは
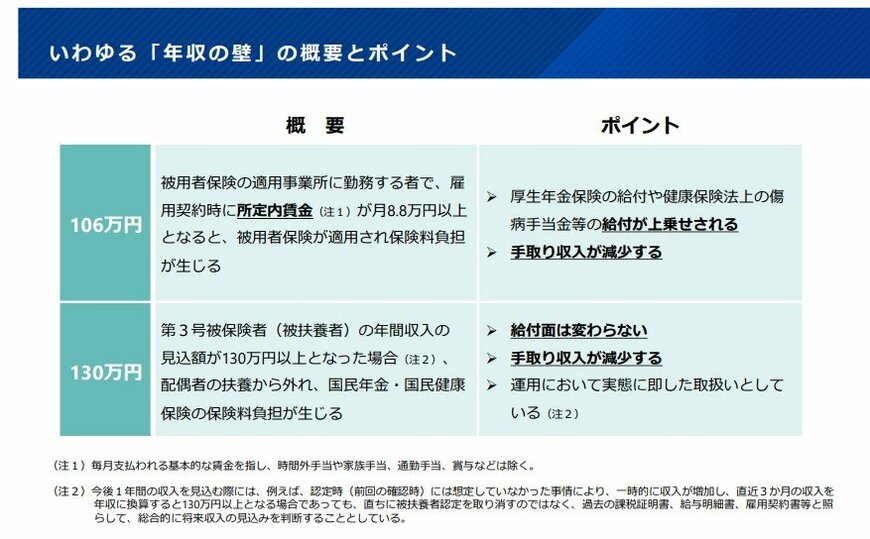
「106万円の壁」とは、パートなどの短時間労働者の年収が106万円を超えると、社会保険(健康保険・厚生年金)の扶養から外れ、自身で保険料を支払う必要が生じる収入の目安を指します。
保険料の負担による手取り額の減少を避けるため、収入が基準額を超えないように労働時間を調整する「働き控え」の一因として指摘されてきました。
社会保険の適用対象となる企業の規模は段階的に拡大しており、2024年10月からは従業員数が「51人以上」の事業所が対象です。
今回の新たな改正では、「3年以内の賃金要件の撤廃」と「10年をかけた企業規模要件の段階的撤廃」が実施されることになりました。
4.2 社会保険の適用拡大による加入要件の変更点
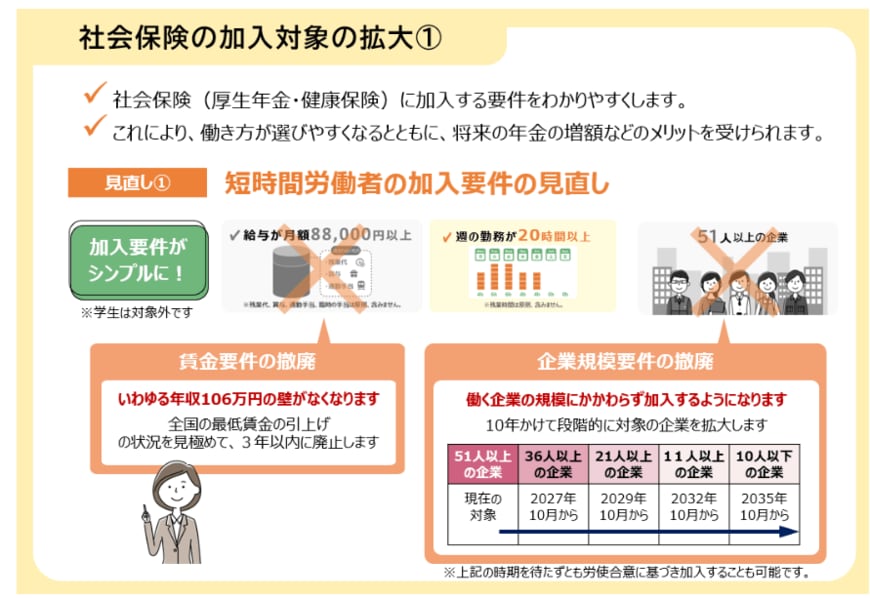
現行制度では、パートタイムなどで働く短時間労働者が社会保険に加入するためには、以下の5つの要件をすべて満たす必要があります。
- 週の所定労働時間が20時間以上であること
- 2カ月を超える雇用の見込みがあること
- 学生ではないこと
- 所定内賃金が月額8万8000円以上であること(賃金要件)
- 従業員数51人以上の企業で勤務していること(企業規模要件)
今後の法改正により、このうち4番目の「賃金要件」と5番目の「企業規模要件」が撤廃される方向で決まっています。
この見直しによって、いわゆる「106万円の壁」の根拠となっている賃金要件は、全国の最低賃金の引き上げ状況を考慮しつつ、3年以内に廃止される方針です。
また、企業規模の要件についても、10年かけて段階的に撤廃されることになります。
5. ご自身の年金見込額を確認し、老後資金計画を
公的年金の受給額は一律ではなく、現役時代の働き方などによって個人差が大きいのが実情です。
平均的な年金受給額を把握することで、ご自身が理想とする老後の生活スタイルに対し、どのくらい備えが必要なのかをイメージするきっかけになったのではないでしょうか。
年金に関する情報は、日本年金機構の「ねんきん定期便」や「ねんきんネット」で確認できます。
もし老後の生活資金として年金額が「不足している」と感じた場合、具体的に不足額がいくらになるのか、そしてその不足分を今からどのような手段で補っていくのか、見直す良い機会となるでしょう。
老後は現役時代に比べて、収入が減少する傾向にあります。
一人ひとりのライフスタイルや家計の状況に合わせて、自分に合った資金計画を立ててみてはいかがでしょうか。
※当記事は再編集記事です。


参考資料
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和7年4月分からの年金額等について」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「年金制度改正法が成立しました」
- 政府広報オンライン「パート・アルバイトの皆さんへ 社会保険の加入対象により手厚い保障が受けられます。」
- 厚生労働省「年収の壁・支援強化パッケージ」に関するQ&A(キャリアアップ助成金関係)
- LIMO「次回の年金支給日は8月14日【厚生年金+基礎年金】額面で「ひとり月額15万円(年額180万円)以上」受給する人は何パーセント?」