
梅雨明けが待ち遠しい6月下旬、将来の生活設計について考える方もいらっしゃるかもしれません。
特に老後の生活を支える年金について、「自分は一体いくらもらえるのか」「その金額で本当に暮らしていけるのか」といった疑問は尽きないものです。
年金の受給額は、現役時代の年収だけで決まるわけではありません。
加入していた年金制度や働き方によって、受け取れる金額は大きく変動します。
とりわけ、国民年金のみに加入していた場合と、会社員として厚生年金にも加入していた場合とでは、受給額に顕著な差が生まれます。
この記事では、日本の公的年金の基本的な仕組みを解説し、「平均年収400万円で38年間勤務」という具体的なモデルケースを基に、将来受け取れる年金額の目安を試算します。
さらに、実際の年金受給者のデータや、年金から天引きされる税金・社会保険料についても触れ、老後資金のリアルな姿に迫ります。
次の年金支給日は8月14日ですが、実際の年金受給者の受給額はいくらなのか「厚生年金と国民年金」の平均データも見ていきましょう。
1. 将来の年金は国民年金だけ?厚生年金ももらえる?公的年金の基本構造
たとえ平均年収が400万円と同じでも、38年間の勤務期間中に厚生年金へ加入していたかどうかで、老後に受け取る年金額は大きく変わってきます。
はじめに、公的年金の基本的な構造について確認しておきましょう。
日本の公的年金制度は、国民年金と厚生年金からなる2階建ての構造になっています。
1階部分が基礎となる国民年金(老齢基礎年金)で、その上に2階部分として厚生年金が乗る形です。
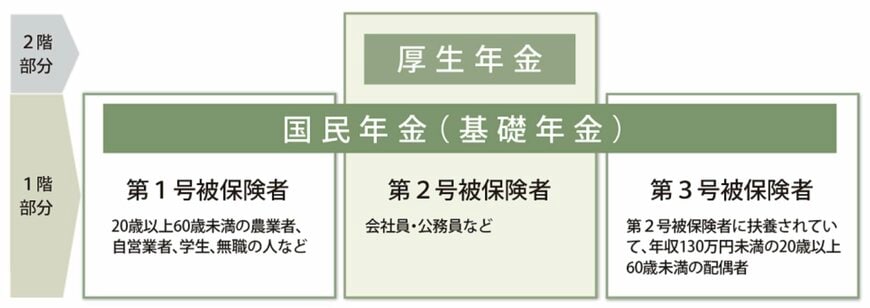
- 第1号被保険者:自営業者や学生、無職の方など
- 第2号被保険者:会社員や公務員の方
- 第3号被保険者:第2号被保険者に扶養されている配偶者の方
国民年金は、日本国内に住む20歳以上60歳未満のすべての人が加入を義務付けられている制度です。
保険料は原則として一律なので、将来の受給額に大きな差が生まれにくい仕組みといえます。
一方、厚生年金は国民年金に上乗せして支給される年金で、主に会社員や公務員が加入します。
こちらは収入に応じて保険料が決まるため、受け取る年金額も個人によって差が出やすいのが特徴です。
次の章では、国民年金と厚生年金の両方を受け取る場合を想定し、「平均年収400万円」「勤続38年」の条件で、老後の年金月額がいくらになるのかを見ていきましょう。
2. 【年収400万円・勤続38年】厚生年金と国民年金を合わせた受給額の目安を試算
この章では、生涯の平均年収を400万円とし、民間企業に38年間勤務したと仮定して、以下の条件で老後に受け取れる年金額の目安を計算します。
- 2003年4月以降、38年間にわたり厚生年金に加入
- 国民年金は20歳から60歳までの40年間のうち、学生時代の2年間は学生納付特例制度を利用(追納なし)し、納付期間は実質38年と仮定
- 配偶者や扶養している家族はいないものとする
2.1 厚生年金の受給額はどのくらいになるのか
厚生年金の受給額は、所定の計算式を用いて算出することが可能です。
年金額=報酬比例部分+経過的加算+加給年金額
「経過的加算」とは、定額部分の金額が老齢基礎年金の額より多い場合に差額を補うもので、「加給年金」は生計を共にする配偶者や子がいる場合に支給される年金です(どちらも一定の要件を満たす必要があります)。
今回の試算では、年金額の大部分を占める「報酬比例部分」に絞って計算するため、「経過的加算」と「加給年金額」は計算に含めません。
報酬比例部分は、決められた計算式によって算出されます。
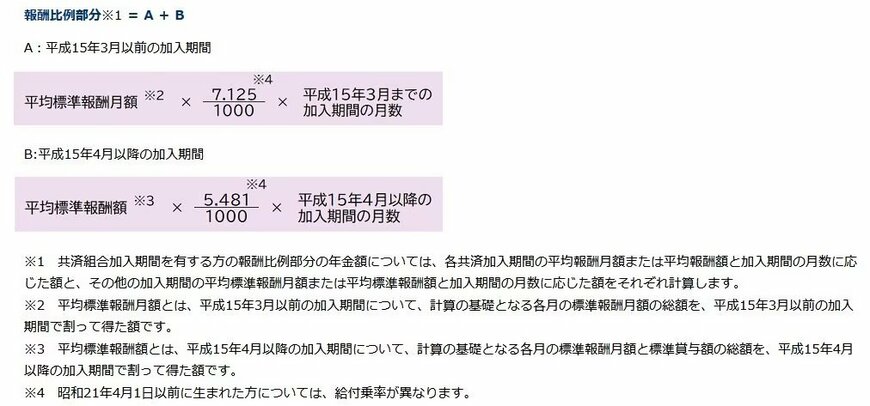
報酬比例部分=A+B
- A(2003年3月までの加入期間):平均標準報酬月額×7.125/1000×2003年3月までの加入期間の月数
- B(2003年4月以降の加入期間):平均標準報酬額×5.481/1000×2003年4月以降の加入期間の月数
「平均標準報酬月額」は、2003年3月以前の加入期間が対象で、各月の標準報酬月額の合計を加入月数で割って算出します。
一方、「平均標準報酬額」は2003年4月以降の加入期間が対象となり、標準報酬月額と標準賞与額の合計を加入月数で割ることで求められます。
例えば、2003年4月以降に38年間厚生年金に加入し、生涯の平均年収が400万円だったと仮定します。
この場合、賞与を含む年収を12で割った約33万3000円が、平均標準報酬額の目安と考えられます。
この条件で簡単に計算すると、厚生年金の年額は約83万円になります。
2.2 国民年金(老齢基礎年金)の受給額を計算
厚生年金の加入者は「第2号被保険者」となり、将来は国民年金と厚生年金の両方を受け取ることになります。
ここでは、年金制度の1階部分にあたる国民年金の受給額を見ていきましょう。
国民年金の受給額は、以下の式で計算されます。
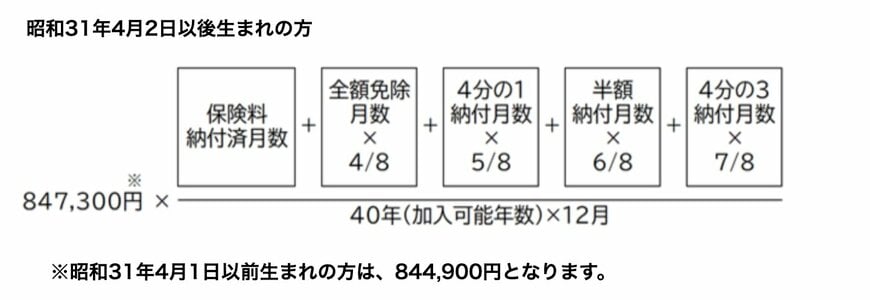
84万7300円に「保険料納付済月数 ÷ 加入可能月数(480カ月)」を掛けて計算します(※昭和31年4月2日以降に生まれた方が対象)。
もし、22歳から60歳までの38年間(456カ月)保険料を納付した場合、国民年金として受け取れる年額は約80万円です。
これらの試算を合計すると、「年収400万円」で「38年間」勤務した場合、国民年金と厚生年金を合わせた受給額は年額で約163万円、月額換算で約13万6000円という結果になります。
3. 実際の年金受給者の受給額は?厚生年金と国民年金の平均データ
前の章では、「平均年収400万円」「勤続38年」というモデルケースで、受け取れる年金月額の目安を計算しました。
それでは、現在実際に年金を受給しているシニア世代は、どのくらいの金額を受け取っているのでしょうか。
厚生労働省年金局が公表した「令和6年度 厚生年金保険・国民年金事業の概況」によれば、国民年金を含む厚生年金受給者の分布は以下のようになっています。
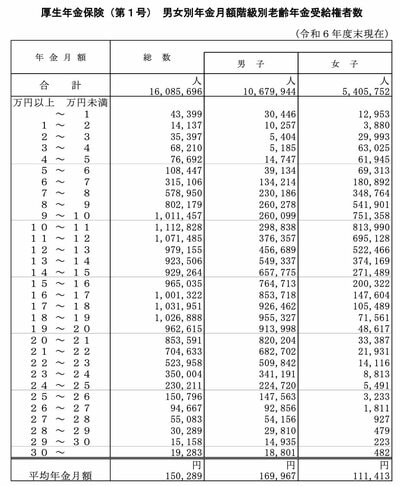
- 月額10万円未満の割合:19.0%
- 月額10万円以上の割合:81.0%
- 月額15万円以上の割合:49.8%
- 月額20万円以上の割合:18.8%
- 月額20万円未満の割合:81.2%
- 月額30万円以上の割合:0.12%
国民年金と厚生年金の両方を受け取っている人のうち、月額15万円以上を受給しているのは全体の約49.8%と、およそ半数を占めています。
今回試算した月額約13万6000円(年収400万円・38年勤務)を下回る受給額の人も、データ上では全体の約38.7%いることがわかります。
ただし、これらの金額はすべて額面であり、実際の手取り額はここから税金や社会保険料が天引きされるため、注意が必要です。
4. 注意点:年金の額面から天引きされる税金・社会保険料とは
これまでの章で「平均年収400万円で38年間勤務した場合」を例に、将来の年金額の目安を示しましたが、この金額はあくまで額面であり、全額を受け取れるわけではありません。
年金も現役時代の給与と同じように、税金や社会保険料が天引きされる仕組みのため、実際に手元に入る金額は額面よりも少なくなります。
年金から天引きされる主な税金や社会保険料は以下の通りです。
- 所得税
- 住民税
- 健康保険料(国民健康保険料または後期高齢者医療保険料)
- 介護保険料
参考までに、総務省の「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から、65歳以上の単身無職世帯の家計収支を見てみましょう。
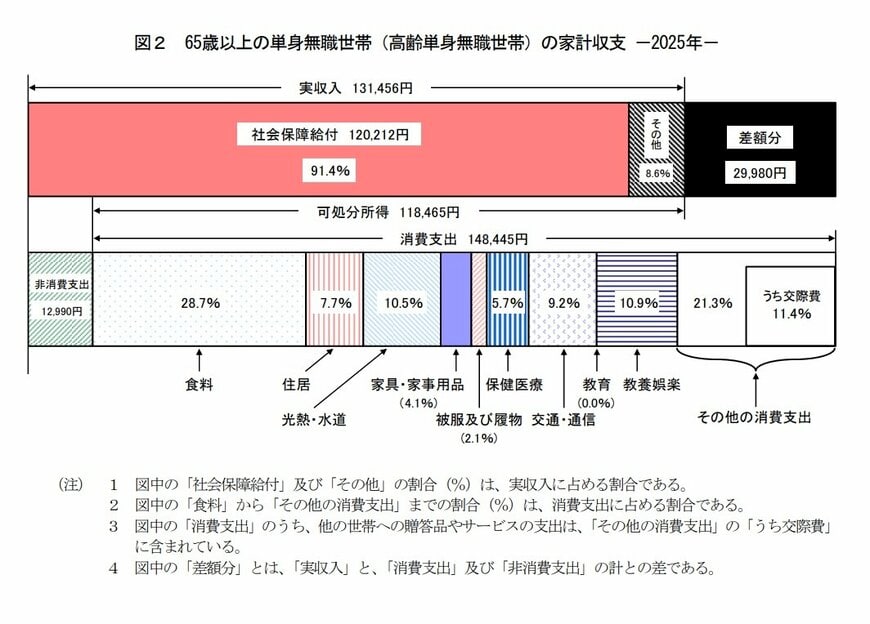
- 実収入(額面):13万1456円
- 可処分所得(手取り):11万8465円
- 消費支出:14万8445円
- 非消費支出(税金・社会保険料):1万2990円
このデータでは、年金などの実収入13万1456円に対して、税金や社会保険料が1万2990円天引きされ、手取り額は11万8465円となっています。
天引きされる金額は住んでいる地域や収入、世帯構成によって変わりますが、一般的には収入の10%から15%程度が目安とされています。
5. まとめ:年金額を考える上で重要な3つのポイント
この記事では、日本の公的年金制度の概要を説明し、「平均年収400万円・38年間勤務」という条件で将来の年金額を試算しました。
今回のシミュレーションでは、「平均年収400万円・38年間勤務」の条件で、国民年金と厚生年金を合わせた年金月額が約13万6000円という結果になりました。
しかし、実際の受給データを見ると、月額15万円以上を受け取る人が約半数を占める一方で、13万円に満たない人もおり、年金額には大きな個人差があることがうかがえます。
加えて、年金は額面通りに受け取れるわけではなく、税金や社会保険料が天引きされるため、手取り額は10%から15%ほど少なくなる点も忘れてはなりません。
これらの点を考慮すると、年金については受給額の数字だけでなく、制度の仕組みや実際の手取り額まで含めて総合的に理解しておくことが大切です。
※当記事は再編集記事です。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「は行 報酬比例部分」
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- LIMO「【平均年収400万円で38年間働いた人】厚生年金+国民年金はいくらもらえる?「年金月額の目安」と天引きされる税金・保険料も解説」
安達 さやか