

夏のボーナスシーズンを迎え、まとまったお金の使い道について考えている方も多いのではないでしょうか。
預貯金に回すだけでなく、将来に向けた資産づくりを検討する人も増えており、資産運用への関心が高まる時期でもあります。
なかでも、運用益が非課税となる新NISAは、長期的な資産形成を目指す人にとって注目度の高い制度の一つです。
一方で、制度のメリットを十分に活用するためには、非課税投資枠や運用商品の特徴を理解するとともに、どの程度の積立額や運用期間が必要になるのかを把握しておくことも大切です。
資産形成は短期間で成果が出るとは限らないため、自身のライフプランや家計状況に合わせて無理のない計画を立てることが求められます。
本記事では、新NISAの基本的な仕組みを整理するとともに、複数のシミュレーションを通じて目標資産額を目指すための積立額や運用期間の考え方について解説します。
※本記事で行うシミュレーションにおいて、累計の投資総額がNISAの生涯非課税保有限度額(総枠1,800万円)を超える場合、その超過分については課税対象(課税口座での運用)となりますのであらかじめご留意ください。
1. 理解しておきたい!新NISAのメリットとは?
資産形成の強力なツールであるNISA制度は、2014年の開始以降、より使いやすく拡充され、2024年からは「新NISA」として新たなスタートを切りました。
最大の魅力は、やはり投資で得た利益が「非課税」になる点です。
通常、運用で得た利益には約20%の税金が課されますが、新NISAを活用すればその負担がゼロになり、運用効率を大きく向上させることができます。
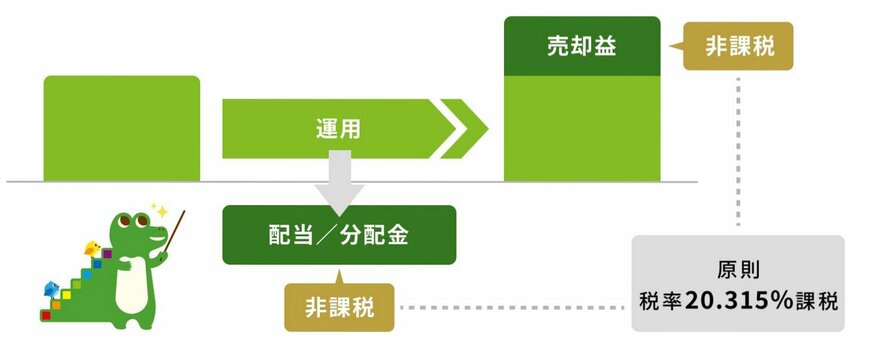
ただし、投資できる金額や対象商品には一定のルールがあるため、あらかじめ制度の内容を理解しておくことが重要です。
1.1 「新NISA」で押さえておきたい6つの特徴
「新NISA」の主なポイントは以下の6点です。
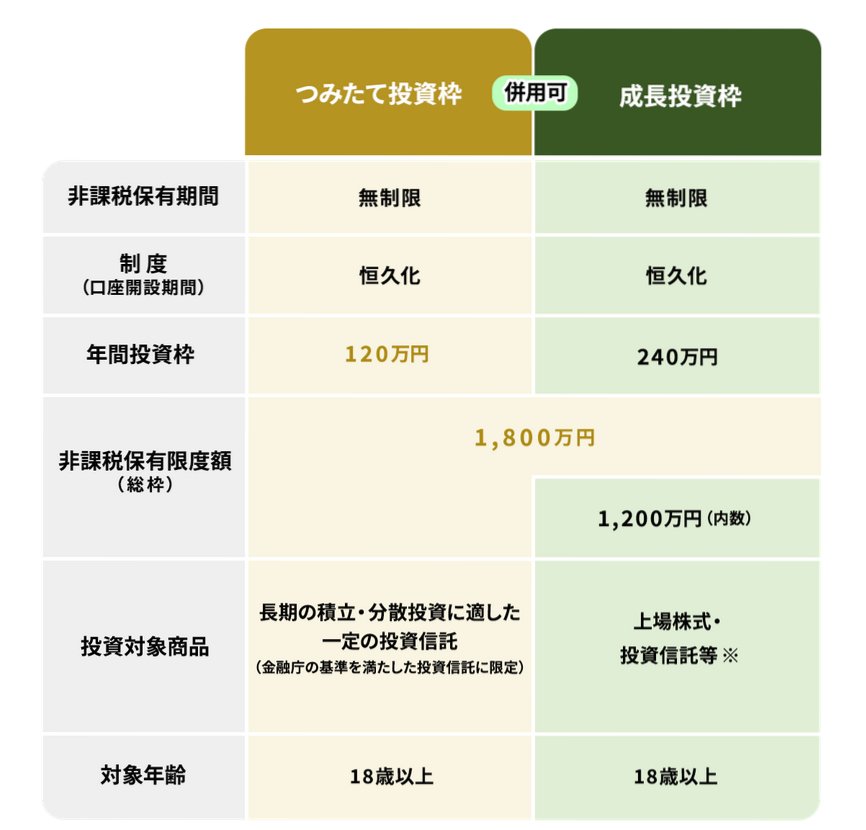
- 非課税保有期間は無期限
- 「つみたて投資枠」と「成長投資枠」の併用が可能
- 年間投資枠は、つみたて投資枠「年間120万円」・成長投資枠「年間240万円」
- 非課税保有限度額は1800万円(内、成長投資枠1200万円)※枠の再利用可能
- つみたて投資枠の投資対象商品は「長期の積立・分散投資に適した一定の投資信託」
- 成長投資枠の対象商品は「上場株式・投資信託等」
「投資」と聞くと大きな資金が必要だと思われがちですが、現在は500円や1000円といった少額から始められる商品も増えています。
NISAを活用することで、投資信託や株式にも少額から取り組めるため、初心者でも始めやすい制度といえるでしょう。
次章では、毎月の積立を続けた場合に、将来どの程度の資産が形成できるのかをシミュレーションしていきます。
2. 【利回り別】45歳から65歳「毎月7万円」で積立投資を行った場合
ここでは、以下の前提条件をもとに、NISAを利用して積立投資を行った場合、どの程度の資産形成が期待できるのかを確認します。
- 45歳から65歳までの20年間で老後資金をつくる
- 積立額は毎月7万円(投資総額1680万円)
- 運用利回りは年1〜5%の商品を想定
2.1 【試算結果を見る】「毎月7万円」×20年×「年1〜5%」で積立投資
【新NISA】想定利回り別「月7万円」積立投資シミュレーション結果

出所:金融庁「つみたてシミュレーター」をもとにLIMO編集部作成
想定利回り:資産評価額(元本1680万円)
- 年1%:1858万円(収益178万円)
- 年2%:2060万円(収益380万円)
- 年3%:2288万円(収益608万円)
- 年4%:2547万円(収益867万円)
- 年5%:2841万円(収益1161万円)
20年間にわたって毎月7万円を積み立てた場合、運用利回りに応じて約1858万円から最大2841万円もの資産形成が見込まれます。
元本1680万円に対し、利益は運用次第で約178万円から、年5%の運用であれば最大1161万円まで積み上がる可能性があります。
ただし、投資にはリスクが伴い、期待リターンが高くなるほどリスクも大きくなるため、その点を理解したうえで活用することが重要です。
3. 【積立額別】20年間で「2000万円」を目指す場合
老後に向けた資産目標として「2000万円」を掲げるケースは少なくありません。
45歳から65歳までの20年間でこの目標を達成するために、毎月どの程度の積立額が必要となるのか、年利5%で運用できた場合を想定して試算します。
3.1 【試算結果を見る】「20年間」×5%で積立投資
【新NISA】積立金額別「想定利回り5%」積立投資シミュレーション結果

出所:金融庁「つみたてシミュレーター」をもとにLIMO編集部作成
毎月の積立金額:資産評価額
- 月3万円:1217万円
- 月4万円:1623万円
- 月5万円:2029万円
- 月6万円:2435万円
- 月7万円:2841万円
※想定利回り:年5%
試算の結果、年利5%で20年間運用した場合、毎月5万円の積立で目標である2000万円(評価額2029万円)に到達できる見込みとなります。
積立額が増えるほど目標達成までの距離は縮まりますが、一方で毎月の家計負担も増すため、自身の収入状況に合わせた継続可能な金額を設定することが大切です。
また、市場環境は常に変動するため、想定通りの利回りが確保できないリスクも考慮しておく必要があります。
資産形成においては、このように投資期間を長くとることで、毎月の積立額を抑えつつ目標額を目指すことが可能になります。
このように、積立期間を長く確保することで、毎月の負担を軽減しながら効率的に資産形成を進めることができます。
4. 【段階的に増やす資産形成】収入の増加にあわせて積立金額も増やした場合
少額から投資を始めたいものの、将来的には積立額を増やしたいと考える方も多いでしょう。
そのような場合は、収入の増加にあわせて段階的に積立額を引き上げる方法が有効です。
たとえば、最初は月1万円からスタートし、5年ごとに2万円ずつ増額していくと、25年間で合計1500万円の投資元本を積み上げることができます。
さらに、年利3%で運用した場合、最終的な資産は約1958万円となり、元本の約1.3倍に成長する試算です。

この方法は、無理なく始めて継続しやすい点が強みであり、初期の負担を抑えながら、収入が増えたタイミングで投資額を引き上げることで、生活への影響を最小限にしつつ効率よく資産形成を進められます。
長期投資では「続けること」が何より重要です。
まずは少額から始め、余裕が出てきたら積立額を見直すことで、現実的かつ着実に資産を増やしていきましょう。
5. 新NISAを活かすには「非課税」と「長期積立」の組み合わせが重要
ここまで、新NISAの制度概要と、目標金額に向けた積立シミュレーションを確認してきました。
非課税の恩恵を最大限に活用するためには、制度への理解はもちろん、自身のライフプランに基づいた適切な積立計画を立てることが重要です。
シミュレーション結果からも明らかなように、積立額や運用利回り、そして何よりも「どれだけ長く続けるか」によって、最終的な資産額は大きく変わります。
過度な無理をして短期間で資産を増やそうとするのではなく、自分にとって無理のない金額で、長く継続していくことが資産形成成功の近道といえます。
投資にはリスクがあることを正しく認識したうえで、自分らしい資産形成のスタイルを見つけていきましょう。


参考資料
【免責事項】
- 本記事は、公開されている公的資料および一般的な情報に基づき作成されたものであり、特定の制度・金融商品・投資行動を推奨するものではありません。
- 掲載している数値・制度内容・シミュレーション結果は、一定の前提条件のもとでの試算または一般的な事例であり、実際の金額・支給要件・税制・運用成果等を保証するものではありません。制度内容は法改正・自治体運用・経済状況等により変更される可能性があります。
- 投資に関する記述は、将来の運用成果を示唆または保証するものではなく、元本割れを含むリスクが存在します。本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。最終的な投資判断は、ご自身の責任において行ってください。
参考資料
中本 智恵


