75歳以上の二人以上世帯では、年金収入を中心に生活しながら、医療費や介護費への備えも考える必要があります。
家計調査を見ると、高齢無職世帯では毎月の収支が赤字となるケースもあり、貯蓄をどう取り崩すかが老後生活の重要な課題です。
本記事では、75歳以上・二人以上世帯の家計収支や平均年金月額、金融資産の内訳を確認し、後期高齢者医療制度の窓口負担割合についても見ていきましょう。
1. 【75歳以上の二人暮らし】毎月約2.7万円の赤字?家計収支のリアル
まずは、総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から、二人以上の世帯のうち75歳以上・無職世帯の家計収支を見てみましょう。

- 消費支出:24万8460円
- 非消費支出:3万1563円
- 実収入:25万2798円
- 収支:ー2万7225円
75歳以上の無職世帯では、月平均で約2万7000円の赤字となっています。また、70歳〜74歳でも約3万7000円の赤字となっており、高齢期の家計では収入だけで支出をまかなうことが難しい実態がうかがえます。
今後、平均寿命の延びに伴って老後期間が長くなると、日常生活費に加えて医療費や介護費などの負担が増える可能性も考えられるでしょう。
こうした支出に備えるためには、一定の貯蓄を確保しておくことが重要です。
あわせて、預貯金の残高だけでなく、今後どのように取り崩していくか、医療費や介護費に備える資金をどの程度確保するかも考えておきたいところです。
2. 【75歳以上】国民年金・厚生年金の平均月額
高齢無職世帯の収入の中心となるのは、公的年金です。では、75歳以上の人は実際にどのくらいの年金を受け取っているのでしょうか。
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」から、国民年金のみを受け取る場合と、国民年金+厚生年金を受け取る場合の平均月額を、年齢別に見てみましょう。
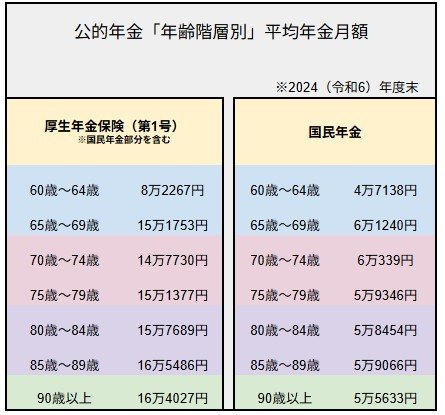
【厚生年金】
- 75歳~79歳:15万1377円
- 80歳~84歳:15万7689円
- 85歳~89歳:16万5486円
- 90歳以上:16万4027円
【国民年金】
- 75歳~79歳:5万9346円
- 80歳~84歳:5万8454円
- 85歳~89歳:5万9066円
- 90歳以上:5万5633円
例えば、夫が厚生年金、妻が国民年金を受け取る夫婦世帯の場合、75歳~79歳の平均月額を合算すると約21万円です。
この金額は、老後の家計を考えるうえで一つの目安になりますが、そのまま自由に使えるわけではありません。
年金からは、所得税や住民税、介護保険料、後期高齢者医療保険料などが差し引かれます。
そのため、家計を考える際に重要なのは、額面の年金額ではなく、実際に口座へ振り込まれる手取り額です。
年金生活に入っても、税金や社会保険料の負担は続きます。老後の収支を確認する際は、年金の支給額だけでなく、天引き後に使える金額にも目を向けておきましょう。
3. 【75歳以上・二人以上世帯】金融資産保有額の平均と中央値
老後生活が長く続く可能性を考えると、生活費や医療・介護費に備えるためにも、一定の貯蓄を確保しておくことが大切です。
では、現代の高齢シニアは、どのくらいの金融資産を準備できているのでしょうか。
総務省「家計調査 家計収支編 2025年〔二人以上の世帯〕(8-10表)」によると、75歳以上・無職世帯の金融資産保有額とその内訳は以下のようになっています。
- 貯蓄:2392万円(内 金融機関2383万円)
内訳(金融機関分)
- 通貨性預貯金:763万円
- 定期性預貯金:775万円
- 生命保険など:396万円
- 有価証券:449万円
↳貸付信託・金銭信託:10万円
↳株式:223万円
↳債券:45万円
↳投資信託:171万円

75歳以上・二人以上の無職世帯における貯蓄額は、平均で2392万円です。このうち、金融機関に預けられている分は2383万円となっています。
内訳を見ると、預貯金だけで合計1538万円となっており、金融資産の多くを安全性の高い預貯金で保有していることがわかります。
一方で、有価証券も449万円保有されています。
75歳以上になると、資産を大きく増やすことよりも、生活費や医療・介護費に備えながら、必要に応じて取り崩していく視点が重要になります。
そのため、預貯金を中心に一定の流動性を確保しつつ、一部を有価証券で保有している世帯もあると考えられるでしょう。
ただし、ここで示されているのは平均額です。一部の高額保有世帯が平均を押し上げている可能性もあるため、すべての75歳以上世帯が同じ水準の貯蓄を持っているわけではありません。
老後の家計を考える際は、平均額だけで安心するのではなく、自分たちの年金収入、毎月の生活費、医療・介護費への備えをあわせて確認しておきましょう。
4. 後期高齢者医療制度の窓口負担割合は所得に応じて「1割・2割・3割」
老後資金を考えるうえでは、日々の生活費だけでなく、医療費への備えも欠かせません。
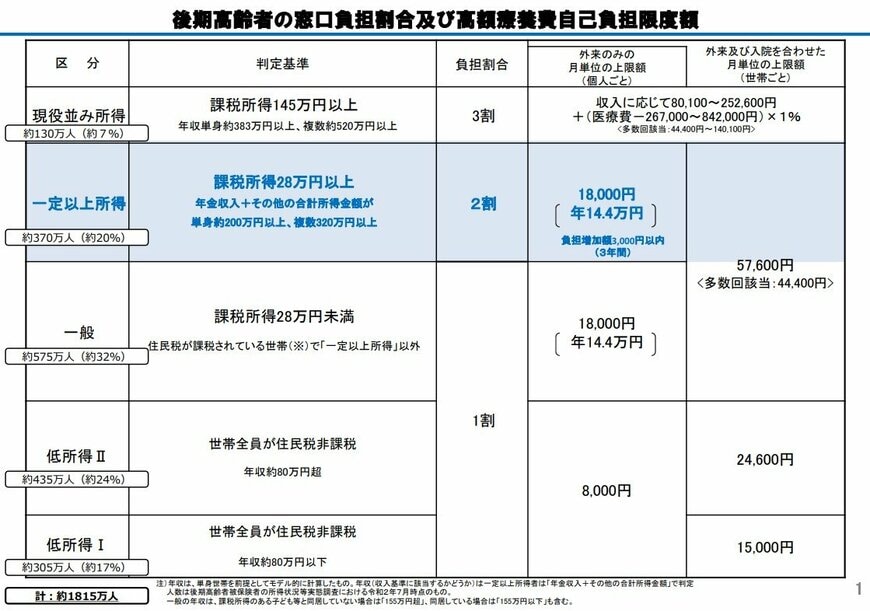
特に75歳以上になると、後期高齢者医療制度の対象となり、所得に応じて窓口負担割合が変わります。
4.1 現役並み所得者:3割
窓口負担割合が3割になるのは、同じ世帯の被保険者の中に課税所得が145万円以上の方がいる場合です。
上記に加えて、以下の収入等の要件を満たす人が対象となります。
- 世帯内に被保険者が1人の場合:被保険者の収入金額の合計が383万円以上
- 世帯内に被保険者が2人以上の場合:被保険者全員の収入金額の合計が520万円以上
4.2 一定以上所得のある人:2割
続いて、2割負担となるのは次の①と②の両方に該当する場合です。
①同じ世帯の被保険者の中に課税所得が28万円以上の方がいる。
②同じ世帯の被保険者の「年金収入」+「その他の合計所得金額」の合計額が以下に該当する。
- 1人の場合は200万円以上
- 2人以上の場合は合計320万円以上
4.3 一般所得者等:1割
上記の3割・2割に該当しない、以下のような世帯は1割負担となります。
- 課税所得28万円未満
- 世帯全員が住民税非課税
- 課税所得が28万円以上あっても、収入基準を満たさず2割負担とならない方
5. まとめにかえて
75歳以上・二人以上の無職世帯では、毎月の家計が赤字となるケースもあり、年金収入だけで生活費をまかなうのは簡単ではありません。
医療費や介護費への備えも含め、貯蓄をどう取り崩すかが重要になります。
また、平均貯蓄額は2000万円を超えていますが、すべての世帯が同じ水準の資産を持っているわけではありません。
まずは自分たちの年金収入、毎月の支出、貯蓄残高を整理し、医療・介護費に備える資金をどの程度確保できるか確認してみましょう。


参考資料
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 総務省「家計調査 家計収支編 2025年〔二人以上の世帯〕(8-10表)」
- 厚生労働省「医療費の一部負担(自己負担)割合について」
加藤 聖人