
6月15日は偶数月に一度の公的年金支給日でした。夏のボーナス支給も話題になるこの時期、ニュースやご自身の口座残高をきっかけに、ふと「老後のお金」について考えた方もいるでしょう。
止まらぬ物価上昇も多くの世帯にとって悩みの種。帝国データバンクの最新調査によれば、2026年の飲食料品の値上げは5年連続で1万品目を突破する見通しとなっており、生活費への負担増が懸念されています。
毎月給与明細を確認するたびに、保険料など差し引かれるものが多いと感じる現役世代の方は多いのではないでしょうか。
しかし、それは公的年金を受け取る際も同じです。
現役を引退し、いざ公的年金をもらいながら悠々自適に暮らしていこうと思っても、実際は公的年金の総支給額から色々と控除され、「手元に残るお金は想像よりも少ない」と戸惑うケースは珍しくありません。
この記事では将来の重要な収入源である「老齢年金」のしくみをおさらいしたあと、そこから天引きされるお金について整理していきます。
1. 年金制度の基本とは?ねんきん定期便も確認
まずは「年金制度のしくみ」についておさらいします。
国民年金(基礎年金)は、日本国内に住むすべての20歳から60歳未満の人を加入対象としています。
日本の年金制度は国民年金(基礎年金)と厚生年金の2階建制度が採用されており、基本的には65歳から受給となります。

1.1 1階部分=国民年金(基礎年金)
- 加入対象:日本に住む20歳から60歳未満の方
- 保険料:一律(年度によって変更が入ります)
- 年金額:令和8年度(2026年度)満額は年額84万7296円✕調整率(※480カ月に未納期間がある場合は差し引かれます。また昭和31年4月2日以後生まれの方の金額です)
1.2 2階部分=厚生年金
- 加入対象:主に会社員、公務員
- 保険料:報酬比例制(毎月の報酬により決定)
- 年金額:加入期間や納付保険料によって決定。国民年金に上乗せで支給
お勤めの形態などによって、加入する年金が異なります。一般的には国民年金だけを受給するよりも、厚生年金を上乗せで受け取る方が金額は多くなります。
2. 「ねんきん定期便」の記載内容は、50歳未満・50歳以上で変わります
このように年金の受給額は加入期間や収入によって異なるため、誕生月に送ってくる「ねんきん定期便」でしっかり確認しておきましょう。
2.1 50歳未満の方に届く「ねんきん定期便」には何が記載されている?
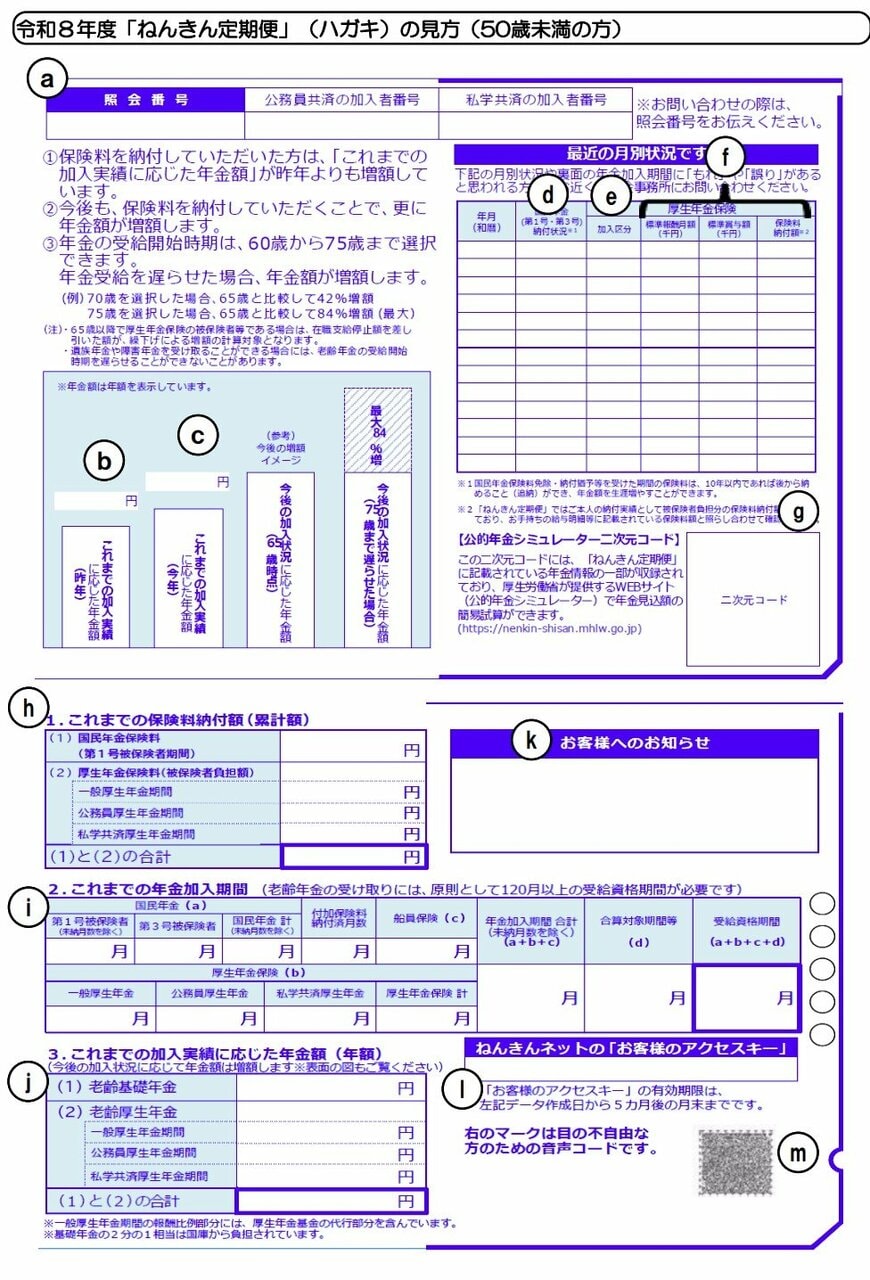
50歳未満の方に届くねんきん定期便には、「これまでの加入実績に応じた年金額」が記載されています。
これまでに納めた保険料のみをベースに計算された実績額であり、今後納める予定の保険料は含まれていません。
そのため、今後も保険料を納付していくことで、将来受け取る年金額は記載額から増えていくことになります。
2.2 50歳以上の方に届く「ねんきん定期便」には何が記載されている?
50歳以上の方に届く「ねんきん定期便(ハガキ)」の見方

出所:日本年金機構「ねんきん定期便」の様式(サンプル)と見方ガイド
50歳以上の方に届くねんきん定期便には、現在の加入条件のまま60歳まで保険料を納め続けたと仮定した場合の、「年金見込額」が記載されています。
実際の老後の受給額に近い、よりリアルな年金額を確認できるため、ぜひ定期的に確認をしましょう。
3. 6月に届く「年金振込通知書」でわかる《4つの天引き項目》
将来受け取る年金の見込額は「ねんきん定期便」で確認できますが、実際に振り込まれる金額は「年金振込通知書」に記載されます。
年金振込通知書は、原則として年金額の改定が反映される6月に日本年金機構から送付されます。
現役時代の給与において総支給額(額面)と振込額(手取り)に差があったように、老後の年金においても総支給額と振込額には差が生じます。
「ねんきん定期便」などに記載されている見込額は総支給額であるため、実際の受取額とは異なります。
それでは、実際に届く「年金振込通知書」にどのような項目が記載されているのか、くわしく見ていきましょう。
年金振込通知書には何が記載されている?

3.1 年金振込通知書の項目1.年金支払額
公的年金は原則として、偶数月に2カ月分がまとめて支払われます。
この項目には、税金や社会保険料などが差し引かれる前の、今回支給される2カ月分の「総支給額(額面)」が記載されています。
3.2 年金振込通知書の項目2.介護保険料額
現役時代に給与から差し引かれていた介護保険料は、年金を受給するようになると年金から差し引かれます。
3.3 年金振込通知書の項目3.後期高齢者医療保険料、国民健康保険料(税)
介護保険料と同様に、後期高齢者医療保険料や国民健康保険料(税)が差し引かれます。
ただし、天引き対象でない場合には記載されません。
3.4 年金振込通知書の項目4.所得税額および復興特別所得税額
年金に応じた所得税額および復興特別所得税額が差し引かれます。
社会保険料と各種控除額を差し引いた後の金額に、5.105%の税率を掛けた額が記載されています。
3.5 年金振込通知書の項目5.個人住民税額および森林環境税
所得税と同様に、個人住民税と森林環境税も差し引かれます。
3.6 年金振込通知書の項目6.控除後振込額
「年金支払額」から上記の社会保険料や税金が控除された後の、実際に口座へ振り込まれる金額が記載されています。つまり、年金の「手取り額」にあたる金額です。
4. 「ねんきん定期便」の見込額はそのままもらえない
年金振込通知書から、実際に控除される内容を確認しました。
現役世代でも総支給額と手取り額の違いを実感することはありますが、年金を受け取る際も同様に各種控除があるため、想定より手取り額が少ないと感じるケースがあります。
「ねんきん定期便」で確認していた見込額と、実際に口座へ振り込まれる金額には差が生じます。
これは、保険料や税金など、現役時代と同様に天引きされる項目があるためです。
さらに、介護保険料は3年に1回見直しが行われます。少子高齢化の進展に伴い負担が増加する可能性もあるため、今後の影響にも注意が必要です。
最終的な手取り額を正確に予想するのは難しいものの、「ねんきん定期便」などに記載されている見込額より、実際に手元へ入る金額は少なくなる前提で資金計画を立てておくのが無難と言えます。
また、公的年金は偶数月にまとめて支給されるため、奇数月にも受け取れる自分年金を準備しておくことも選択肢の一つです。
5. まとめにかえて
老後の年金について、「年金振込通知書」をもとに総支給額と手取り額の違いを確認しました。
控除される項目が複数あるため、年金収入と生活費のバランスを事前に確認しておくことが大切です。
実際に支給されるまでに見込額を確認することも重要ですが、総支給額と手取り額に差が出ることは押さえるべきポイントです。
年金だけでは生活費に不足が生じる可能性がある場合は、自助努力で老後資金を準備することが一つの選択肢となります。
資金準備の手段としては預貯金のほか、iDeCoや新NISAなどの制度を活用する方法もあります。
投資には元本割れなどのリスクも伴うため、ご自身の経済状況や許容できるリスクに合わせて、無理のない手段を選ぶことが求められます。
将来の生活を見据え、今からできる備えを始めておくことがたいせつです。