

来月8月は年金支給月にあたり、老後の収入や公的年金の仕組みを改めて確認する人も多い時期です。
日本の公的年金は国民年金と厚生年金の2階建て構造で、現役時代の働き方や加入期間によって受け取れる金額が異なります。
本記事では、公的年金制度の基本を整理したうえで、厚生年金を月額15万円以上受け取っている人の割合について見ていきましょう。
1. 日本の公的年金は「基礎年金」と「厚生年金」の2階建て構造
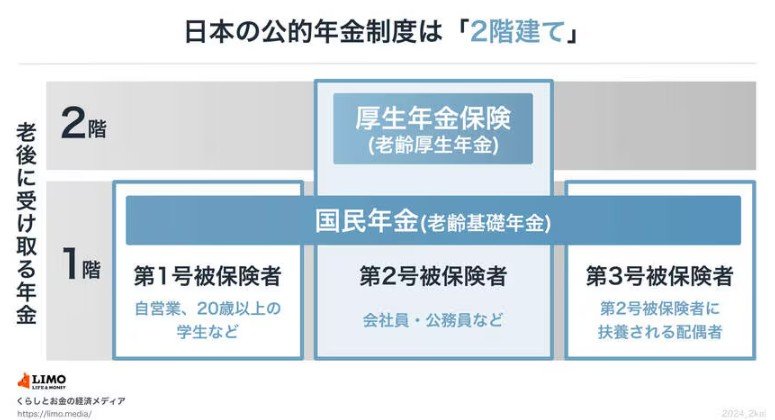
日本の公的年金制度は、「国民年金」と「厚生年金」を中心とした2階建て構造です。
1階部分にあたる国民年金は、原則として20歳以上60歳未満のすべての人が加入する制度です。2階部分の厚生年金は、会社員や公務員などが加入し、国民年金に上乗せする形で支給されます。
1.1 【第1階部分:国民年金(基礎年金)】
- 対象:20歳以上60歳未満の全国民
- 保険料:2026年度は月額1万7920円(一律)
- 受給額:40年間保険料を納めると、満額で月額7万608円(2026年度基準)
1.2 【第2階部分:厚生年金】
- 対象:会社員、公務員など
- 保険料・年金額:現役時代の収入や加入期間によって決まる(個人差あり)
- 将来受給する年金:国民年金に加え、厚生年金も上乗せして受け取る
2. 厚生年金を「月額15万円(年180万円)以上」受け取っている人はどのくらい?
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」では、基礎年金を含む厚生年金の平均月額は約15万円となっています。
では、平均額に近い「月額15万円以上」の年金を受け取っている人は、全体のどの程度を占めるのでしょうか。
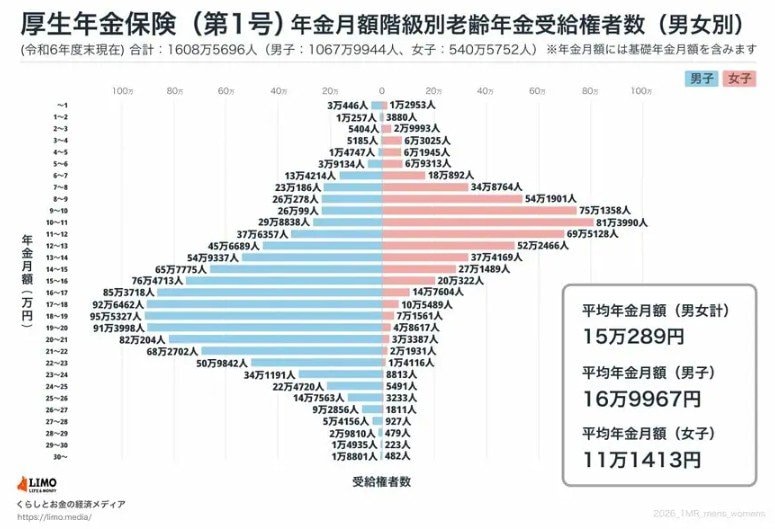
同資料によると、厚生年金の受給権者のうち、月額15万円以上を受給している人の割合は約49.8%です。
厚生年金を受け取っている人のおよそ半数が、月額15万円以上を受け取っている計算になります。
ただし、ここで示されている金額は、税金や社会保険料が差し引かれる前の額面です。実際に口座へ振り込まれる金額とは異なります。
年金からは、所得税や住民税、介護保険料、後期高齢者医療保険料などが差し引かれる場合があります。そのため、手取り額は額面より少なくなる点に注意が必要です。
年金額を見る際は、額面の金額だけで判断せず、実際の振込額もあわせて確認しておきましょう。
3. まとめ
日本の公的年金は、国民年金と厚生年金の2階建て構造です。自営業者やフリーランス、会社員、公務員など、現役時代の働き方によって加入する制度が異なり、将来受け取る年金額にも差が出ます。
厚生年金を受け取っている人のうち、月額15万円以上を受給している人は約半数です。ただし、この金額は税金や社会保険料が差し引かれる前の額面であり、実際の振込額とは異なります。
老後の収入を考える際は、平均額だけで判断せず、自分の年金見込額や手取り額を確認することが大切です。
まずは、ねんきん定期便やねんきんネットを使い、将来受け取れる年金額を把握してみましょう。


参考資料
加藤 聖人


