


2026年5月、アメリカの中央銀行にあたる米連邦準備制度理事会(FRB)のトップが交代し、ケビン・ウォーシュ氏が新議長に就任しました。
世界経済の舵取り役とも言えるFRB議長の交代は、私たちの生活や投資に少なからず影響を及ぼします。
そもそもFRBはどのような仕組みで経済をコントロールし、新議長は前体制からどんな課題を引き継いだのか。そして、アメリカの金利の上げ下げが、これほどまでに市場の注目を集めるのはなぜなのでしょうか。
元機関投資家の泉田良輔氏が、FRBの金融政策の基本から現在のマクロ経済環境、そして歴史の教訓までを初心者にも分かりやすく解説します。
この記事のポイント
- FRBは「政策金利」と「お金の量」という2つのレバーでアメリカ経済をコントロールしている
- コロナ禍の異次元緩和とウクライナ侵攻によるインフレを経て、FRBのバランスシート(保有資産)は依然として巨大なまま残されている
- 新議長ウォーシュ氏は「AIによる生産性向上」を背景に利下げを容認する姿勢を見せているが、これは1990年代のITバブル時と似た構図を持つ
1. 経済を動かすFRBの「2つのレバー」とは
アメリカの金融政策を決定するFRBは、世界経済の方向性を決める極めて重要な存在です。では、具体的にどのような手段を用いて経済を調整しているのでしょうか。
泉田氏は、FRBの役割を理解する上で、彼らが操作する「2つの手段」を知ることが重要だと指摘します。
「FRBって基本的にアメリカ経済動かしてるんですよ。大きく2つのレバーがあると思ってください。それは何をレバーとしてるかというと、金利とお金の量です」
まず1つ目のレバーが、「政策金利(FFレート=フェデラル・ファンド・レート)」の調整です。これはアメリカ国内の銀行同士が短期資金を貸し借りする際の金利ですが、住宅ローンやクレジットカードの金利、預金金利など、世の中のあらゆる金利の基準となります。
この金利を上げ下げすることが、経済にどのような影響を与えるのでしょうか。泉田氏の分析は明快です。
「金利下げるとお金借りやすくなるので景気を刺激するっていう、そんな意味になります。今度は利上げすると、今度はアクセルに対してのブレーキになるわけですね」
生活する上で、金利が下がれば住宅ローンを組みやすくなったり、企業がお金を借りて新しい工場を建てやすくなったりします。
これが「景気のアクセル」です。逆に金利が上がれば、お金を借りにくくなり、投資や消費が抑えられます。これが「景気のブレーキ」です。
特にアメリカでは、クレジットカードでの買い物やローンを利用する文化が日本以上に根付いています。そのため、金利の変動が個人の消費行動や企業の業績にダイレクトに、そして強力に影響を与えるのです。
FRBが経済を動かす「2つのレバー」(金利とお金の量)1/4

出所:イズミダイズム作成
2. お金の量を調整する「QE」と「QT」の仕組み
FRBが持つもう1つのレバーが、「お金の量(マネタリーベース)」の調整です。市場に出回る資金そのものの量をコントロールすることで、経済の熱を冷ましたり温めたりします。
このお金の量を増やす仕組みを「QE(量的緩和)」と呼びます。泉田氏はそのメカニズムを次のように解説します。
「FRBが国債を大量に買い取ると、市場にお金が流れます」
具体的には、民間の金融機関が保有している国債などの資産を、FRBが新たにお金を刷って買い取ります。すると、金融機関の手元には大量の現金が渡り、それが企業への貸し出しなどを通じて世の中に広く出回ることになります。
これは、日本銀行が国債を買い入れて市場に資金を供給している仕組みと全く同じです。
一方で、世の中のお金が多すぎると、モノに対してお金の価値が下がり、物価が上がり続ける「インフレ」を引き起こしやすくなります。そこで必要になるのが、お金の量を減らす「QT(量的引き締め)」という行動です。
QTでは、FRBが過去に買い込んで保有している資産(国債など)を売却したり、満期を迎えても再投資せずに手放したりします。
投資家や金融機関がそれを買うためにFRBへお金を支払うことで、市場から資金が吸い上げられ、世の中に出回るお金の量が減る仕組みです。これにより、FRB自身の「バランスシート(保有資産の規模)」もスリム化されていきます。
世の中のお金が増えればインフレになりやすく、減ればデフレになりやすい。FRBは、この「お金の量」と先ほどの「金利」という2つのレバーを巧みに操作しながら、物価の安定と雇用の最大化という使命を果たそうとしているのです。
QE(量的緩和)とQT(量的引き締め)の基本操作2/4

出所:イズミダイズム作成
3. コロナ禍から現在に至るアメリカの金融環境
新しくFRB議長に就任したウォーシュ氏がどのような舵取りを行うのかを理解するためには、現在のアメリカの金融環境がどのように形成されてきたのか、歴史を少し遡って復習する必要があります。
時計の針を2020年の新型コロナウイルス感染拡大時に戻しましょう。経済活動が突如としてストップした際、FRBはかつてない規模の対応を迫られました。
「やっぱり非常事態、企業からお金がなくなったら倒産しちゃうんで、倒産させないようにとにかくお金を刷って現金がある状態にしたんですよ」
泉田氏が指摘するように、FRBは企業の連鎖倒産を防ぐため、バランスシートを急激に拡大させ、QE(量的緩和)によって市場にジャブジャブとお金を供給しました。この異次元の緩和策は、2022年初頭まで継続されました。
しかし、その後に大きな転換点が訪れます。2022年2月のロシアによるウクライナ侵攻です。戦争によってエネルギーや穀物などの供給が滞り、モノが不足したことで、世界中で「コストプッシュ型インフレ(生産コストの上昇による物価高)」が加速しました。
これに対し、FRBはインフレを退治するために強力なブレーキを踏む決断を下します。
「インフレがあまりにも行き過ぎるから、金利を上げて冷まそうとするわけですよ」
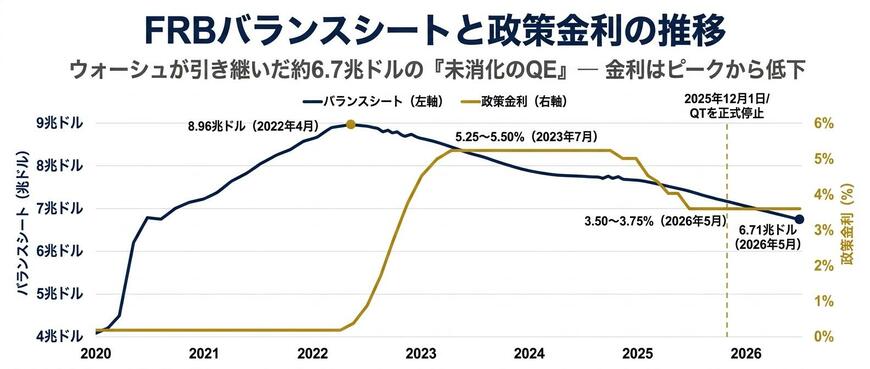
FRBは、実質ゼロ近辺だった政策金利(FFレート)を、2023年半ばには5%台(5.25〜5.50%)まで急ピッチで引き上げました。
この強力な利上げによって、アメリカのインフレは徐々に落ち着きを取り戻し、その後FRBは利下げに転じています。政策金利は2026年5月時点で3.50〜3.75%の水準まで戻っています。
しかし、問題は「お金の量」の側です。泉田氏の分析によれば、金利の引き上げは行われたものの、市場に溢れたお金を回収するペースは緩やかでした。
コロナ前に約4兆ドルだったFRBのバランスシートは、2022年4月には約8.96兆ドルまで膨張。その後の量的引き締め(QT)で縮小に向かい、2025年12月にQTはいったん正式停止されましたが、2026年5月時点でも約6.71兆ドルと、依然としてコロナ前を大きく上回る規模が残されています。
つまり、ウォーシュ新議長は、インフレ再燃のリスクに警戒しつつも、この「コロナ前を大きく上回ったまま残るバランスシートをどう縮小していくか」という重い課題を引き継いで就任したことになるのです。
FRBバランスシートと政策金利の推移3/4
出所:イズミダイズム作成
4. 新議長の「AI論」と1990年代ITバブルの教訓
こうした難しい局面でFRBのトップに立ったウォーシュ氏は、どのような方針を描いているのでしょうか。
かつてのウォーシュ氏は、中央銀行による市場への過度な介入を嫌い、金融引き締めに積極的な「タカ派」として知られていました。しかし近年、彼のスタンスに変化が見られます。その背景にあるのが「AI(人工知能)」の存在です。
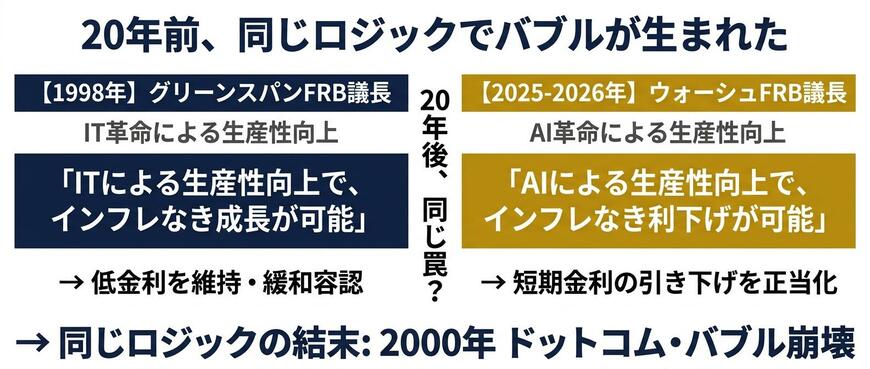
泉田氏の解説によれば、ウォーシュ氏は「AIが劇的に生産性を向上させるため、金利を下げてもインフレは再燃しない」という論理を展開しているといいます。AIが人間の作業を代替し、企業の人件費などの生産コストが下がれば、モノやサービスの値段を上げなくても利益が出せるようになります。だからこそ、利下げを行っても物価高(インフレ)には直結しない、という見立てです。
初心者からすると一見筋が通っているように聞こえるこのAIによる生産性向上論ですが、泉田氏はこの議論に対して、投資のプロならではの鋭い視点から「既視感がある」と警鐘を鳴らします。なぜなら、過去の歴史に全く同じ構図が存在するからです。
それは1990年代後半、当時のグリーンスパンFRB議長の下で起きた「ITバブル(ドットコムバブル)」です。当時も、インターネットの普及という「IT革命」によって生産性が飛躍的に上がり、インフレなき経済成長(ニューエコノミー)が可能だという議論が巻き起こりました。その結果、FRBは利上げを見送り、市場には期待先行で大量の資金が流れ込みました。
しかし、現実はどうだったのでしょうか。
「実際のマネタイズに追いつくのか追いつかないのかみたいな。生産性上がるってことは利益出しますよねってことなんで、イコール利益出なかったらそのIT革命何?っていう話になったわけよ」
当時のIT企業は、期待されたほどの利益(マネタイズ)をすぐには生み出せず、結果としてバブルは弾け飛びました。泉田氏は、現在のAIブームもこれと全く同じ構造を持っていると分析します。
「今の『AIバブル』というAIトレンドも、利益が出れば別にバブルじゃないし、利益が出なかったらバブルになるって話なんですよ」
もし、ウォーシュ新議長のシナリオ通り、AIによる生産性革命が本物であり、企業がしっかりと利益を出せるのであれば、金利を下げてもインフレは起きず、株価も堅調に推移するベストシナリオが実現するでしょう。
しかし、もしAIが期待されたほどの生産性向上をもたらさなかった場合、事態は深刻です。利下げによって市場に投機資金が溢れてバブルが発生し、同時に生産コストが下がらないためインフレも再燃します。
そこから慌てて金利を急激に引き上げ、同時にお金を市場から吸い上げる(QT)ことになれば、経済は急ブレーキを踏まされ、深刻な冷え込みを招く最悪のシナリオに陥りかねません。
アメリカの金融政策は今、AIという未知のテクノロジーの真価が問われる重大な局面に立たされています。
私たち投資家は、FRBの金利政策だけでなく、「企業が本当にAIを活用して利益を生み出せているのか」という実体経済の数字を、これまで以上に冷静に見極める必要がありそうです。
1990年代ITバブルと現在のAI論の構図比較4/4
出所:イズミダイズム作成
なお、本記事は金融政策の仕組みを解説するものであり、特定の金融商品や投資行動を推奨するものではありません。投資に関する最終的な判断は、ご自身の責任において行ってください。



参考資料
- 米連邦準備制度理事会(FRB)公式発表
- ケビン・ウォーシュ氏 経歴(FRB理事会バイオグラフィ)
- 議会調査局(CRS)レポート
- YouTubeチャンネル「イズミダイズム」



