
老後の生活設計において、年金収入と並んで重要なのが医療費の備えです。特に75歳から加入する「後期高齢者医療制度」は、所得によって医療費の自己負担割合が変わるため、仕組みを正しく理解しておくことが大切です。
2026年度からは保険料が引き上げられるなど、高齢者の負担は年々増加傾向にあります。
この記事では、高齢者世帯の所得や医療費の実態を確認しながら、後期高齢者医療制度における医療費の自己負担割合、特に「2割負担」となる所得基準について、最新情報をもとに詳しく解説します。
ご自身の状況と照らし合わせながら、将来の家計管理の参考にしてください。
1. 年齢が上がると医療費はいくら増える?年代別の1人当たり医療費を比較
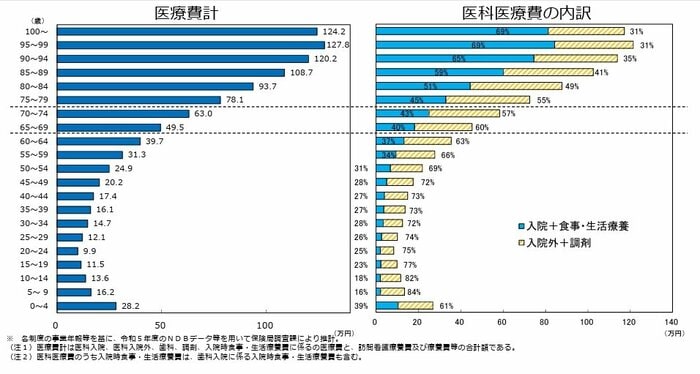
シニア世代にかかる医療費は、年齢を重ねるごとに増えていく傾向が見られます。
厚生労働省の「年齢階級別1人当たり医療費(令和5年度、医療保険制度分)」を参考に、60歳以上の年代別に1人当たりの年間医療費総額と、そのうち「入院+食事・生活療養」が占める割合を見ていきましょう。
1.1 60歳代から100歳以上まで、1人当たり医療費の推移
- 60~64歳:39万7000円(うち「入院+食事・生活療養」の割合:37%)
- 65~69歳:49万5000円(うち「入院+食事・生活療養」の割合:40%)
- 70~74歳:63万円(うち「入院+食事・生活療養」の割合:43%)
- 75~79歳:78万1000円(うち「入院+食事・生活療養」の割合:45%)
- 80~84歳:93万7000円(うち「入院+食事・生活療養」の割合:51%)
- 85~89歳:108万7000円(うち「入院+食事・生活療養」の割合:59%)
- 90~94歳:120万2000円(うち「入院+食事・生活療養」の割合:65%)
- 95~99歳:127万8000円(うち「入院+食事・生活療養」の割合:69%)
- 100歳以上:124万2000円(うち「入院+食事・生活療養」の割合:69%)
年間の医療費総額は、60歳代前半では約39万7000円ですが、90歳代後半には127万8000円と、約3.2倍にまで増加します。
この増加の大きな要因は、「入院+食事・生活療養」に関連する費用です。
70歳代までは外来診療が中心ですが、80歳を過ぎると医療費の半分以上を入院関連が占めるようになり、90歳代後半以降ではその比率が約7割(69%)に達します。
高額療養費制度を使っても、月々の自己負担上限額とは別に、食事代や差額ベッド代(全額自己負担)などがかかる点には注意が必要です。
また、介護費用については、生命保険文化センターの「2024(令和6)年度 生命保険に関する全国実態調査」によると、一時的な費用(※1)の平均が47万円、月々の費用は平均6万7000円(※2)となっています。
ただし、実際の負担額は要介護度や利用するサービスによって大きく変動します。
厚生労働省の「令和6年簡易生命表」によれば、日本の平均寿命は男性81.09歳、女性87.13歳です。
長寿化が進む現代において、入院の長期化や介護への備え、そしてその間の生活費をどう確保するかという視点は、ライフプランを考えるうえで欠かせません。
※1:住宅改造や介護用ベッドの購入などにかかる費用
※2:公的介護保険サービスの自己負担分を含む
2. 高齢者世帯の平均所得は月額約26万円。収入の内訳をチェック
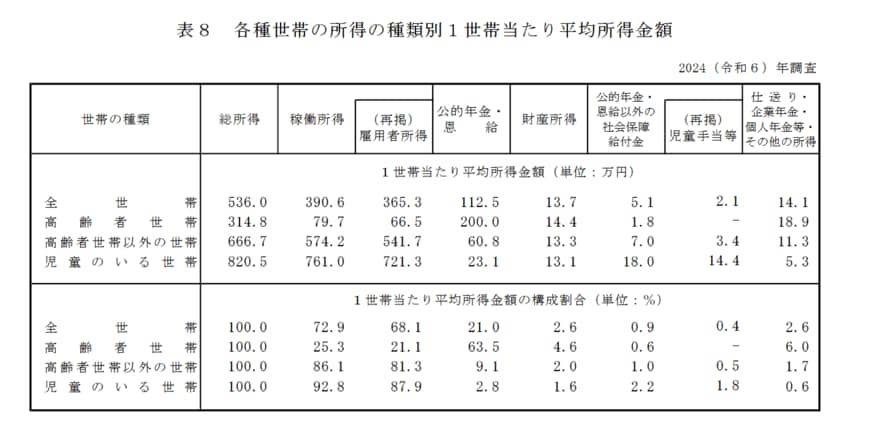
厚生労働省の「2024(令和6)年 国民生活基礎調査の概況」によると、高齢者世帯(※)の年間平均所得額は314万8000円で、1カ月あたりに換算すると約26万円になります。
※高齢者世帯:65歳以上の人のみで構成されるか、65歳以上の人と18歳未満の人で構成される世帯
2.1 所得の6割以上が公的年金。高齢者世帯の収入源の内訳
総所得:314万8000円 (100.0%)
【内訳】(カッコ内は総所得に占める割合)
- 稼働所得:79万7000円(25.3%)
- うち雇用者所得(※):66万5000円(21.1%)
- 公的年金・恩給:200万円(63.5%)
- 財産所得:14万4000円 (4.6%)
- 公的年金・恩給以外の社会保障給付金:1万8000円 (0.6%)
- 仕送り・企業年金・個人年金等・その他の所得:18万9000円(6.0%)
※雇用者所得:世帯員が勤務先から受け取った給料・賃金・賞与の合計額(税金や社会保険料が天引きされる前の金額)
所得の内訳で最も大きな割合を占めるのは公的年金・恩給で、年間200万円(全体の63.5%)です。月額にすると約16万6000円に相当します。
次に大きいのが雇用者所得で、年間66万5000円、月額換算で約5万5000円となり、全体の21.1%を占めます。
このデータから、高齢者世帯の家計は公的年金を主軸としつつ、就労による収入で補っている実態がうかがえます。
続いて、75歳以上の人が加入する後期高齢者医療制度について、対象者や保険料の仕組みを詳しく見ていきましょう。
3. 【後期高齢者医療制度】75歳以上が加入する医療保険制度の概要
後期高齢者医療制度は公的医療保険の一つで、原則として75歳以上のすべての人が加入対象となります。
また、65歳以上74歳以下の方でも、一定の障害があると認定された場合は加入対象です。
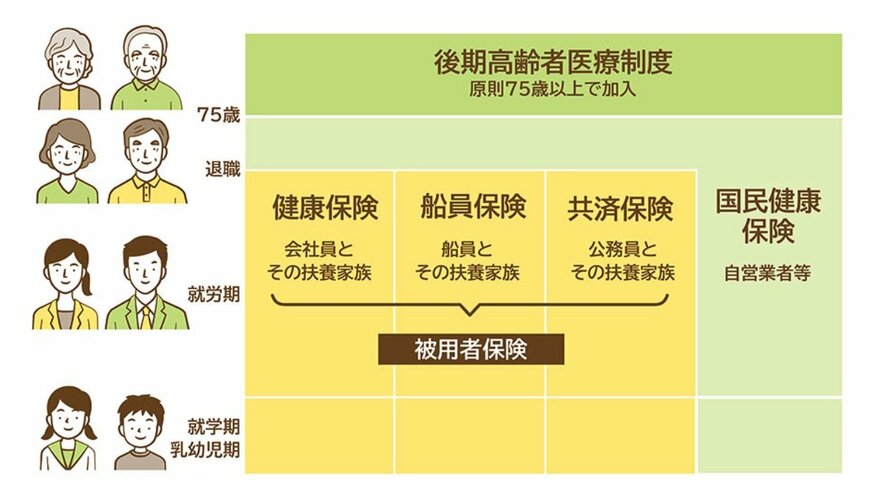
75歳になると、それまで加入していた国民健康保険や、会社員などが加入する健康保険(被用者保険)、共済組合などから自動的に後期高齢者医療制度へ移行します。
この移行は働いているかどうかに関わらず、75歳になった時点で行われます。
保険料は、加入者全員が等しく負担する「均等割額」と、前年の所得に応じて決まる「所得割額」の合計で算出されます。
なお、保険料率は全国一律ではなく、お住まいの都道府県ごとに設定されています。
4. 医療費の自己負担割合は所得で決まる!1割・2割・3割の区分とは
後期高齢者医療制度では、医療機関の窓口で支払う医療費の自己負担割合が、所得に応じて「1割」「2割」「3割」のいずれかに決まります。
一般的な所得の人は1割負担ですが、現役世代と同程度の所得がある人は3割負担です。
さらに、2022年10月1日からは、一定以上の所得がある人を対象に「2割負担」の区分が新設されました。
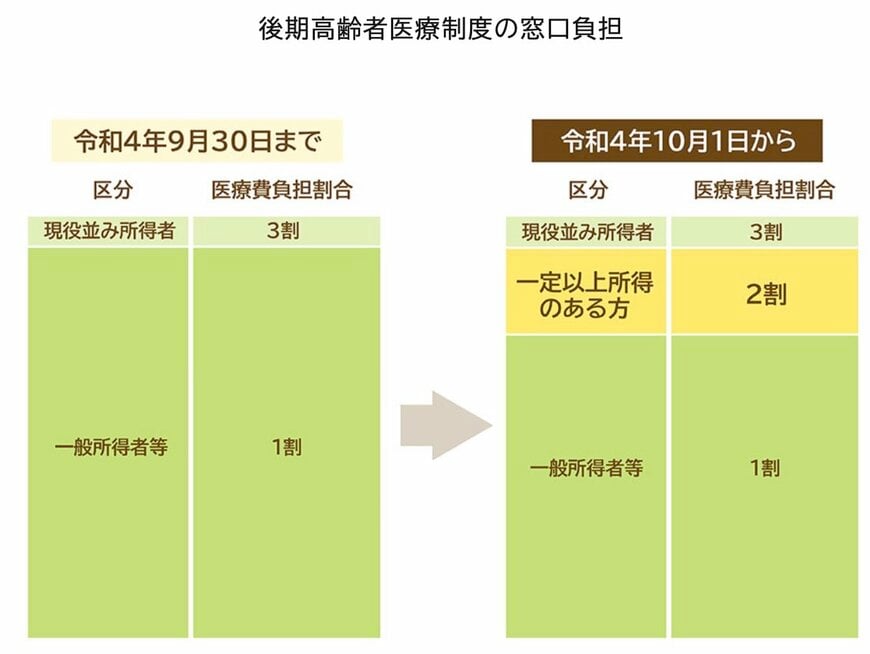
この変更により、これまで1割負担だった人の中にも2割負担に移行した人がおり、医療費の自己負担額が増加したケースがあります。
次に、どのような所得基準の人が2割負担の対象となるのかを具体的に確認していきましょう。
5. 【年収200万円以上が目安】後期高齢者医療制度で「2割負担」になる所得基準
後期高齢者医療制度において、医療費の自己負担割合が2割となるのは、一定以上の所得がある人です。
具体的には、以下の2つの条件を両方とも満たす場合に2割負担の対象となります。
- 1:同じ世帯にいる被保険者の中に、住民税の課税所得が28万円以上の人がいる。
- 2:同じ世帯の被保険者全員の「年金収入(※1)」と「その他の合計所得金額(※2)」を合わせた額が、世帯に被保険者が1人の場合は200万円以上、2人以上の場合は合計320万円以上である。
※1「年金収入」とは、公的年金等控除などを差し引く前の金額です。遺族年金や障害年金は判定の対象外です。
※2「その他の合計所得金額」とは、事業収入や給与収入などから、必要経費や給与所得控除などを差し引いた後の金額です。
ご自身やご家族が2割負担に該当するかどうかは、厚生労働省が提供しているフローチャートで確認するのが便利です。
5.1 あなたは対象?2割負担の判定基準がわかるフローチャート
75歳以上の医療費自己負担割合は、世帯の所得状況などに基づいて判定されます。
2割負担となるのは、世帯内に課税所得28万円以上の被保険者がいることに加え、「年金収入」と「その他の合計所得金額」の合計が以下の基準を超える場合です。
- 単身世帯の場合:「年金収入+その他の合計所得」が200万円以上
- 複数人世帯の場合:「年金収入+その他の合計所得」の合計が320万円以上
自分や家族の負担割合がどうなるか知りたい場合は、厚生労働省が公表しているフローチャートを使うと、判定の目安を簡単に確認できます。

6. 医療費の支払いが困難なときに利用できる減免制度とは
もし医療費の自己負担額の支払いが難しい状況になった場合、一部負担金の減額や免除といった支援制度を利用できることがあります。
適用される条件は自治体ごとに定められていますが、一例として東京都では以下のようなケースが対象となります。
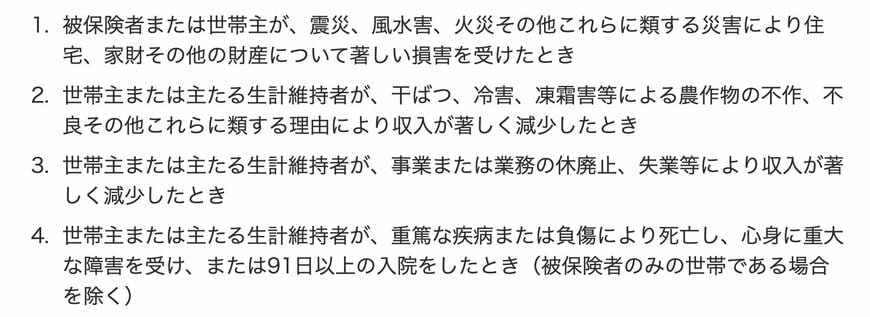
- 被保険者または世帯主が、震災や風水害、火災などの災害で住宅や家財に著しい損害を受けた場合
- 世帯主または主な生計維持者が、干ばつや冷害などによる農作物の不作で収入が著しく減少した場合
- 世帯主または主な生計維持者が、事業の休止・廃止や失業などで収入が著しく減少した場合
- 世帯主または主な生計維持者が、重篤な病気や負傷で死亡、心身に重大な障害を負った、または91日以上入院した場合(被保険者のみの世帯を除く)
減額や免除が適用される期間は、申請日から最長で6カ月ですが、具体的な期間は個々の家計状況などを考慮して判断されます。
申請手続きはお住まいの市区町村の窓口で行います。
申請理由や世帯の状況によって必要な書類が異なるため、事前に問い合わせておくと手続きがスムーズに進むでしょう。
7. 保険料は今後も上がる?後期高齢者医療制度の負担増の背景
ここまで窓口での自己負担割合について見てきましたが、老後の家計を考えるうえでは、毎月支払う「保険料」の動向も無視できません。
厚生労働省の資料「後期高齢者医療制度の令和8・9年度の保険料率について」によると、2026年度における被保険者1人当たりの平均保険料は、月額7989円となる見込みです。
これは2024~2025年度の月額7411円から578円の引き上げとなり、増加率は約7.8%にのぼります。

保険料が上昇する背景には、高齢化の進行に伴う医療費の増大と、制度を支える現役世代の人口減少があります。
これにより、制度を維持するための負担が、高齢者を含む加入者全体で分か担うかたちになっています。
さらに、2026年度からは「子ども・子育て支援金制度」が開始され、医療保険料に上乗せする形で支援金が徴収されます。
後期高齢者医療制度の加入者も対象で、平均で月額194円の負担が見込まれており、年金で生活する高齢者も例外ではありません。
このように、後期高齢者医療制度では窓口での自己負担だけでなく、保険料の負担も年々重くなっています。
老後の資金計画を立てる際には、医療費とあわせて保険料の動向にも注意を払うことが重要です。
8. まとめ:後期高齢者医療制度は所得に応じた負担。自身の状況を確認しよう
この記事では、高齢者世帯の所得の実態や、後期高齢者医療制度の仕組み、医療費の自己負担割合、そして2割負担となる所得の基準について解説しました。
多くの高齢者世帯は公的年金を主な収入源としており、医療費の負担は家計に直接的な影響をおよぼす重要な要素です。
もし医療費の支払いが困難になった場合は、一定の条件を満たせば減額や免除といった支援制度を利用できる可能性があります。
ご自身やご家族の所得がどの負担区分に該当するのかをあらかじめ把握し、万が一のときに利用できる制度についても知っておくことが、安心して老後を過ごすための家計管理につながるでしょう。
※当記事は再編集記事です。


参考資料
- 厚生労働省「後期高齢者医療制度の令和6・7年度の保険料率について」
- 政府広報オンライン「後期高齢者医療制度 医療費の窓口負担割合はどれくらい?」
- 厚生労働省「後期高齢者の窓口負担割合の変更等(令和3年法律改正について)」
- 東京都後期高齢者医療広域連合「一部負担金の減額・免除等」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
- 厚生労働省「年齢階級別1人当たり医療費(令和5年度、医療保険制度分)」
- 生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」
- 厚生労働省「令和6年簡易生命表の概況」1 主な年齢の平均余命
- 厚生労働省「後期高齢者医療制度の令和8・9年度の保険料率について」
- LIMO「【後期高齢者医療】2026年度は保険料が「月7989円」に上昇!さらに「子ども・子育て支援金」の上乗せも…医療費窓口「2割負担」の判定フローも解説」
渡邉 珠紀