
衣替えの季節を迎え、日差しにも夏の力強さが感じられるようになってきました。日々の生活を支えるお金について、将来的な見通しを立てたいと考えている方も多いのではないでしょうか。
老後の生活を支える収入源として、公的年金は多くの人にとって重要な役割を担っています。
しかし、「実際にどれくらい受け取れるのか」「年金だけで生活できるのか」といった疑問を持つ人も少なくないでしょう。
そこで本記事では、公的年金制度の基本的な仕組みを整理するとともに、厚生年金の受給実態や高齢者世帯の収入状況について詳しく見ていきます。
1. 公的年金は「基礎年金」と「厚生年金」の2階建て構造
日本の公的年金制度は、すべての人が加入する「国民年金(基礎年金)」を土台とし、その上に会社員や公務員などが加入する「厚生年金」が積み重なる仕組みとなっています。

1.1 【国民年金】1階部分の概要をおさらい
- 加入対象:原則、日本に住む20歳から60歳未満のすべての人
- 保険料:全員一律、年度ごとに見直しあり(※1)
- 年金額:保険料を全期間(480カ月)納付した場合、65歳以降に満額の基礎年金(※2)を受給できる(未納期間分に応じて減額調整)
※1 国民年金保険料:1万7920円(2026年度の月額)
※2 国民年金(老齢基礎年金)の満額:7万608円(2026年度の月額)
1.2 【厚生年金】2階部分の概要をおさらい
- 加入対象:主に会社員、公務員など
- 保険料:収入に応じて(上限あり)決定する報酬比例制
- 年金額:加入期間や納付保険料により決定(国民年金に上乗せして支給)
国民年金は全員が同じ保険料を負担する制度ですが、厚生年金は収入に応じて保険料が変わる仕組みです。
そのため、どの制度に加入していたかや加入期間の長さによって、将来受け取る年金額には大きな違いが生じます。
2. 厚生年金を「月15万円以上」受給している人はどれくらい?
厚生年金の受給額は、現役時代の収入や加入年数によって異なります。
厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金(老齢基礎年金を含む)の平均月額は15万289円でした。
公的年金は原則として2カ月ごとに支給されるため、この平均額を基準にすると1回あたりの支給額は約30万円となります。
では、平均水準にあたる月額15万円以上を受給している人はどの程度いるのでしょうか。
なお、以下の年金額には国民年金部分も含まれています。
2.1 厚生年金「月15万円以上」の受給者割合
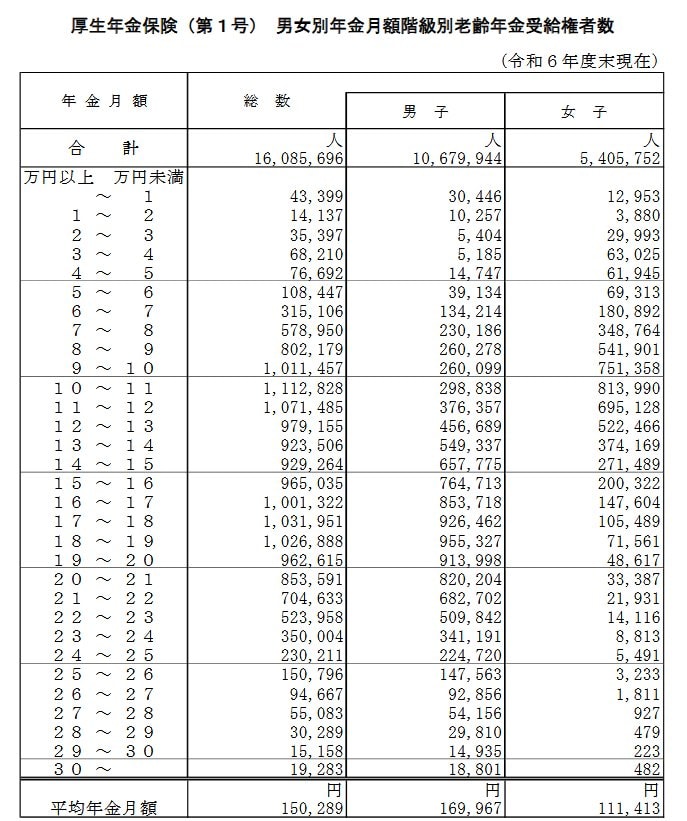
【男女全体】厚生年金の平均年金月額:15万289円
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金受給者全体の平均月額は15万289円です。
受給額ごとの人数分布を見ると、月額15万円以上を受給している人は全体の49.8%でした。
つまり、厚生年金受給者のうち約半数が月15万円以上を受け取っている一方で、半数超は15万円未満となっています。
また、厚生年金を受給していない人まで含めると、この割合はさらに低くなります。
2.2 男女別で見る厚生年金の受給状況
男女別に確認すると、受給額の傾向には大きな差があります。

【男性】厚生年金の平均年金月額:16万9967円
- ~1万円:3万446人
- 1万円以上~2万円未満:1万257人
- 2万円以上~3万円未満:5404人
- 3万円以上~4万円未満:5185人
- 4万円以上~5万円未満:1万4747人
- 5万円以上~6万円未満:3万9134人
- 6万円以上~7万円未満:13万4214人
- 7万円以上~8万円未満:23万186人
- 8万円以上~9万円未満:26万278人
- 9万円以上~10万円未満:26万99人
- 10万円以上~11万円未満:29万8838人
- 11万円以上~12万円未満:37万6357人
- 12万円以上~13万円未満:45万6689人
- 13万円以上~14万円未満:54万9337人
- 14万円以上~15万円未満:65万7775人
- 15万円以上~16万円未満:76万4713人
- 16万円以上~17万円未満:85万3718人
- 17万円以上~18万円未満:92万6462人
- 18万円以上~19万円未満:95万5327人
- 19万円以上~20万円未満:91万3998人
- 20万円以上~21万円未満:82万204人
- 21万円以上~22万円未満:68万2702人
- 22万円以上~23万円未満:50万9842人
- 23万円以上~24万円未満:34万1191人
- 24万円以上~25万円未満:22万4720人
- 25万円以上~26万円未満:14万7563人
- 26万円以上~27万円未満:9万2856人
- 27万円以上~28万円未満:5万4156人
- 28万円以上~29万円未満:2万9810人
- 29万円以上~30万円未満:1万4935人
- 30万円以上~:1万8801人
【女性】厚生年金の平均年金月額:11万1413円
- ~1万円:1万2953人
- 1万円以上~2万円未満:3880人
- 2万円以上~3万円未満:2万9993人
- 3万円以上~4万円未満:6万3025人
- 4万円以上~5万円未満:6万1945人
- 5万円以上~6万円未満:6万9313人
- 6万円以上~7万円未満:18万892人
- 7万円以上~8万円未満:34万8764人
- 8万円以上~9万円未満:54万1901人
- 9万円以上~10万円未満:75万1358人
- 10万円以上~11万円未満:81万3990人
- 11万円以上~12万円未満:69万5128人
- 12万円以上~13万円未満:52万2466人
- 13万円以上~14万円未満:37万4169人
- 14万円以上~15万円未満:27万1489人
- 15万円以上~16万円未満:20万322人
- 16万円以上~17万円未満:14万7604人
- 17万円以上~18万円未満:10万5489人
- 18万円以上~19万円未満:7万1561人
- 19万円以上~20万円未満:4万8617人
- 20万円以上~21万円未満:3万3387人
- 21万円以上~22万円未満:2万1931人
- 22万円以上~23万円未満:1万4116人
- 23万円以上~24万円未満:8813人
- 24万円以上~25万円未満:5491人
- 25万円以上~26万円未満:3233人
- 26万円以上~27万円未満:1811人
- 27万円以上~28万円未満:927人
- 28万円以上~29万円未満:479人
- 29万円以上~30万円未満:223人
- 30万円以上~:482人
男性の平均年金月額は16万9967円、女性は11万1413円です。
月額15万円以上を受給している割合は、男性が68.8%であるのに対し、女性は12.3%にとどまっています。
老後の生活設計を考えるうえでは、公的年金だけで生活費をどこまで賄えるのかを把握することが重要です。
将来の受給見込み額については、「ねんきんネット」や「ねんきん定期便」を活用しながら確認しておくとよいでしょう。
3. 高齢者世帯の収入源は「年金」が中心
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」によると、高齢者世帯(※)の所得構成では、公的年金・恩給が63.5%を占めています。
続いて、仕事による収入である稼働所得が25.3%、財産所得が4.6%となっています。
ただし、これは高齢者世帯全体の平均です。
公的年金・恩給を受給している世帯に限定すると、総所得のすべてを年金が占める世帯は43.4%に達しています。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
3.1 【総所得に占める公的年金・恩給の割合】
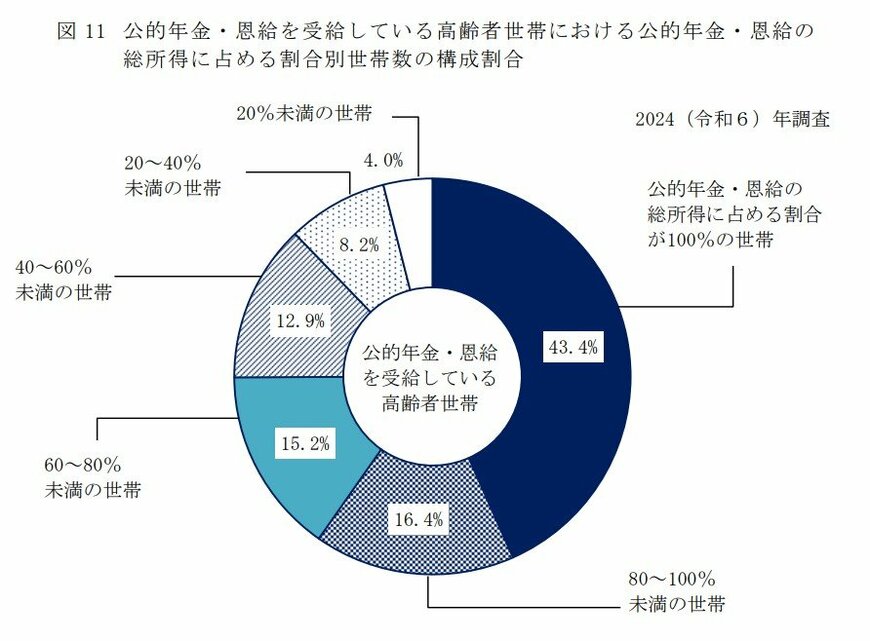
- 公的年金・恩給の総所得に占める割合が100%の世帯:43.4%
- 公的年金・恩給の総所得に占める割合が80~100%未満の世帯:16.4%
- 公的年金・恩給の総所得に占める割合が60~80%未満の世帯:15.2%
- 公的年金・恩給の総所得に占める割合が40~60%未満の世帯:12.9%
- 公的年金・恩給の総所得に占める割合が20~40%未満の世帯:8.2%
- 公的年金・恩給の総所得に占める割合が20%未満の世帯:4.0%
高齢者全体では就労収入なども一定割合を占めていますが、年金受給世帯に限ると、4割超が年金のみを収入源として生活している実態がうかがえます。
4. 65歳以降も「働くシニア」が増えている
前述したように、高齢者世帯の収入源を見ると、公的年金が中心である一方で、仕事による収入(稼働所得)も一定の割合を占めています。
実際に、近年は65歳を過ぎても働き続ける人が増えています。
総務省「統計からみた我が国の高齢者-「敬老の日」にちなんで-」によると、2024年の65歳以上の就業者数は930万人となり、過去最多を更新しました。
65歳以上の就業者数は2004年以降増加傾向が続いており、21年連続で前年を上回っています。
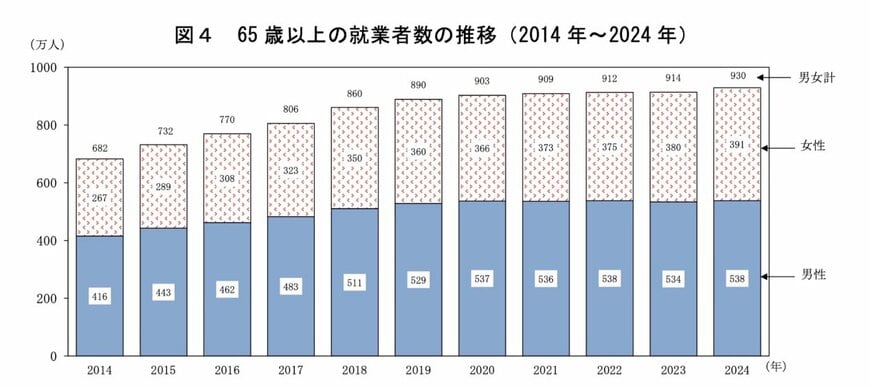
また、就業者全体に占める65歳以上の割合は13.7%となり、前年から0.2ポイント上昇しました。
こちらも過去最高となっており、高齢者が労働市場で担う役割は年々大きくなっています。
背景には、健康寿命の延伸や人手不足に伴うシニア人材への需要拡大に加え、老後資金への不安などもあると考えられます。
定年後も再雇用制度を利用して働き続ける人や、パート・アルバイトなど柔軟な働き方を選ぶ人も少なくありません。
かつては「定年後は年金で暮らす」というイメージが一般的でしたが、現在では年金に加えて就労収入を得ながら生活するスタイルが広がっています。
こうした状況は、前述した高齢者世帯の所得構成において、稼働所得が一定の割合を占めている背景の一つといえるでしょう。
5. 年金の受給実態を知り老後資金を考える
本記事では、公的年金制度の基本的な仕組みを整理するとともに、厚生年金の受給実態や高齢者世帯の収入状況について解説しました。
公的年金は老後の生活を支える重要な制度ですが、受給額は誰もが同じではありません。
さらに、高齢者世帯の所得構成では公的年金・恩給が6割以上を占めており、年金受給世帯に限れば4割超が年金のみを収入源として生活しています。
こうした実態を踏まえると、老後の家計を考える際には平均額だけを見るのではなく、自分自身が将来どの程度の年金を受け取れるのかを把握することが大切です。
ねんきん定期便やねんきんネットを活用しながら、早めに将来設計を進めていきましょう。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」II 各種世帯の所得等の状況
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
- 総務省「統計からみた我が国の高齢者-「敬老の日」にちなんで-」
橋本 優理