
7月に入りました
。冷房などの光熱費や夏向けの支出が増えやすいこの時期は、日々の家計のやりくりを改めて見直すタイミングでもあります。特に、6月に改定された新しい年金を受け取り、これからの収支バランスを確認しているシニア世代の方も多いのではないでしょうか。
将来の老後資金を考える際、「同世代の平均貯蓄額は〇万円」といったニュースの数字を目にして、自身の口座残高との違いに戸惑うこともあるのではないでしょうか。
しかし、世間の平均値とご自身の家計を単純に比較して焦る前に、データの中身を冷静に読み解くステップが不可欠です。
本記事では、公的機関の調査データをもとに、65歳以上の無職夫婦世帯におけるリアルな家計収支や貯蓄の実態をひも解きます。
さらに、実際の年金受給額やシニアの生活意識に関する調査結果、公的年金だけで生活している世帯の割合を交え、平均値の裏に隠れたシニア家計の現在地を客観的に解説します。
1. 65歳以上の無職夫婦世帯における家計の収支状況
「老後の生活費」が実際にどのくらいかかるのか、具体的な数字で見ていきましょう。総務省統計局が公表した「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」を基に、「65歳以上の夫婦のみの無職世帯」の家計収支について詳しく見ていきます。
1.1 無職・夫婦のみ世帯の具体的な家計収支
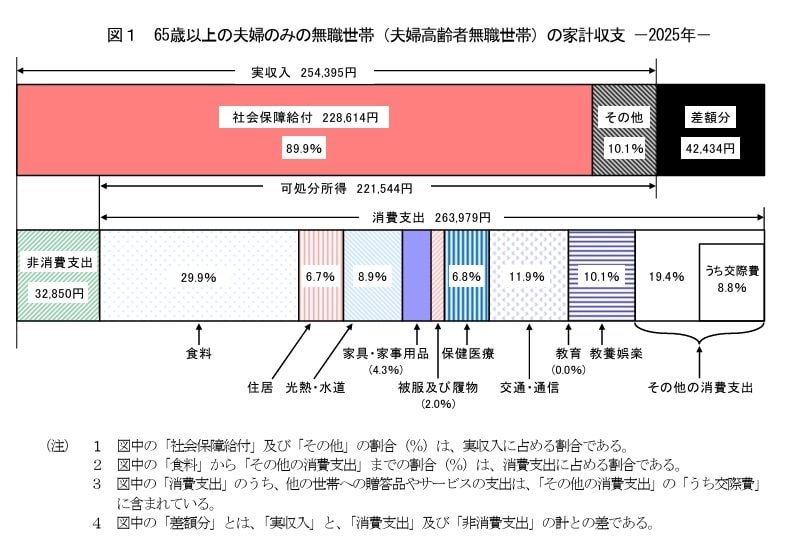
毎月の収入額とその内訳
- 収入の合計額:25万4395円
- うち社会保障給付(主に年金):22万8614円
毎月の支出額とその内訳
- 消費支出:26万3979円
- 非消費支出:3万2850円
支出の合計額:29万6829円
総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によると、この世帯の月々の収入は25万4395円で、そのうち約9割を占める22万8614円が年金などの社会保障給付です。
一方、支出面に目を向けると、生活費である消費支出が26万3979円、税金や社会保険料といった非消費支出が3万2850円となっており、合計は29万6829円です。これを計算すると、毎月約4万2000円が不足している状況がわかります。
1.2 エンゲル係数から見る生活水準
消費支出の詳細を見ると、食費が全体の約3割(29.9%)を占めていることがわかります。これは一般的に「エンゲル係数」と呼ばれ、家計のゆとりや生活水準を測るための一つの指標として用いられます。
加えて、住居費や光熱費、医療費といった固定的な出費も家計の中で一定の割合を占めています。このことから、年金収入だけで生活を賄う場合、家計が赤字に陥りやすい構造が見て取れます。
2. 65歳以上の無職夫婦世帯が保有する平均貯蓄額
次に、総務省統計局の「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」から、世帯主が65歳以上の無職世帯(二人以上の世帯)は、平均でどのくらいの貯蓄を持っているのかを確認します。
2.1 貯蓄額の推移と種類別の内訳
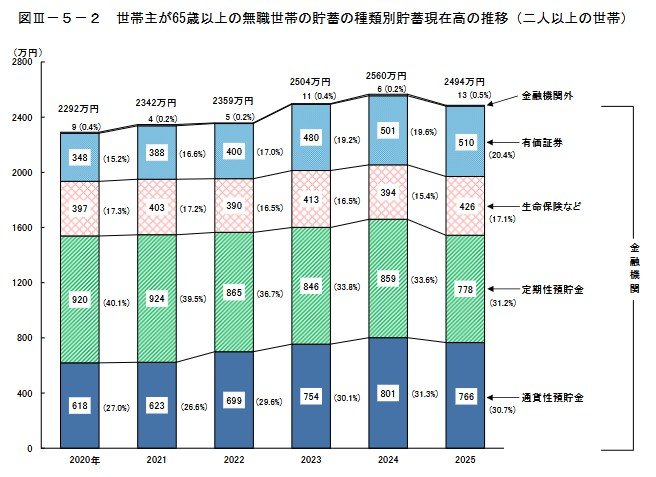
出所:総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」
総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」によると、2025年時点で、世帯主が65歳以上の無職世帯(二人以上世帯)が保有する貯蓄の平均額は2494万円でした。
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
- 2025年:2494万円
過去のデータを見ると、平均貯蓄額は増加傾向にあることがわかります。
また、貯蓄の内訳の推移に注目すると、特に有価証券の割合が年々増加している点が特徴的です。
3. 有職者も含む65歳以上世帯の貯蓄額
続いて、同じく総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」を参考に、働いているシニア世帯も含めた、65歳以上の世帯全体の貯蓄額について見てみましょう。
3.1 貯蓄額の分布状況(2025年データ)
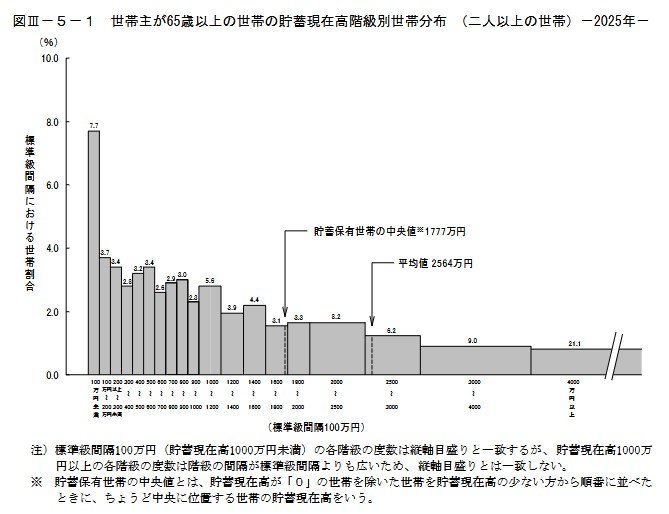
平均値と中央値から見える実態
- 平均値:2564万円
- 貯蓄保有世帯の中央値(※):1777万円
働くシニア世帯を含めた65歳以上の二人以上世帯では、平均貯蓄額は2564万円となっています。
しかし、より実態に近いとされる中央値(貯蓄が0円の世帯を除く)は1777万円であり、平均値とは約787万円もの差があります。
このことから、一部の多くの貯蓄を持つ世帯が平均値を押し上げている可能性が考えられます。
4. 国民年金と厚生年金の平均受給額と男女差
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」によれば、2024年度末時点での平均年金月額は次のようになっています。
※厚生年金の被保険者は第1号から第4号までに区分されています。ここでは、民間企業などに勤務していた方が受け取る「厚生年金保険(第1号)」の年金月額を紹介します(記事内では「厚生年金」と表記)。なお、厚生年金の月額には国民年金(老齢基礎年金)分が含まれています。
4.1 平均月額と受給額の個人差について
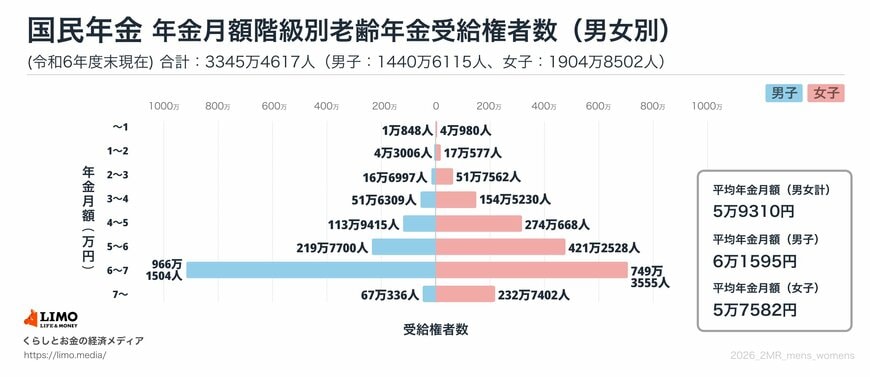

4.2 国民年金(老齢基礎年金)の平均月額
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.3 厚生年金(国民年金部分を含む)の平均月額
〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」によると、国民年金のみを受給する場合の平均額は男性が約6万円、女性が約5万円台です。一方、厚生年金(国民年金部分を含む)では、男性が約16万円台、女性が約11万円台となっています。
ただし、グラフからもわかるように、実際に受け取る年金額は個々人によって大きく異なります。ご自身の正確な年金見込額については、「ねんきんネット」や「ねんきん定期便」で確認することをおすすめします。
5. 高齢者世帯が感じる生活のゆとり
厚生労働省が公表した「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)が自身の生活をどのように感じているか、その実態を見ていきましょう。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
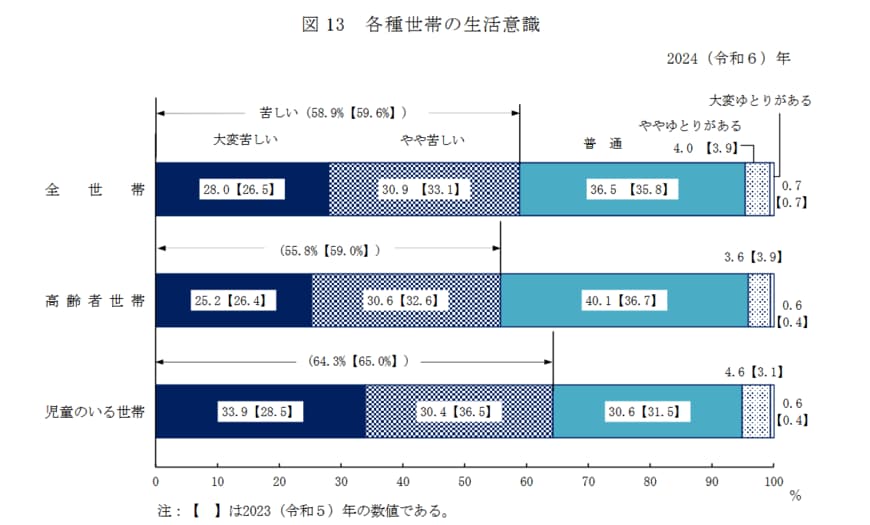
5.1 生活意識に関する調査結果
- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
この調査結果からは、シニア世帯の暮らし向きが、経済的な状況によって大きく三つの層に分かれていることがうかがえます。
まず、全体の半数以上にあたる55.8%が「大変苦しい」または「やや苦しい」と回答しており、日々の生活に経済的な厳しさを感じていることがわかります。
その一方で、「ややゆとりがある」「大変ゆとりがある」と答えた世帯は、合計してもわずか4.2%に過ぎません。経済的な余裕を実感できているシニア世帯は、ごく少数派であるようです。
そして、これら二つの層の中間に位置するのが、40.1%を占める「普通」と回答した層です。この割合は「苦しい」と感じる層には及びませんが、「ゆとりがある」層を大きく上回っています。
経済的に豊かなわけではないものの、堅実に日々の生活を送っている一定数のシニア世帯が、厚い中間層を形成している様子がうかがえます。
6. 公的年金のみで生活する高齢者世帯の割合
実際には、公的年金だけで生活している高齢者世帯は、それほど多くないのが現状です。
厚生労働省が公表した「2024(令和6)年 国民生活基礎調査の概況」によると、収入が公的年金・恩給のみである世帯の割合は43.4%でした。
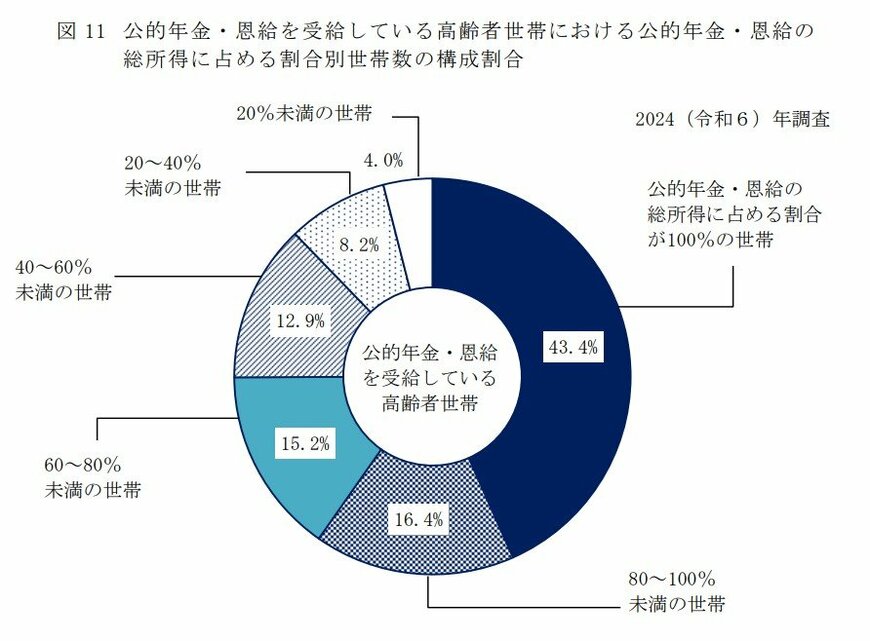
- 公的年金・恩給が総所得に占める割合が100%の世帯:43.4%
- 公的年金・恩給が総所得に占める割合が80~100%未満の世帯:16.4%
- 公的年金・恩給が総所得に占める割合が60~80%未満の世帯:15.2%
- 公的年金・恩給が総所得に占める割合が40~60%未満の世帯:12.9%
- 公的年金・恩給が総所得に占める割合が20~40%未満の世帯:8.2%
- 公的年金・恩給が総所得に占める割合が20%未満の世帯:4.0%
このデータから、残りの56.6%の高齢者世帯は、公的年金や恩給以外の何らかの所得を得て生活費を補っていることがわかります。
公的年金だけで生活を賄うのは難しい可能性も視野に入れ、老後の生活設計を立てていくことが重要といえるでしょう。
7. まとめ
「平均貯蓄2564万円」といった数字は、一部の資産家によって大きく引き上げられた結果に過ぎません。世間の平均値と比較して自身の家計に不安を覚える必要はなく、肝心なのは自分自身の生活サイズを知ることです。
夏の光熱費など支出が増えやすいこの7月、行動すべきことは以下の2点です。
- 手元の通帳や年金振込通知書を確認し、世帯の「手取り収入」を正確に把握する
- 直近の生活費(固定費・変動費)を洗い出し、手取りの範囲内に収める仕組みを作る
世間の貯蓄額や生活水準のデータは参考程度にとどめ、自身のリアルな収支と向き合うこと。平均に合わせた無理なやりくりではなく、地道な家計管理の継続こそが、先々の安心感につながるでしょう。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
川勝 隆登