連日、メディアではAIや先端半導体といった華やかなテーマ株がお祭り騒ぎのような注目を集めており、日経平均株価の騰落を派手に牽引しています。
しかしそうしたボラティリティの激しい銘柄を避け、着実にインカムゲインを積み上げる「堅実なポートフォリオ」を好む個人投資家も少なくないでしょう。
こうしたなか、いま改めて注目したい銘柄のひとつが、キヤノン(7751)です。
同社は6月末に中間配当の権利確定を控えており、配当利回りは3.7%台(2026年6月11日終値ベース)と高い水準をキープしています。
ディフェンシブな運用(リスクを抑えた守りの投資)を好む投資家たちにとって、安心感のある「優良高配当株」として、投資の検討候補に挙げられているようです。
最新決算のポイントと1年間の値動きを振り返ってみましょう。
1. キヤノンの取引概況、6月11日の株価終値は「4,275円」
2026年6月11日のキャノン株の取引概況は以下の通りです。
- 株価(終値):4,275円
- 前日比:▲1.13%
- 始値:4,230円
- 高値:4,275円
- 安値:4,214円
- 出来高:5,029,200株
- 時価総額:5,701,839百万円
- 売買代金:21,379百万円
- PER(会社予想):11.01倍
- PBR(実績ベース):1.08倍
- 配当利回り:3.74%
11日のキヤノンは続落。朝方は中東リスクの再燃で日経平均株価が一時1,800円超急落するなか、同社株にも売りが先行しました。
しかし、その後市場全体が急速に下げ幅を縮小する動きに連動。大引けにかけて買い戻しの勢いが増し、この日の高値(日中高値)まで値を戻して取引を終えました。
2. 2026年12月期1Qは増収ながら2ケタ減益、通期見通しを下方修正
次に、同社が4月23日に発表した最新決算をおさらいしましょう。
詳細は以下の通りです。
キヤノンの決算ハイライト1/2
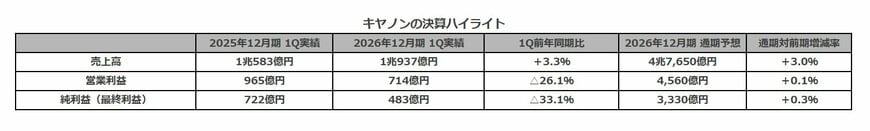
出所:各種資料より筆者作成
2.1 キヤノン(2026年12月期)決算ハイライト
■売上高:米州・欧州での低迷を日本・アジアの好調がカバーし、1Qとしては過去最高を記録しました
- 1Q実績:1兆937億円(前年同期比:+3.3%)
- 通期予想:4兆7,650億円(前期比:+3.0%)
■営業利益:売上は伸びたものの、粗利率の低下と経費の増加がダブルで響き、大幅な減益となりました
- 1Q実績: 714億円(前年同期比:△26.1%)
- 通期予想: 4,560億円(前期比:+0.1%)
■ 純利益(最終利益)
- 1Q実績: 483億円(前年同期比:△33.1%)
- 通期予想: 3,330億円(前期比:+0.3%)
2.2 2026年12月期通期の利益予想を下方修正
4月23日に発表された最新の見通しでは、売上高は据え置かれたものの、メモリ価格の高騰などの影響により、各段階利益が下方修正されています。
2026年12月期 通期連結業績予想の修正内容は以下の通り。
■売上高:4兆7,650億円(前回見通しから変更なし)
■営業利益:4,560億円(前回見通しから230億円の減額/4.8%の下方修正)
前回見通しは4,790億円でしたが、メモリ価格上昇に伴う約503億円のコスト増などが響き引き下げられました。ただし、前期実績(4,554億円)比では0.1%の微増を維持しています。
■税引前当期純利益:4,830億円(前回見通しから120億円の減額/2.4%の下方修正)
前回見通しの4,950億円から引き下げられました。前期実績(4,821億円)比では0.2%の微増となる見通しです。
■同社株主に帰属する当期純利益(純利益):3,330億円(前回見通しから80億円の減額/2.3%の下方修正)
前回見通しの3,410億円から引き下げられました。前期実績(3,321億円)比では0.3%の微増を見込んでいます。
2.3 市場環境:明暗が分かれたビジネスユニット
【追い風】カメラ・半導体露光装置が牽引
カメラやネットワークカメラの需要が引き続き強く、半導体露光装置もメモリ向け投資が急速に回復しています。
【向かい風】地政学リスクとプリンティングの低迷
米国追加関税や中東情勢の悪化などにより、顧客が投資を先送りする傾向が続いています。特にプリンティング事業が市況低迷の影響を受けました。
2.4 なぜ「増収なのに26.1%減益」になったのか?
原因①:粗利率が「47.3%→46.2%」へ悪化(▲1.1pt)
円安によるプラス効果(+1.7pt)があったものの、それを上回るトリプルパンチで相殺されました。
- プロダクトミックスの悪化(▲1.7pt)
- 関税影響(▲0.9pt)
- コスト上昇(▲0.3pt)
原因②:売上の伸び以上に「経費」がかさんだ(▲1.5pt)
売上高に対する経費の割合(経費率)が38.2%から39.7%へと上昇し、さらに利益を圧迫しました。
3. キヤノンの年間チャートをチェック
キヤノン株の1年間の値動きは以下の通りです。
キヤノン株の年間チャート2/2

出所:各種資料より筆者作成
直近1年間のキヤノンの株価は、世界的なカメラ需要の底堅さや半導体露光装置への期待感から2月9日に一時5,033円の年初来高値を付けるなど堅調なトレンドを描いていました。
しかし、2026年4月23日の第1四半期決算発表時に通期の利益予想を下方修正したことをきっかけに市場の失望を誘い、翌4月24日には年初来安値圏となる4,000円台前半(一時4,098円、その後5月7日に最安値3,956円を更新)まで急落する波乱の展開となりました。
足元では4,200円〜4,300円台でのもみ合いが続いており、権利確定月である6月末に向けて、下値の堅さと配当利回り妙味を意識した買い戻しがどこまで入るかが焦点となっています。
4. 2026年12月期の配当予想
2025年12月期の実績(年間160円)と同額の、安定した配当が維持される見通しです。
- 第2四半期末(中間配当):80円00銭
- 期末配当:80円00銭
- 年間配当金(合計):160円00銭
同社は、配当方針と還元姿勢について、「配当金額を下げることなく、配当性向40%を目途に安定的かつ積極的な利益還元の方針のもと、今後の業績動向及び財務状況を踏まえながら適宜見直す」としています。
利益見通しは下方修正されたものの、年間160円の配当が維持される計画であるため、最新の利益予想をベースにした配当性向は会社側が目安として掲げる「40%」をやや上回る41〜42%程度に達する見込みです。
2026年6月の権利確定スケジュールは以下の通りです。
- 6月26日(金):権利付き最終日
- 6月29日(月):権利落ち日
- 6月30日(火):権利確定日
5. まとめ
キヤノンの2026年12月期第1四半期決算は、米州や欧州でのプリンティング市況の低迷を日本やアジアの好調がカバーし、売上高は第1四半期として過去最高となる1兆937億円を記録しました。
一方、利益面ではメモリコストの上昇や米国追加関税、プロダクトミックスの悪化などが響き、営業利益が前年同期比26.1%減の714億円となるなど大幅な減益を強いられています。
これに伴い通期の業績予想も下方修正され、売上高は4兆7,650億円に据え置かれたものの、営業利益は前回見通しから230億円減額の4,560億円へと引き下げられました。
しかし、旺盛なAI向け需要を捉えた半導体露光装置のメモリ向け投資が急速に回復しているほか、カメラやネットワークカメラの需要も強く、好調な事業が全体を支える粘り強さも見せています。
投資家が重視する配当については、年間160円の安定した計画が据え置かれています。
利回り3.7%台の優良高配当株としてのインカムゲイン妙味は依然として高く、手堅い運用を好む個人投資家にとって、6月末の権利確定に向けて引き続き有力な選択肢と言えるかもしれません。
ただし、地政学的リスクや為替の変動など世界情勢は依然として不確定かつ予測困難な側面も多いため 、投資を検討する際は企業のIR資料などで最新の情報をしっかりと収集し、ご自身の責任とご判断のもとで慎重に進めるようにしてください。
【免責事項】 本レポートは、発行体の提供する決算短信、有価証券報告書、会社案内、および一般に公開されているニュースリリース等、信頼に足ると判断した情報のみに基づいて作成された情報提供資料です。本資料のいかなる部分も、株式やその他の金融商品の購入、売却を勧誘・推奨するものではありません。投資にあたっての最終決定は、株価変動リスクやマクロ経済の動向、地政学的要因などを十分にご考慮の上、ご自身の責任とご判断において行っていただきますようお願い申し上げます。