2026年も折り返し地点を迎え、夏のボーナスシーズンが近づいています。将来の資産形成や老後資金について改めて考える方も多いのではないでしょうか。
経済の先行きが不透明な中、実は日本国内では純金融資産1億円以上を持つ「富裕層」の数が過去最多を更新し続けています。なぜ今、富裕層は増えているのでしょうか。最新の調査データから、普通の会社員からでも資産を築くためのヒントを探ります。
1. 【富裕層ピラミッドの頂点】純金融資産5億円以上の「超富裕層」は約11万世帯
「お金持ち」と一言でいっても、その基準は人それぞれです。株式会社野村総合研究所では、預貯金や株式といった金融資産の合計から、住宅ローンなどの負債を差し引いた「純金融資産額」を基準に、各世帯を5つのカテゴリーに分類しています。
1.1 純金融資産額で見る5つの階層と世帯数
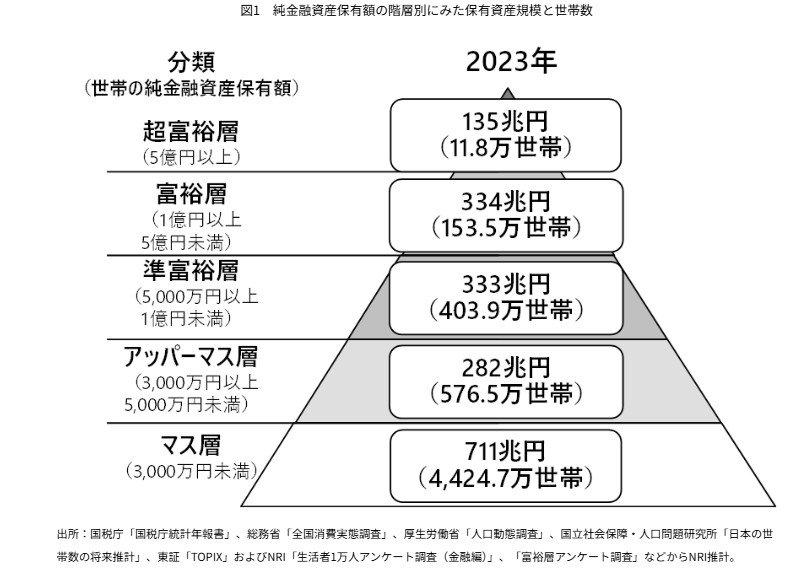
出所:株式会社野村総合研究所「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」
- マス層(3000万円未満):約4424.7万世帯
- アッパーマス層(3000万円以上5000万円未満):約576.5万世帯
- 準富裕層(5000万円以上1億円未満):約403.9万世帯
- 富裕層(1億円以上5億円未満):約153.5万世帯
- 超富裕層(5億円以上):約11.8万世帯
この分類に基づくと、純金融資産が1億円以上の世帯を「富裕層」、5億円以上を「超富裕層」と位置づけています。最新の推計では、これら2つの層を合計すると約165万3000世帯にのぼります。
これは日本の全世帯のうち、およそ33世帯に1世帯(約3%)が富裕層に該当するという計算です。現状、日本で最も割合が大きいのは純金融資産3000万円未満の「マス層」で、全体の約8割を占めています。
富裕層というと自分とはかけ離れた世界に感じるかもしれませんが、実際にはマス層から着実に資産を増やし、準富裕層やそれ以上の階層へと移行する世帯が近年増加傾向にあります。
2. 【お隣さんは1億円プレーヤー?】いつの間にか富裕層・スーパーパワーカップルの正体
リーマン・ショックや東日本大震災の直後には一時的に減少したものの、日本の富裕層・超富裕層はここ10年ほど著しい勢いで拡大を続けています。
2.1 右肩上がりで成長する富裕層の世帯数と資産額

野村総合研究所の推計によると、2013年に100万世帯を突破して以降も増加し、2023年には過去最高の165万3,000世帯(純金融資産総額469兆円)に達しました。特に近年の急増は、歴史的な株価上昇や円安の進行が主な要因とみられています。
- 2005年:86.5万世帯 / 213兆円
- 2013年:100.7万世帯 / 241兆円
- 2023年:165.3万世帯 / 469兆円
2.2 投資で資産を「育てる」2つの新しい富裕層
近年、地主や企業の創業者といった従来型の資産家とは異なる、新しいタイプの富裕層が登場しています。
「いつの間にか富裕層」
特別な高年収ではなくとも、40〜50代の会社員が長年の勤務と並行して投資を続け、複利効果で資産を築き上げた層。
「スーパーパワーファミリー」
パワーカップルをさらに上回る、世帯年収3,000万円を超える都市型の共働き世帯。50代にかけて急速に資産を形成するのが特徴。
彼らに共通しているのは、資産を単に「守る」だけでなく「育てる」という意識です。
3. 【年収3000万・5000万の壁】富裕層の資産ポートフォリオをみる
株式会社博報堂の博報堂富裕層マーケティングラボ(HAML)が発表する「新富裕層調査2025」では、富裕層の資産ポートフォリオが明らかになりました。
世帯年収別での「金融資産1億円以上」世帯/「同5億円以上」世帯の構成比」

出所:博報堂富裕層マーケティングラボ(HAML)「新富裕層調査2025」
「株式」や「NISA」はインカムリッチ(高所得者)の間で広く浸透しており、世帯年収による差はほとんどありません。しかし、年収が「3000万円」「5000万円」を超えるタイミングで、投資先は一気に多様化・高度化していきます。
3.1 世帯年収3000万円以上:オルタナティブ資産への進出
リスク資産や現物資産への投資が拡大。一般的な投資から一歩踏み出し、独自の運用を行う傾向が目立ち始めます。
- 暗号資産(仮想通貨等): 21.8%
- アクティブファンド: 20.9%
- REIT(不動産投資信託): 20.7%
3.2 世帯年収5000万円以上:専門的な金融商品と「現物」の保有
年収5000万円を超えると、よりニッチで専門的な金融商品に加え、インフレに強い「現物資産」への投資がさらに加速します。
- 高度な金融商品: FX(28.2%)、社債(22.9%)、先物・オプション(16.0%)、プライベートエクイティ(15.4%)
- 価値ある現物資産: 時計・宝飾等(23.5%)、金(21.0%)、アート(16.8%)
4. 将来の安心のために、一歩ずつ始める資産形成
日本における富裕層の実態を詳しく見ていくと、彼らが必ずしも特別な存在ではなく、日々の仕事と地道な資産形成を両立させてきた「継続する力」を持っていることがわかります。
自分自身の資産状況を客観的に見つめ直すことは、他人と比較するためではありません。自分たちの家庭に合った将来の目標を設定するための、重要な第一歩となります。
新NISAをはじめとする制度を活用しながら、これからの生活に向けて「我が家ならではの資産の育て方」を考えてみてはいかがでしょうか。