


もうすぐ夏のボーナスが支給されます。まわりの同年代はどのくらい貯められているのだろう、と気になる時期ではないでしょうか。
J-FLEC(金融経済教育推進機構)が公表した「家計の金融行動に関する世論調査 2025年」を見ると、世帯のタイプや年代ごとに貯蓄額の開きが大きくなっています。
40歳代から70歳代までの平均だけを切り取ると順調に見える数字も、中央値や貯蓄分布まで踏み込むと、また違った景色が見えてきました。
この記事では、年代別・世帯別の平均貯蓄額と中央値、手取り収入からの貯蓄割合を、J-FLECの最新調査をもとに整理していきます。
1. 【みんなの貯蓄額】年代別の貯蓄額(平均・中央値)はいくら?
はじめに、年代ごとの「平均貯蓄額」から順番に見ていきましょう。
1.1 【単身世帯】「40歳代・50歳代・60歳代・70歳代」の貯蓄額はいくら?
「家計の金融行動に関する世論調査 2025年」(J-FLEC:金融経済教育推進機構)から、単身世帯の平均貯蓄額を年代別に並べてみました。
※この調査でいう金融資産は、預貯金のほか株式・投資信託・生命保険などが含まれます。普段の決済に使う普通預金口座の残高は集計に含まれていない点に注意してください。
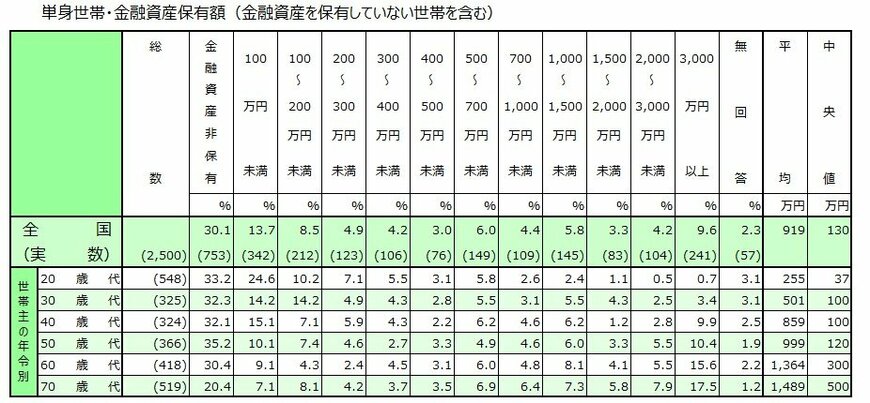
【年代:平均値・中央値】
- 40歳代:859万円・100万円
- 50歳代:999万円・120万円
- 60歳代:1364万円・300万円
- 70歳代:1489万円・500万円
1.2 【二人以上世帯】「40歳代・50歳代・60歳代・70歳代」の貯蓄額はいくら?
続いて、同じJ-FLECの資料から、二人以上世帯の平均貯蓄額を40歳代から70歳代まで順番に見ていきます。
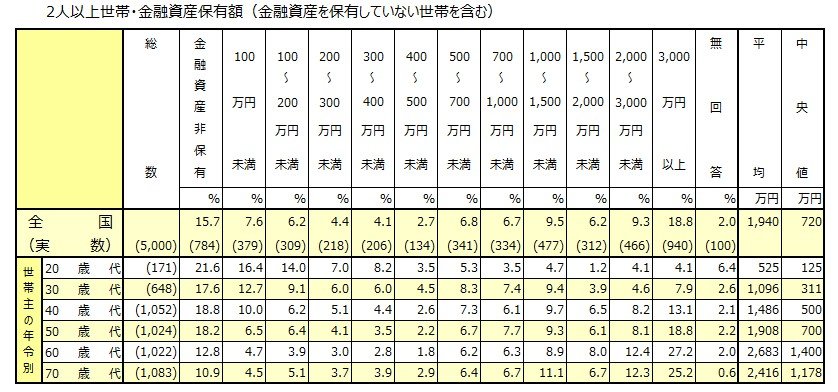
【年代:平均値・中央値】
- 40歳代:1486万円・500万円
- 50歳代:1908万円・700万円
- 60歳代:2683万円・1400万円
- 70歳代:2416万円・1178万円
平均額だけを切り取って眺めると、物価高が続くなかでも世帯のお金は着実に積み上がっているように映るかもしれません。
ただし平均値は、一部の高額貯蓄世帯に引き上げられやすい指標です。「多数派の暮らしぶり」を映す数字としては、過信しないほうが安心と言えるでしょう。
より実感に近いとされる中央値で見ると、1000万円を超えるのは二人以上世帯の60歳代以降にとどまります。
2. 【円グラフ】年代別の貯蓄平均・中央値を円グラフで見る
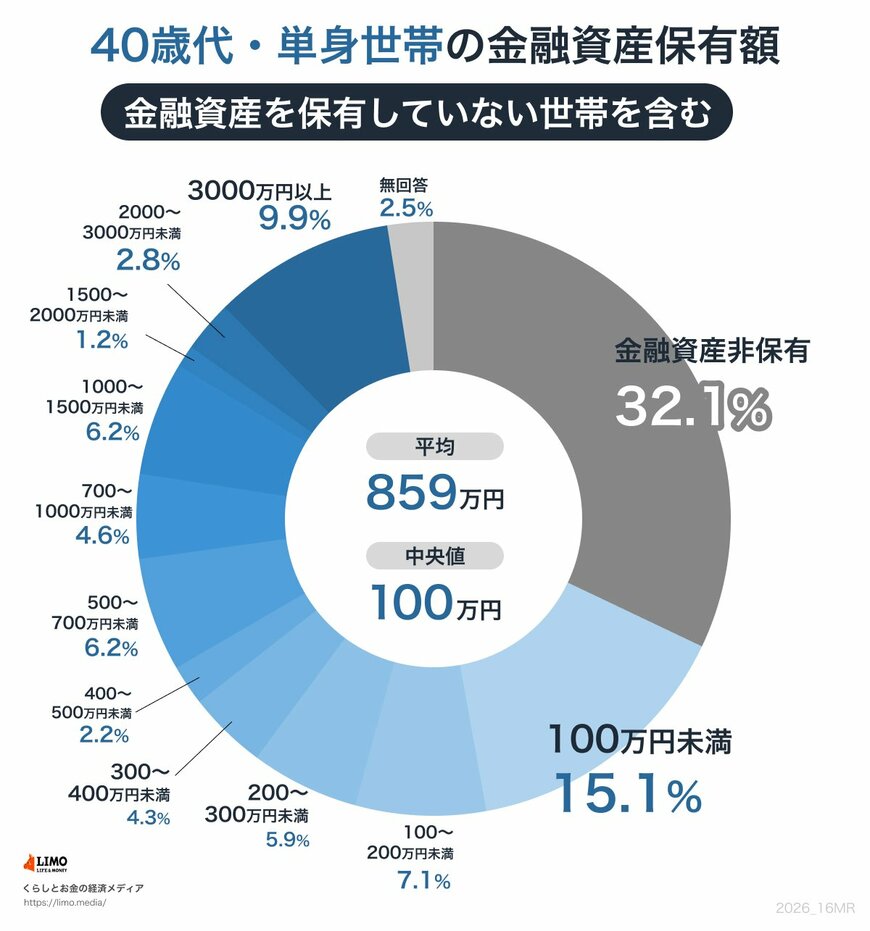
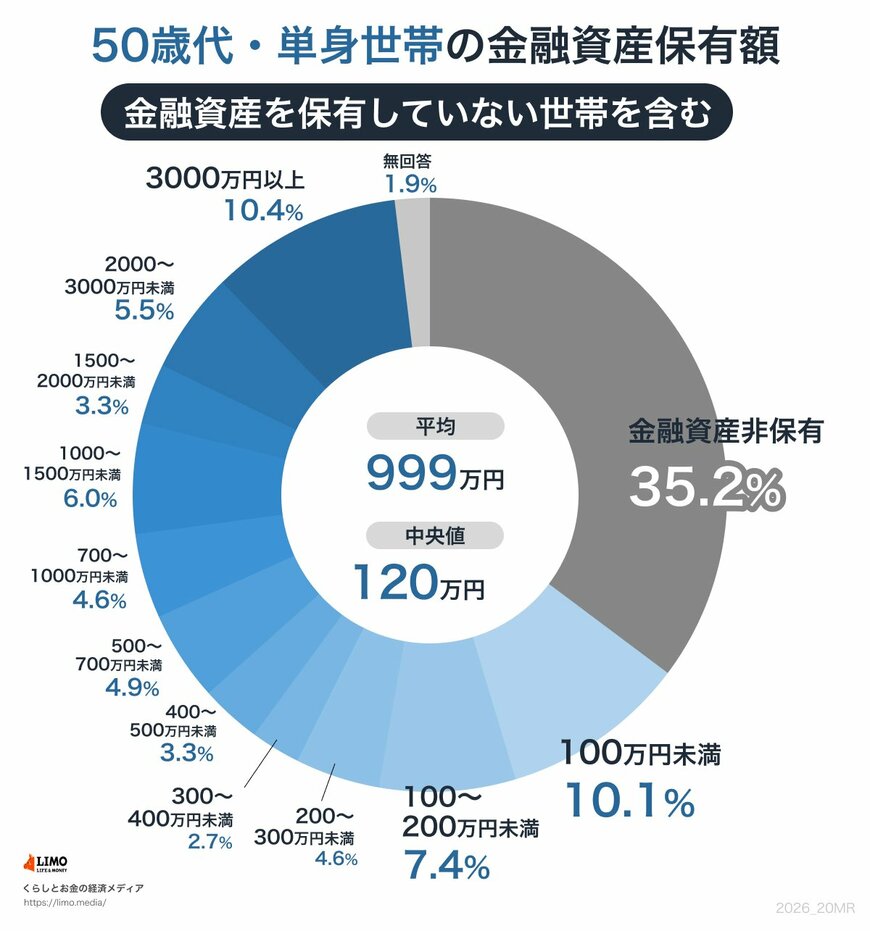
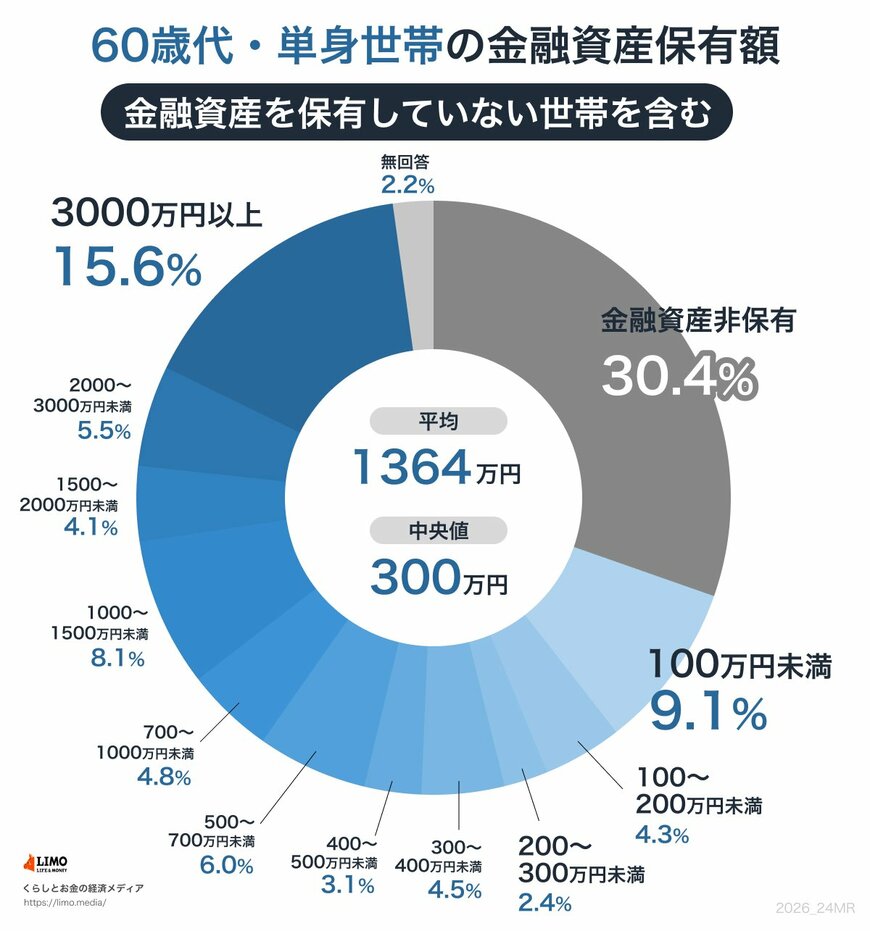
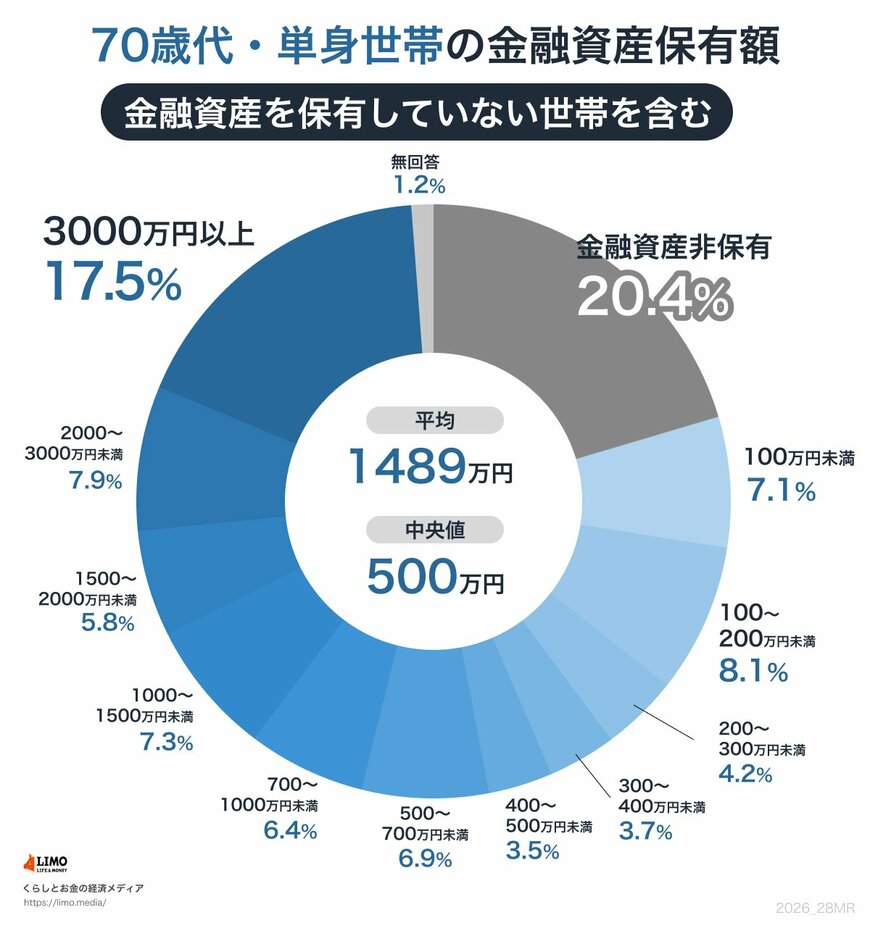
次章では、年代ごとに「貯蓄100万円未満」と「貯蓄2000万円以上」の世帯がどれくらいの割合を占めているのかを見ていきましょう。
3. 【年代別】「貯蓄100万円未満」と「貯蓄2000万円以上」、それぞれどの程度の世帯が占める?
前章で確かめた平均値と中央値の差からもうかがえるように、貯蓄の状況は年代ごとに大きく開いており、十分な蓄えを持てていない世帯もめずらしくありません。
ここからは世帯のタイプを分けつつ、各年代で「貯蓄100万円未満」と「貯蓄2000万円以上」の世帯がどれくらいを占めているのかを確認していきましょう。
3.1 【単身世帯】「貯蓄100万円未満」と「貯蓄2000万円以上」の割合は?
先ほどと同じ「家計の金融行動に関する世論調査 2025年」(J-FLEC:金融経済教育推進機構)から、単身世帯の「貯蓄100万円未満(金融資産非保有を含む)」と「貯蓄2000万円以上」の割合を見てみます。
【単身世帯:年代・貯蓄100万円未満の割合・貯蓄2000万円以上の割合】
- 40歳代:47.2%・12.7%
- 50歳代:45.3%・15.9%
- 60歳代:39.5%・21.1%
- 70歳代:27.5%・25.4%
3.2 【二人以上世帯】「貯蓄100万円未満」と「貯蓄2000万円以上」の割合は?
同じJ-FLECの資料から、二人以上世帯における「貯蓄100万円未満」と「貯蓄2000万円以上」の割合を並べてみました。
- 40歳代:28.8%・21.3%
- 50歳代:24.7%・26.9%
- 60歳代:17.5%・39.6%
- 70歳代:15.4%・37.5%
単身か二人以上かを問わず、貯蓄をほとんど持たない世帯がいずれの年代でも全体の2〜4割を占めている様子がうかがえます。
逆に、貯蓄が2000万円を超える世帯は、40〜50歳代ではおおむね1〜2割にとどまり、60歳代・70歳代でも2〜4割ほどで、多数派とまでは言えないのが実態です。
こうした分布を踏まえると、毎月の手取りからどれくらいを蓄えに回しているのか、現役世代の積み立て方にも目を向けたくなるところです。
次章では、40歳代から70歳代までの各年代で、収入のうちどれくらいを貯蓄に充てているのかを確認していきましょう。
4. 【40歳代・50歳代・60歳代・70歳代】手取りからの貯蓄割合「平均」は何%?
最後に、同じくJ-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査 2025年」から、40歳代〜70歳代の手取りに対する貯蓄割合を確かめておきます。
4.1 【単身世帯】手取り収入からの貯蓄割合の平均は?
J-FLECの同資料によれば、単身世帯が年間の手取り収入から預貯金へ振り向けている平均割合は次のとおりです。
- 40歳代:17%
- 50歳代:16%
- 60歳代:20%
- 70歳代:23%
※金融資産保有世帯のうち金融資産に振り分けた世帯
同じ年間手取り収入のうち、債券・投資信託・株式へ振り向けている割合はこちらです。
- 40歳代:17%
- 50歳代:12%
- 60歳代:9%
- 70歳代:10%
※金融資産保有世帯のうち金融資産に振り分けた世帯
単身世帯は年代によって、お金の「守り」と「増やし方」の比重が変化していく姿がうかがえます。
年齢が上がるほど手取りから預貯金へ回す比率が高まり、60歳代以降は将来の支出に備える安定志向のお金の置き方が見えてきます。
いっぽうで債券や投資信託、株式への振り分けは40歳代がいちばん高く、その後は年代を追うごとに縮小しており、運用リスクをおさえる方向へとゆるやかに移っていく流れが読み取れます。
4.2 【二人以上世帯】手取り収入からの貯蓄割合の平均は?
同じJ-FLECの資料で、二人以上世帯の年間手取り収入のうち、預貯金へ充てている平均割合を確かめます。
- 40歳代:18%
- 50歳代:17%
- 60歳代:17%
- 70歳代:16%
※金融資産保有世帯のうち金融資産に振り分けた世帯
続いて、債券・投資信託・株式へ振り向けている割合を並べてみます。
- 40歳代:15%
- 50歳代:13%
- 60歳代:10%
- 70歳代:14%
※金融資産保有世帯のうち金融資産に振り分けた世帯
二人以上世帯では預貯金への振り分け割合に、40〜70歳代を通じた大きな違いは見られません。
長い期間を通じて安定した貯蓄の姿勢が続いている様子がうかがえます。
いっぽう、債券・投資信託・株式への振り分けは年代とともに一度下がるものの、70歳代では再び上向きます。
資産運用をぱたりとやめてしまうのではなく、状況に合わせて続けている様子も読み取れます。
家計全体を見渡しつつ、年代ごとにリスクの取り方を細かく調整している姿が、二人以上世帯の特徴と言えそうです。
5. 【まとめ】平均だけでなく中央値・分布で見ると、別の景色が立ちあがる
本記事では、J-FLEC「家計の金融行動に関する世論調査 2025年」を手がかりに、40歳代〜70歳代の貯蓄額と手取りからの貯蓄割合を整理しました。
平均値だけを見ると、世帯のお金は順調に積み上がっているようにも映ります。
しかし中央値や分布まで踏み込むと、貯蓄100万円未満の世帯がいずれの年代でも2〜4割を占めるなど、別の景色が立ちあがってきました。
平均額は「傾向」をつかむのに役立つ一方、自分の暮らしと比べる物差しとしては万能ではありません。
大切なのは、平均との差分ではなく、ご自身のライフステージや支出ペースに合った「無理のない貯蓄の充て方」を見つけることです。
夏のボーナスや家計の見直しがしやすい時期に合わせて、毎月の手取りに対する貯蓄割合を一度書き出してみてはいかがでしょうか。



参考資料
太田 彩子


