
税金や社会保険料負担で苦しむ中・低所得者の負担軽減などを目的とした「給付付き税額控除」の議論が本格化しています。2026年5月27日には政府資料で具体的な設計イメージが示され、2027年度の本格導入に向けて6月を目処に、中間取りまとめを行う予定です。
ただし、「社会保障国民会議」の実務者会議では、税額控除は先送りして当面は「現金給付」に一本化する方向性が示されました。
本記事では、給付付き税額控除の概要について解説します。制度導入の背景や2027年度の給付イメージも紹介しますので、働き方や生活設計を検討するうえでの参考にしてください。
1. 【給付付き税額控除】日本の「純負担率」は高すぎる?3つのケースで支援の例をみる
最初に、給付付き税額控除の概要と制度導入の背景、支援イメージについて解説します。
1.1 給付付き税額控除は「減税」と「現金給付」を組み合わせた制度
給付付き税額控除は、所得税額から一定額を差し引き、控除しきれない分を現金で給付する仕組みです。つまり、「減税」と「現金給付」を組み合わせた制度と言えます。
減税だけでは恩恵を受けられない所得の低い層にも、支援が届くという点が特徴です。アメリカやフランスなど多くの国で、所得格差の是正や再分配を目的とした社会保障制度として導入されています。
1.2 制度導入の背景
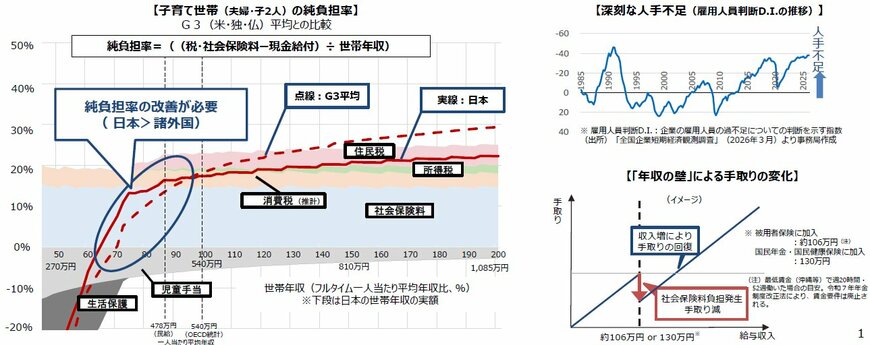
制度導入の背景には、日本の中低所得層の「純負担率」の高さがあります。純負担率とは、税と社会保険料から現金給付を差し引いた実質的な負担割合のことです。
さらに、共働き子育て世帯では、生活保護水準をやや上回る収入帯において、純負担率がG3(米独仏)平均より高くなっています。所得が低い層ほど社会保険料負担が相対的に重く、子育て支援が不十分であることが原因の1つです。
また、税金や社会保険料が課される年収の壁による「働き控え」が問題になっています。給付付き税額控除の導入により、中低所得層や共働き子育て世帯の「純負担率」を緩和したり、働き控えを緩和したりする効果が期待されています。
1.3 もし「4万円」の給付付き税額控除が導入されたら?3つのケースで試算
1人当たりの支援額は未定ですが、「1人当たり年間4万円」との意見もあります。もし「4万円」の給付付き税額控除が導入された場合、どのような支援を受けられるかをケース別に試算してみます。支援額(減税額又は給付金額)は所得にかかわらず一律とします。
所得税額別の支援内容2/3
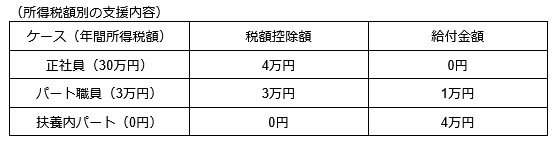
筆者作成
同じ4万円の支援でも、所得が高い人ほど減税の比率が大きく、所得が低い人ほど現金給付の比率が高くなります。定額減税では所得税のかからない人は恩恵を受けられませんでしたが、給付付き税額控除なら所得の低い人またはない人も同額の支援が受けられます。
ここまで、給付付き税額控除の概要と支援イメージについて解説しました。次章では、なぜ2027年度は「現金給付」に一本化されたのか、その理由と現金給付のイメージについて解説します。
2. 【最新動向】なぜ「現金給付」に一本化?3つの理由を解説
前述の通り、2027年度は税額控除は見送り現金給付のみで先行スタートする方向です。主な理由を解説します。
2.1 理由①:社会保険料負担が重く税額控除では効果を実感しにくい
中低所得者の給与から控除される所得税はあまり多くなく、給与の15%前後を占める社会保険料(健康保険料や厚生年金保険料などの本人負担分)が手取り収入に大きく影響し負担感を感じる人が多いのが現状です。
そのため、税額控除で月々の所得税を軽減してもその効果はあまり実感できないと考えられます。まとめて現金給付したほうが、手取り収入のアップを実感しやすくなります。
2.2 理由②:企業の事務負担を軽減する
2024年の定額減税では、給与システムの変更や年末調整業務など企業に大きな事務負担が発生しました。法案が成立して詳細が確定するまでに時間を要するため、企業が2027年度実施に向けて事前対応する時間はほとんどありません。
また、小規模な企業ほど大きな負担となることが予想されます。このような企業の負担や混乱を軽減することも、税額控除を見送る理由の1つとされています。
2.3 理由③:現金給付の方が制度設計が容易である
現金給付は税額控除と比較して制度設計が容易で、早期かつ円滑な導入に向くと考えられています。また、過去にコロナ対策や物価高対策などで現金給付を行った実績があり、既存のシステムの活用も考えられるでしょう。
3. 【2027年度は先行スタート】支援額を所得に応じて変動させる案も
2026年5月27日に公表された内閣官房の「給付付き税額控除のイメージ(制度設計)」では、支援額を所得に応じて変動させる案が示されました。

具体的な論議はこれからですが、提示された案の主な特徴は次の通りです。
- 非課税者に対しては一律に定額給付
- 非課税ラインを超えた人には収入に応じて支援額を逓増
- 負担感の大きい中低所得者に対し最大の支援額を定額で給付
- 所得が一定額を超えると支援額を逓減
- 年収の壁を超えた人への支援額上乗せを検討
- 子育て世帯への支援額上乗せを検討
給与所得者だけでなく、自営業者やフリーランス、就労継続中の高齢者も対象となる予定です。中低所得者や子育て世代の負担感の軽減や、年収の壁による働き控えの緩和などの効果が期待できる内容と言えるでしょう。
4. おわりに
給付付き税額控除は、「減税」と「現金給付」を組み合わせた制度です。税と社会保険料を合わせた「純負担率」が諸外国と比較して高い中低所得者の負担軽減などを目的としています。減税だけでは恩恵を受けられない低所得層にも、支援が届くという点が特徴です。
2026年6月頃に中間取りまとめを行い2027年度に本格導入の予定ですが、税額控除は見送り現金給付のみで先行スタートする方向となりました。給付付き税額控除の動向に注意しつつ、今後の働き方を再検討してみましょう。


参考資料
- 内閣官房「資料2 給付付き税額控除のイメージ(中間とりまとめに向けた議論の整理(給付付き税額控除))」
- 内閣官房「参考資料2 中間とりまとめに向けた議論の整理(給付付き税額控除)(第11回給付付き税額控除等に関する実務者会議(令和8年5月20日)資料7)」
- 内閣官房「資料2 給付付き税額控除の制度設計に向けて③」
西岡 秀泰