
今月は今年3回目となる年金支給日があります。2カ月に一度の年金支給日が近づくと、ご自身の将来の受給額について考える方も多いかもしれません。
この記事では、厚生労働省が公表した最新の統計データや令和8年度の改定額を基に、現在の厚生年金の受給実態を解説します。あわせて、年金制度に関するよくある誤解についても見ていきましょう。
1. 【2026年度】厚生年金の改定額は?標準的な夫婦世帯で「月額23万7279円」にアップ
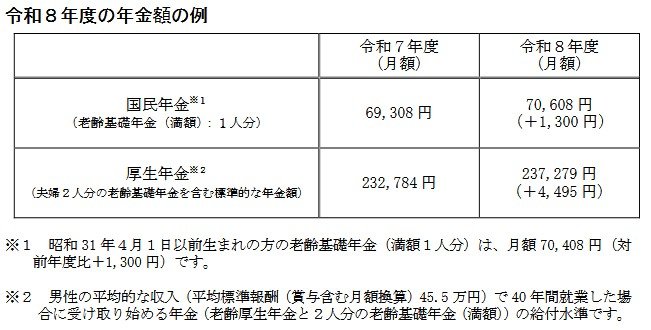
2026年6月の年金支給日より令和8年度の年金改定額が支給されます。
▼【令和8年度の年金額(月額)の例】
- 国民年金(老齢基礎年金の満額・1人分):7万608円(前年度から1300円増)
- 厚生年金(標準的な夫婦世帯のモデルケース):23万7279円(前年度から4495円増)
※上記の厚生年金額は、平均的な収入(平均標準報酬額45万5000円)を得て40年間勤務した夫と、その期間中に専業主婦であった妻の基礎年金を合計したものです。
この改定は、近年の物価や賃金の変動を反映したもので、結果として増額となっています。
2. 厚生年金の受給額、月30万円以上もらえる人はどのくらい?分布を解説
厚生労働省年金局が公表した『令和6年度 厚生年金保険・国民年金事業の概況』によれば、老齢基礎年金を含んだ厚生年金の受給額は、男女合計の平均で月額15万289円となっています。
それでは、実際の受給額はどのように分布しているのでしょうか。
2.1 厚生年金受給額の分布状況
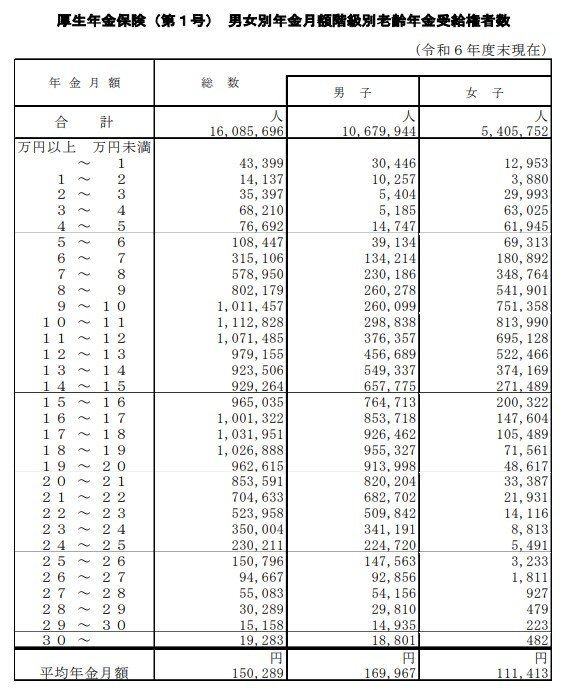
- 月額10万円未満を受け取っている人の割合:19.0%
- 月額10万円以上を受け取っている人の割合:81.0%
- 月額15万円以上を受け取っている人の割合:49.8%
- 月額20万円以上を受け取っている人の割合:18.8%
- 月額20万円未満を受け取っている人の割合:81.2%
- 月額30万円以上を受け取っている人の割合:0.12%
特に注目したいのが、月額30万円以上を受給している層の割合です。
データを見ると、その割合はわずか0.12%にとどまります。
これは1000人あたり約1人という計算になり、非常に少ないことがわかります。平均受給額が約15万円であることを考慮すると、月額30万円を超える年金を受け取るのは、かなり稀なケースといえそうです。
3. 公的年金制度、よく聞かれる3つの誤解
ここからは、公的年金制度についてよく聞かれる3つの誤解を解き明かしていきます。
3.1 誤解1:公的年金制度は将来破綻するのではないか?
日本の公的年金制度には、「マクロ経済スライド」と呼ばれる仕組みが取り入れられています。この制度は、社会情勢の変化、特に少子高齢化や平均寿命の延伸といった要因に応じて、年金の給付水準を自動的に調整する役割を担っています。
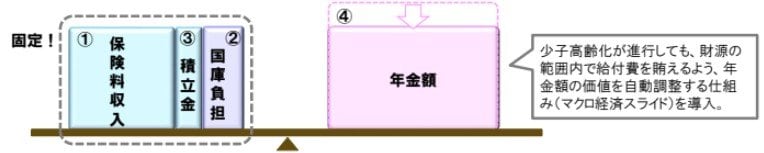
このように、年金財政の均衡を維持するための仕組みが制度自体に組み込まれているため、「ある日突然、年金の支給が停止する」といった事態は想定しにくい構造になっています。
したがって、重要な論点は「制度が破綻するか否か」ということよりも、将来にわたってどの程度の給付水準を維持していくか、という点にあるといえるでしょう。
3.2 誤解2:年金保険料は今後も上がり続けるのか?
厚生年金の保険料率は2017年以降、18.3%で固定されています。制度設計上、この料率が際限なく引き上げられることはありません。
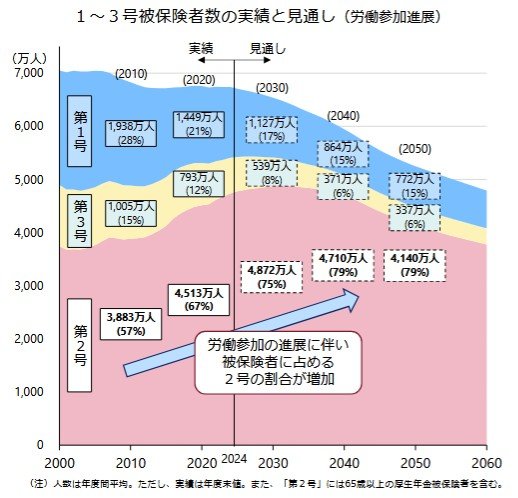
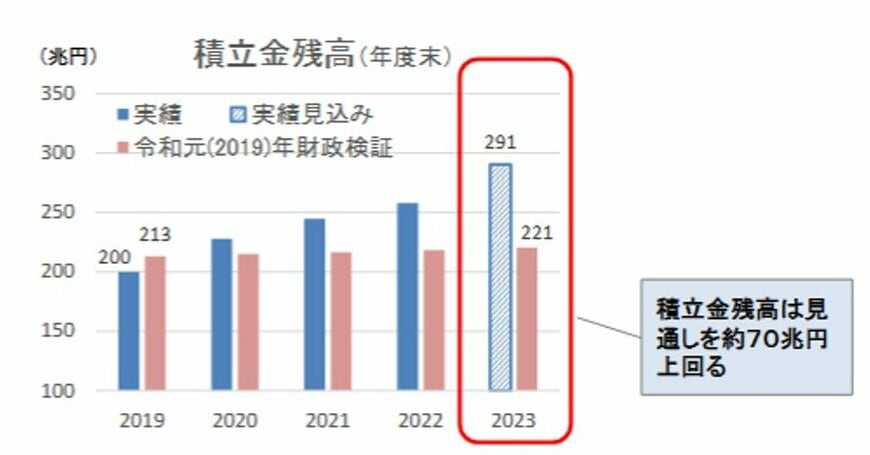
加えて、近年は女性や高齢者の労働参加が進んだことで保険料収入が増加傾向にあります。その結果、年金積立金の残高は当初の予測を約70兆円上回る見込みです。
このように、単に現役世代の負担だけが増加し続けるという単純な話ではないことも、理解しておくべき重要なポイントです。
3.3 誤解3:「支払った保険料の元が取れない」は本当か?
公的年金は、個人が支払った保険料を積み立てて将来受け取る、というだけの単純な貯蓄制度ではありません。
- 老齢年金:長生きすることによる経済的リスクに備える
- 障害年金:病気やけがで働けなくなった際の生活を保障する
- 遺族年金:加入者が亡くなった場合に残された家族の生活を支える
といった機能を備えた、総合的な社会保険制度としての側面を持っています。
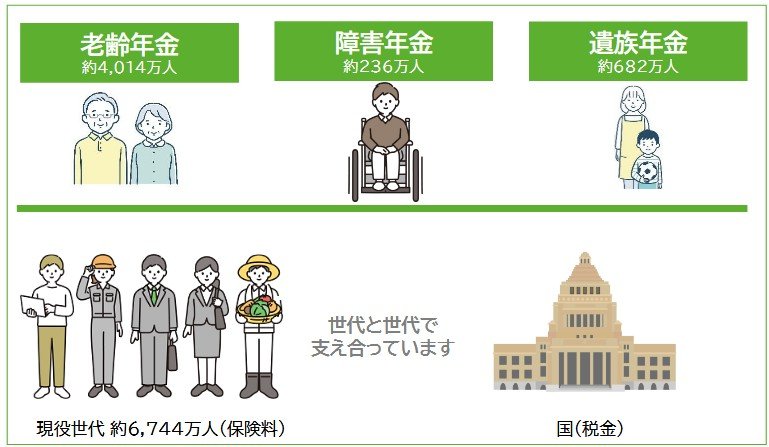
また、公的年金には所得再分配の機能も備わっています。これにより、現役時代の収入格差が、そのまま老後の年金受給額の格差に直結しないような仕組みになっています。
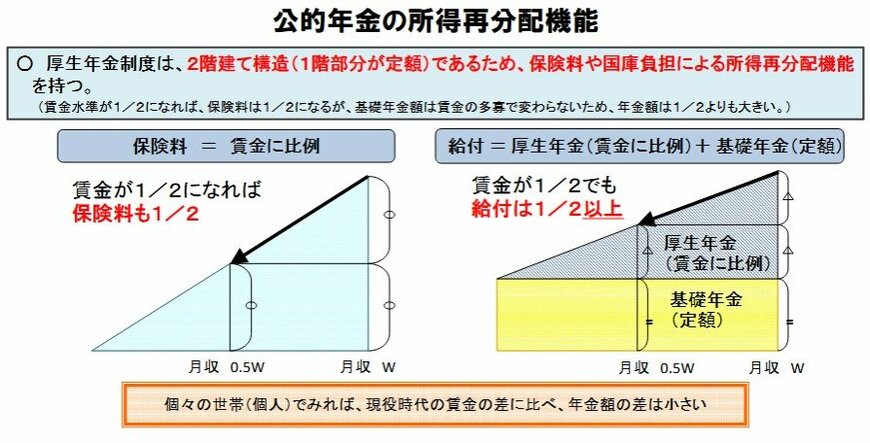
そのため、「支払った保険料に対して元が取れるか」という損得勘定だけでは、この制度が持つ本来の価値や役割を正しく評価することは難しいでしょう。
4. 厚生年金の現状を理解し、将来の生活設計に活かす
年金の支給日は、ただお金が支給される日というだけでなく、自身の将来の生活設計を見つめ直す良い機会にもなります。
厚生年金の平均月額が約15万円であり、月30万円以上を受け取る人が0.12%というごく少数である現実を直視すると、次のような視点が大切になります。
- 公的年金を生活の「土台」と位置づける
- iDeCoやNISAなどの私的年金、資産形成で不足分を「上乗せ」する
- 現在の生活コストを定期的に見直し、最適化を図る
公的年金制度は、社会の変化に対応しながら常に調整が加えられています。漠然とした不安を感じるだけでなく、まずは正確なデータに基づいて自身の状況を把握することが、具体的な将来設計への第一歩となるでしょう。
次の年金支給日をきっかけとして、ご自身の老後資金計画について一度じっくりと考えてみてはいかがでしょうか。
※この記事は再編集記事です。

参考資料
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「令和6(2024)年財政検証関連資料①」
- 厚生労働省「令和6(2024)年財政検証関連資料②ー年金額の分布推計ー」
- 厚生労働省「国民年金及び厚生年金に係る財政の現況及び見通しー令和6(2024)年財政検証結果 ー」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「知っておきたい年金のはなし」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和7年4月分からの年金額等について」
- LIMO「厚生年金、2月13日の支給日に「60万円(月額30万円)以上」受給する人どれくらいいる?2026年度「標準的な夫婦世帯」月額23万7279円←対前年度+4495円アップ」
筒井 亮鳳