
今月6月15日には年金支給日がありますが、生活費の一つの目安となる「月額20万円以上」を受給できている人は、厚生年金受給者全体の18.8%となっています。

老後の資金繰りに不安を感じる方も多いなか、私たちの年金財源を支える重要な存在が「GPIF(年金積立金管理運用独立行政法人)」です。今回は日本の公的年金制度の仕組みとともに、巨額の資産を動かす姿から「投資市場のクジラ」とも呼ばれるGPIFの驚くべき運用実績や投資手法について解説します。
1. 【年金積立金】少子高齢化を乗り切る「公的年金制度」100年維持するための《4つの仕組み》
日本の公的年金は、老後や万が一の人生のリスクに備えて国民全員が保険料を出し合う助け合いの仕組みです。特に高齢者の暮らしを生涯にわたって支えるものとして、非常に大切な役割を果たしています。
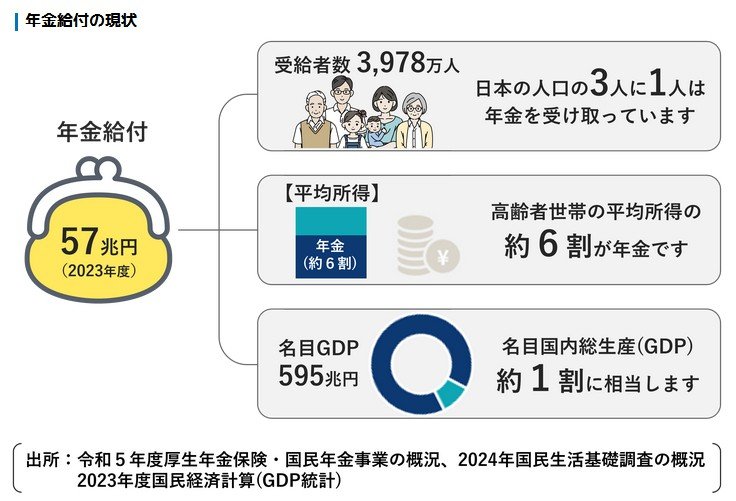
現在の日本の年金は、現役世代が納める保険料で高齢者世代を支える「賦課(ふか)方式」をとっています。そのため、少子高齢化が進むなかでも制度を持続可能なものにする工夫として、以下の4つの仕組みが取り入れられています。
1.1 日本の年金制度を100年維持するための「4つの仕組み」
- 保険料の上限を固定:現役世代の負担が重くなりすぎないよう上限を設定
- 基礎年金の半分は国庫負担:給付費の2分の1を税金でカバー
- 年金積立金の活用:将来世代の給付のため、今後おおむね100年間で計画的に活用
- 給付水準の自動調整:社会情勢に合わせる「マクロ経済スライド」の導入
これらの取り組みのうち、将来の給付に充てるための「年金積立金」を管理・運用しているのがGPIFです。GPIFは大切な年金資産をしっかりと守り育て、制度を長持ちさせる重要な役割を担っています。
2. 【年金積立金】投資市場のクジラ"GPIF"「24年間で収益196兆円」資産総額293兆円へ!
GPIFは、国民から集められた年金保険料の余剰分を運用し、将来の年金給付に必要な財源を確保する組織です。短期的な市場の波による一時的な損失(評価損)は受け入れつつも、多様な資産を長期間保有し続ける「長期運用」を軸に、最終的な収益の積み上げを図っています。
累積収益196兆円を支える「長期・分散」の力
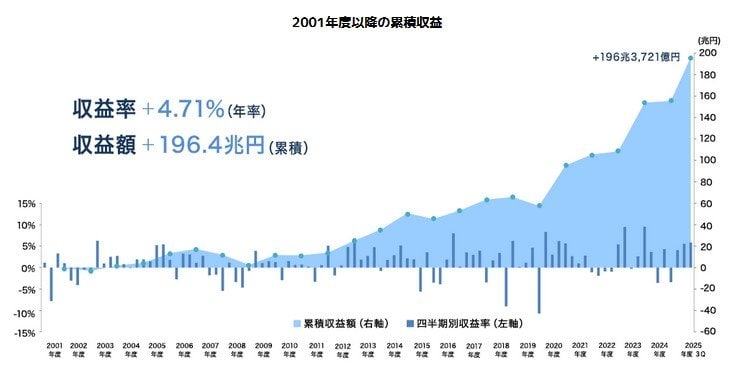
2001年度の市場運用開始から2025年度第3四半期末(12月末)までに、GPIFが上げた累積収益は+196兆3,721億円という巨額に達しました。特筆すべきは、資産価格の上昇だけでなく、利子や配当といった着実な収入(インカムゲイン)だけで約60兆円を確保している点です。現在の運用資産残高は約293兆円にのぼり、世界最大級の機関投資家として年金制度の基盤を支えています。
3. 【新NISAで真似できる】リスクを抑えて安定して増やすGPIF式「4つの資産分散」
運用資産額・構成割合(年金積立金全体)
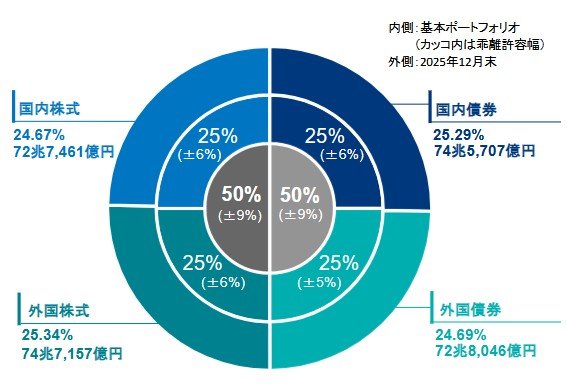
出所:GPIF(年金積立金管理運用独立行政法人)「2025年度第3四半期運用状況(速報)」
GPIFは、安全性と収益性を両立させるため、徹底した分散投資を行っています。最新データによると、「国内債券」「外国債券」「国内株式」「外国株式」の4つのカテゴリーに、それぞれ約25%ずつ均等に配分する「基本ポートフォリオ」を運用方針としています。
3.1 分散投資の3つのポイント
- 予測の困難さ: 将来の市場の動きを正確に予測することは極めて困難であるという前提に立っている
- リスク相殺:値動きの異なる資産(株と債券、国内と海外)を組み合わせて全体の価格変動幅を抑える
- 規律ある運用:短期的な相場で慌てず、あらかじめ設定した資産配分を維持することを重視する
このように、特定の資産に依存しないポートフォリオを長期にわたって維持することが、安定した年金財源の創出につながっています。
4. まとめにかえて
年金支給日をきっかけに老後の生活設計に注目が集まるなか、公的年金制度を支えるGPIFの運用は非常に大きな意味を持ちます。GPIFが実践する「長期・分散・規律」の投資スタンスは、私たちの将来の安心を守る強固な土台となっています。また、この手堅い運用手法は、私たちが個人の資産形成(新NISAなど)を行う上でも大いに参考になる鉄則です。
公的年金の仕組みと国の運用努力を正しく理解し、自身の安定した老後に向けた一歩を考えてみてはいかがでしょうか。


参考資料
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- GPIF(年金積立金管理運用独立行政法人)「公的年金制度と年金積立金」
- GPIF(年金積立金管理運用独立行政法人)「2025年度の運用状況」
- GPIF(年金積立金管理運用独立行政法人)「2025年度第3四半期運用状況(速報)」
徳田 椋