
まもなく6月の年金支給日を迎えますが、長引く物価高のなかで日々のやりくりに不安を感じるシニア世代もいるかもしれません。老後資金の指標として「平均貯蓄額」がよく注目されますが、一部の富裕層に引っ張られた数字であることが多く、実際の生活水準とは乖離しているのが現状です。
今回は最新の調査データをもとに、70代世帯の貯蓄や年金のリアルな受給額、そして毎月発生する家計の赤字の実態を分かりやすく解説します。
1. 【70歳夫婦世帯】老後資金の二極化「中央値1178万円」いくらあると安心なのか
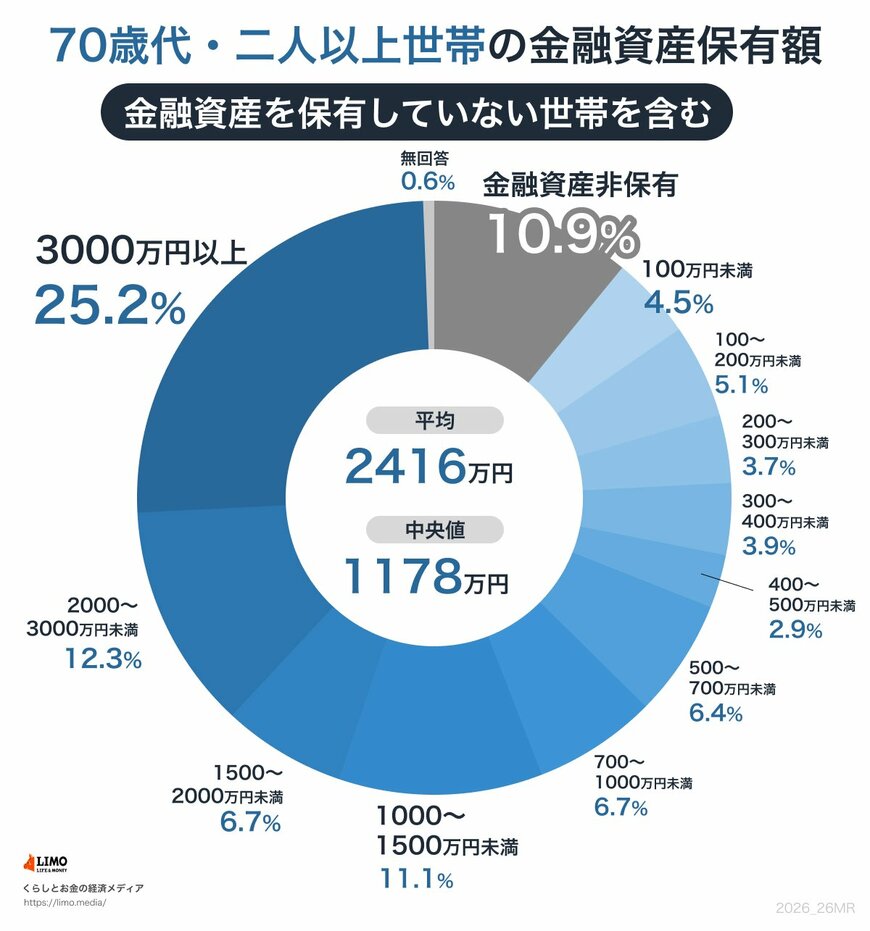
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」の「70歳代・二人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)」をグラフを交えて確認していきます。
※金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
1.1 平均と中央値のギャップ
平均貯蓄額は2416万円ですが、一部の富裕層が数字を押し上げています。より実態に近い中央値は1,178万円であり、多くの世帯はこの水準周辺に位置しています。
1.2 貯蓄額は「二極化」が顕著
貯蓄が「0円(金融資産非保有)」の世帯が10.9%ある一方で、「3000万円以上」の資産を持つ世帯も25.2%存在します。残りの約6割の世帯は、数百万円から2000万円台まで幅広く分散しており、格差が大きいのが特徴です。
老後の安定には、世帯の状況に応じた生活設計が欠かせません。たとえば、健康なうちはパートなどで収入を得たり、不動産や投資による副収入を検討したりと、早めの準備が安心につながります。
2. 【厚生年金】受給額はいくら?平均額と個人による差を解説
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」から、厚生年金の平均年金月額を確認しましょう。
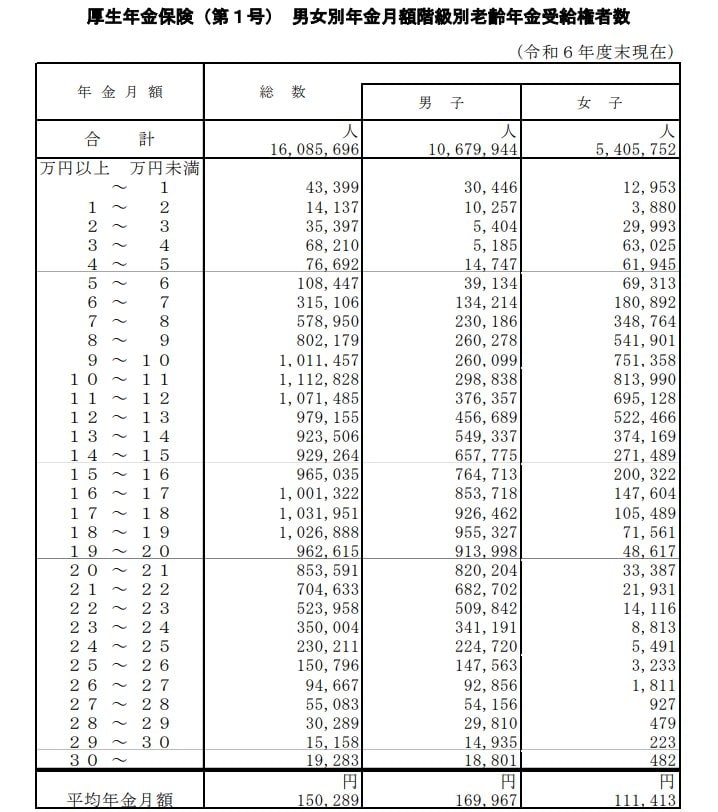
厚生年金の被保険者は第1号~第4号に区分されていますが、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下、記事内では「厚生年金」と表記)の年金月額を紹介します。
※記事内で紹介する厚生年金保険(第1号)の年金月額には国民年金の月額部分も含まれています。
2.1 厚生年金の平均受給月額について
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
男女別の平均額には開きがあり、男性が16万9967円であるのに対し、女性は11万1413円となっています。では、具体的にどのくらいの金額を受け取っている人が多いのでしょうか。月額階級別の受給権者数は以下のとおりです。
2.2 受給額の分布
最も受給者が多いボリュームゾーンは「10万〜12万円未満」の層(計・約218万人)です。現役時代の収入や加入期間に応じて、5万円未満の低額層から30万円以上の高額層まで幅広く分布しています。
3. 【国民年金】受給額はいくら?平均額の男女差と最多受給層
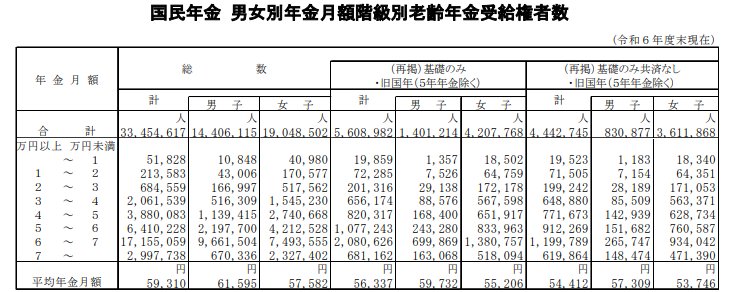
厚生年金の加入期間がなかった人が受け取る、国民年金(老齢基礎年金)の月額について見ていきます。
3.1 国民年金の平均受給月額について
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
平均年金月額には、男性と女性で約4000円の差が見られます。加入期間や保険料の納付状況の違いが、このような差につながっていると考えられます。
3.2 受給額の分布
満額に近い「6万〜7万円未満」の層が約1715万人と圧倒的多数を占めています。ただし、未納期間や免除期間があるために「5万円未満」となっている層も一定数存在します。
国民年金は一律の金額ではなく、個々の加入履歴によって受け取る額が異なる仕組みとなっています。
4. 【65歳以上の夫婦無職世帯】老後の生活費「慢性的な赤字」ありか
老後の生活費はどれくらいかかるのでしょうか。
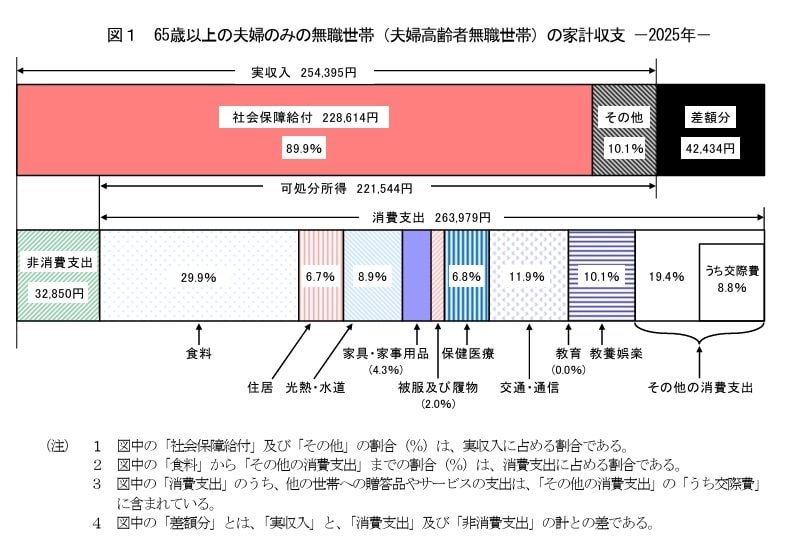
総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」より、65歳以上・無職夫婦のみ世帯の平均的な家計収支を見てみます。
4.1 収入の内訳:平均25万4395円
うち社会保障給付(主に年金):22万8614円
4.2 可処分所得(手取り):平均22万1544円
(収入)25万4395円ー(非消費支出)3万2850円=22万1544円
非消費支出:3万2850円
- 直接税:1万2547円
- 社会保険料:2万296円
4.3 支出の内訳:平均26万3979円
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
4.4 家計収支の状況:可処分所得と支出の差額
- ひと月の赤字:4万2434円
※端数処理
毎月の手取り額22万1544円に対し、消費支出は26万3979円となるため、毎月4万2434円の赤字が発生しています。この不足分は、多くのシニア世帯が現役時代に蓄えた貯蓄を取り崩すことで補っているのが実情です。なお、この調査は「持ち家」を前提として住居費が約1.8万円と極めて低く算出されています。
そのため、賃貸住まいや住宅ローンがある場合はさらに赤字が膨らむことになり、現役時代からの計画的な住まい選びが欠かせません。
5. 【老後資金】高齢者の生活意識と「暮らしにあった資金計画」
今回のデータから、70代・二人以上世帯の貯蓄は中央値が1178万円であるものの、貯蓄ゼロから3000万円以上まで大きな格差(二極化)があることが分かりました。年金受給額も現役時代の働き方によって大きな個人差があり、高齢無職夫婦の家計では毎月約4.2万円の赤字を貯蓄の取り崩しで補っているのが実情です。
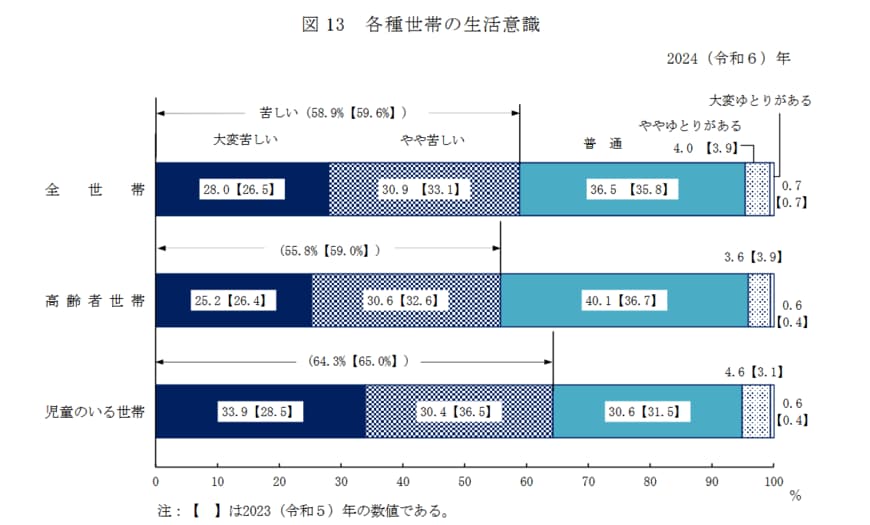
こうした厳しい家計状況を反映するように、厚生労働省の「国民生活基礎調査」による高齢者世帯の生活意識は以下のような結果になっています。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
5.1 高齢者世帯が感じる生活のゆとり
- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
実に半数以上(55.8%)が日々の暮らしに経済的な厳しさを感じている一方で、経済的な余裕を実感できているシニア世帯はごく一握り(4.2%)しかいません。しかし、約4割を占める「普通」と答えた層が、決して余裕はないものの堅実に暮らす厚い中間層を形成していることも見えてきます。
老後の収入や蓄えには大きな個人差があります。だからこそ、平均値に惑わされず、持ち家か賃貸かといった住まいの条件や、健康状態に応じた「自分たちのための生活設計」を現役時代から早めに進めておくことが安心への第一歩となります。
参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
徳田 椋