
もうすぐ6月。夏のボーナスの時期が近づいてきました。ひとりで暮らしていると、家計のことも将来の備えも、すべて自分で決めていくことになります。だからこそ「自分の貯蓄は足りているのかな」と、ふと気になる方も多いのではないでしょうか。
ボーナスのようにまとまった金額が入るタイミングは、自身の家計や貯蓄を見直すのに良いタイミングです。
特に40歳代・50歳代は、働き方や収入が一つの節目を迎えやすい世代でしょう。そこで今回は、おひとりさま(単身世帯)の貯蓄について、平均額と中央値の両方から見ていきましょう。
1. 【おひとりさま40~50歳代の平均貯蓄額】中央値はいくら?「貯蓄ゼロ」の世帯も
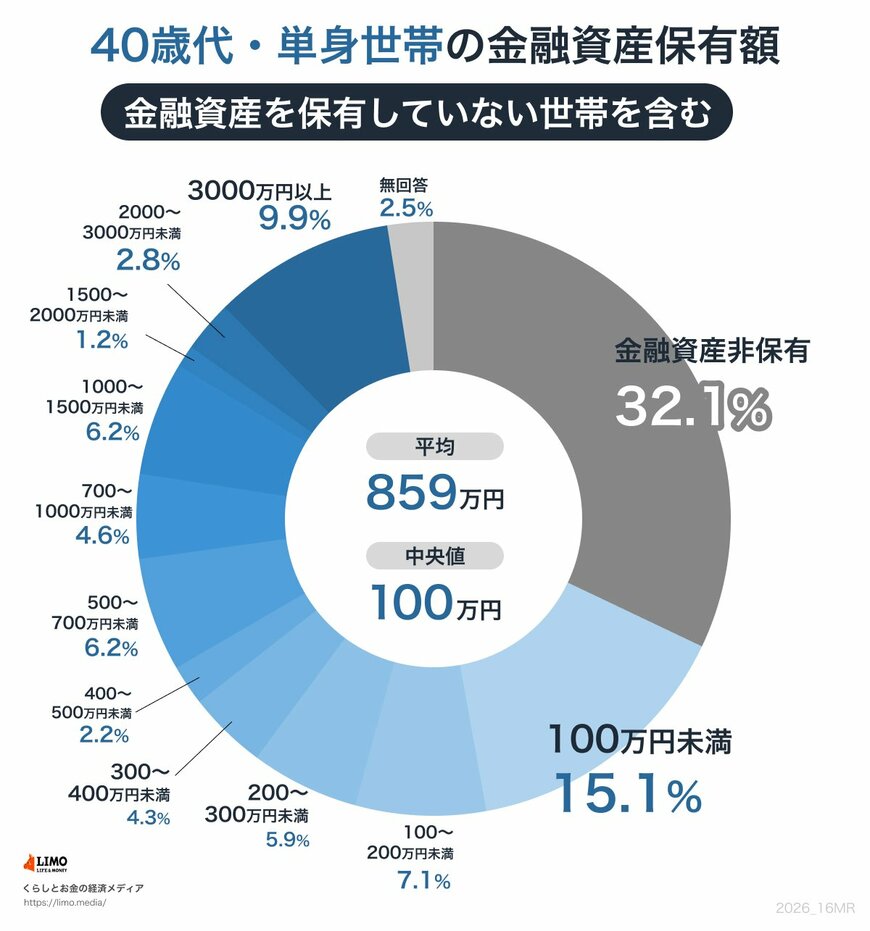
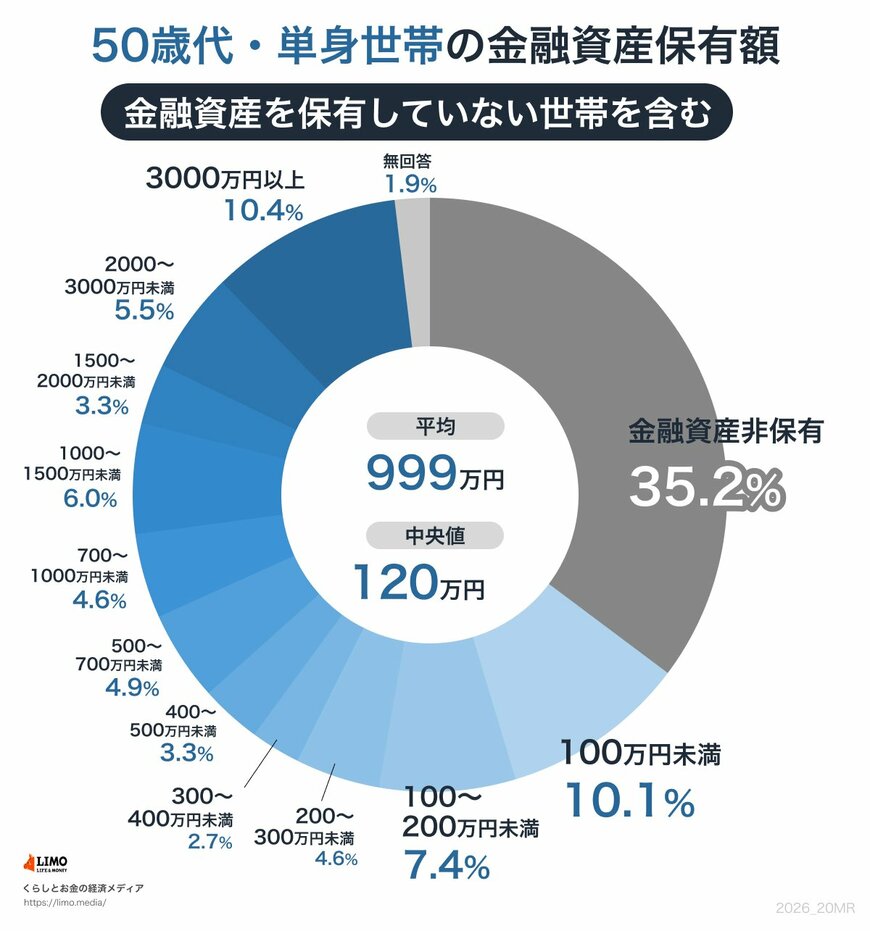
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査(2025年)」によると、単身世帯の金融資産保有額(金融資産を保有していない世帯を含む)は、年代別に次のようになっています。
1.1 40〜50歳代の貯蓄額(平均・中央値)
- 40歳代:平均859万円/中央値100万円
- 50歳代:平均999万円/中央値120万円
- 単身世帯全体:平均919万円/中央値130万円
気になるのは、平均と中央値の差でしょう。40歳代では平均859万円に対して中央値は100万円。8倍以上の開きがあります。
平均は一部の貯蓄が多い世帯に引き上げられやすく、中央値(貯蓄額の少ない順に並べたときの真ん中の値)のほうが実感に近いといわれます。
背景のひとつが、金融資産を持たない世帯の割合でしょう。同じ調査では、単身世帯のうち金融資産非保有(いわゆる貯蓄ゼロ)の割合は、40歳代で32.1%、50歳代で35.2%。おおよそ3人に1人にあたります。貯蓄のある人とない人で、二極化している様子がうかがえます。
2. 【貯蓄】平均や中央値の金額をどう受け止めるか
平均や中央値は、あくまで全体の目安です。おひとりさまといっても、収入や働き方、住まいの状況は人それぞれで、必要な貯蓄額も変わります。
「平均より少ないから」とあわてる必要はありませんが、今の家計を見直すきっかけにはなるでしょう。たとえば毎月2万円を積み立てると、1年間で24万円(2万円×12カ月)になります。10年続ければ240万円、20年続ければ480万円になりますね。小さな一歩でも、長期間続けることで次第にまとまった貯蓄を築くことも可能です。
毎月積み立てるお金がないという場合には、毎月の家計収支を一度見える化してみましょう。
収入とそこから引かれる税金や社会保険料を確認した上で、手取り額から毎月家賃や光熱費、食費、交際費、サブスクなどでいくら使っているかを確認します。
現代では特に電気やガス代、通信費用といった固定費でより安いサービスを探せる可能性もあります。見える化した上で、「どの固定費を削減できるか」「他のサービスに変えてコストを抑えられないか」などを考えましょう。
なお、預貯金だけでなく資産運用を考える場合は、元本割れのリスクがあることや、自己責任で行うものであることもあわせて理解しておきたいところです。
資産運用にリスクはあるものの、投資方法や投資対象、投資タイミング、金額などを考えることでリスクを抑えることも可能です。「お金にも働いてもらえる選択肢」が増えるのは、特におひとりさまだと心強いもの。正しく恐れるべく、まずは情報収集してみるといいでしょう。
3. 平均、そして自分の貯蓄とどう向き合うか
おひとりさまの40歳代・50歳代は、平均と中央値に大きな差があり、貯蓄ゼロの世帯も3割ほどいることがわかりました。
大切なのは、他人と比べることよりも、自分の暮らしに必要な金額を把握しておくことです。
まずは家計の現状を「見える化」することからはじめること。また40~50歳代は老後も意識する年代ですから、ねんきんネットなどで「老後の年金見込み額」を調べたり、実際に「自分が老後かかる月の支出や特別な支出」などを見える化して、老後に向けてどう資産形成をするか考えてみるのもいいでしょう。
2026年も6月で半分が過ぎますから、これを機に家計や貯蓄について考えてみてくださいね。
参考資料
宮野 茉莉子