「給付付き税額控除」の実務者会議が2026年3月から始まり、5月27日の会議では制度のイメージ案が初めて示されました。所得に応じた支援をベースに、子育て世帯や「年収の壁」を超える人への上乗せ案が明確化されています。
本記事では、内閣官房などが公表した最新の資料に基づき、給付付き税額控除の基本的な仕組みと、今後の私たちの生活にどう関わってくるのかを、わかりやすく解説します。
1. 給付付き税額控除とは?「減税」と「現金給付」を組み合わせた制度
税額控除=納税額から一定額を減らす1/5

各種資料をもとにLIMO編集部作成
給付付き税額控除は、納めるべき所得税などから決まった金額を差し引く「税額控除」と、それでも引ききれなかった差額を現金で支給する「給付」を組み合わせた制度です。これまでの「税額控除」、つまり減税だけでは、納税額が少ない低所得世帯が受けられる恩恵が限定的になるという課題がありました。
しかし、この新しい仕組みでは「減税される」または「現金を受け取れる」のいずれかの形で、すべての対象者がメリットを享受できるのが特徴です。所得格差の是正や再分配を目的として、アメリカやフランスをはじめとする多くの先進国ですでに導入されています。

内閣官房「資料2給付付き税額控除の制度設計に向けて③」によると、海外の導入事例では、既婚カップルの所得を合算して給付額を計算したり、所得制限を設けたりするなど、それぞれの家族構成に合わせた柔軟な制度設計が一般的です。
2. 「10万円」の給付付き税額控除が導入されたら?《3パターン》で受取額シミュレーション
ここでは仮に「10万円」の給付付き税額控除が実施されたと仮定し、制度本来の仕組みに基づいた3つの受給パターンをシミュレーションしてみましょう。
※これから紹介するシミュレーションは、あくまで「給付付き税額控除」という制度の基本的な考え方を理解していただくためのものです。
2.1 シミュレーション1:所得税額が10万円のケース
所得税の納税額が10万円の方は、その全額が税額控除の対象となり、結果として納税額は0円になります。この場合、控除しきれない金額はないため、現金での給付は発生しません。
2.2 シミュレーション2:所得税額が5万円のケース
所得税の納税額が5万円の方は、まず納税額と同額の5万円が税額控除されます。そして、控除枠の残りである5万円が、現金で支給されることになります。
2.3 シミュレーション3:所得税が非課税のケース
所得税が課されていない非課税世帯の場合、控除すべき税金が存在しないため、税額控除は行われません。そのため、10万円が全額現金で給付される仕組みです。
このように、納税額の大小に関わらず、対象となるすべての人に支援が行き渡るように設計されている点が、この制度本来の大きなメリットといえます。また、まず減税とすることで「政府が集めたお金を、また国民へ返す」といった非効率を避けられることもメリットです。
3. 最新の動向|なぜ「現金給付」に一本化?制度イメージを確認
先述のとおり、給付付き税額控除は、減税と給付の組み合わせが本来の姿です。しかし、話し合いの過程で制度の形は変化する見通しとなっています。
3.1 減税の事務負担を懸念 給付一本化で実施スピードを優先
内閣官房が公表した「給付付き税額控除のイメージ」によれば、事務手続きの効率化と制度の早期実現を重視し、当面は税額控除(減税)の実施を見送り、「現金給付」という形で先行して導入する方針が示されています。
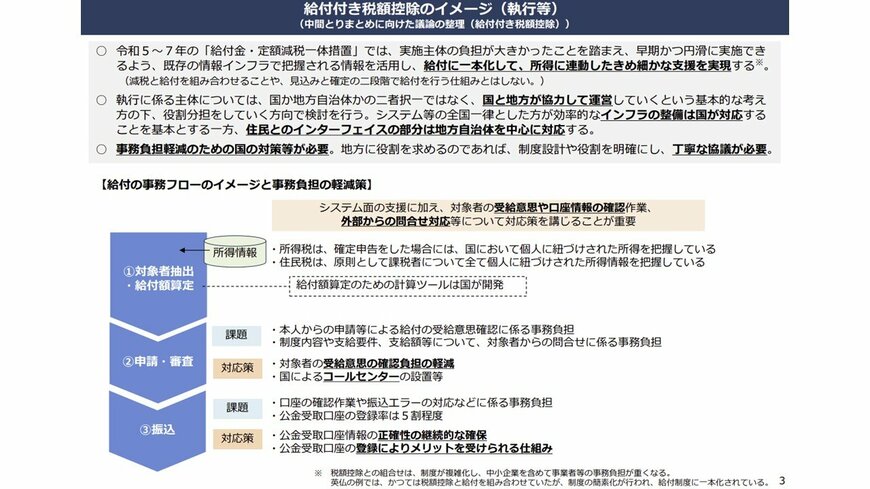
この判断は、過去にイギリスやフランスが制度の複雑さから「減税と給付の併用」をやめ、最終的に給付のみに切り替えた経緯や、日本国内の自治体や企業における事務的な負担を軽減するための現実的な選択といえるでしょう。
3.2 明かされた制度イメージ 子育て世帯と「年収の壁」超過層には上乗せ
5月27日開催の実務者会議では、初めて制度全体のイメージが示されました。従来の方針を踏襲し、支援は所得に応じたものとなる見通しです。
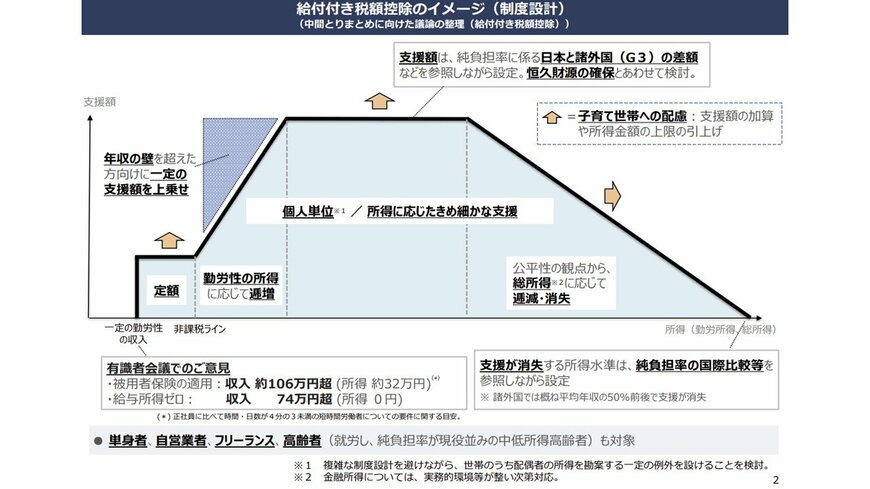
まず、勤労収入がありながらも非課税の人には一定額を給付します。そこから所得が増え、「年収の壁」を超え課税が始まると、所得に応じて給付を逓増させますが、一定の所得に達すると支援額は一律となります。支援額は、所得が一定水準を超えると減少していき、最終的に消失する仕組みです。
これを基本に、子育て世帯には支援を上乗せする方針が示されました。給付額の加算や、所得上限の引き上げといった案が盛り込まれています。
この方針の背景には、日本の現役世代、特に子育てをしている中低所得層の世帯が、他の先進国と比較して社会保険料などの負担が重いという現状があります。さらに、今回の制度設計では、子育て世帯に限定せず、単身者や自営業者なども含めた幅広い層を支援の対象とすることが検討されています。
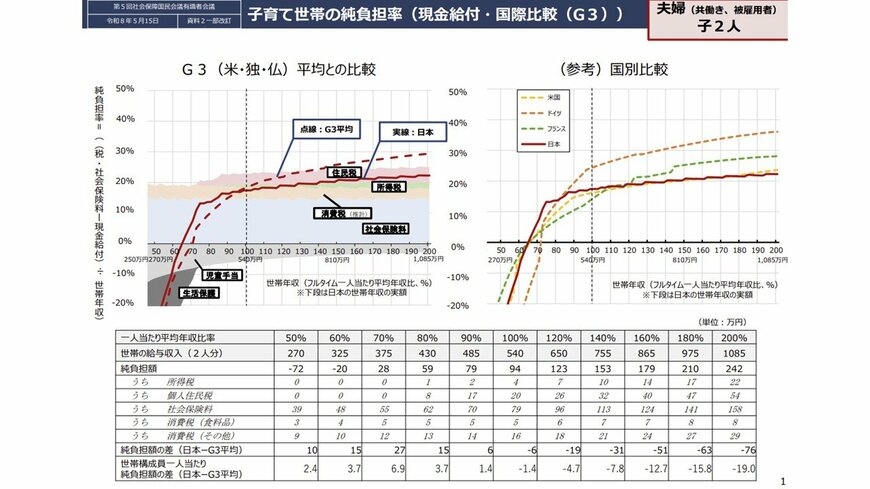
また「年収の壁」を超える人には上乗せで給付を実施する方針です。社会保険料の発生などで、かえって手取りが減少してしまう人の支援を厚くし、「働き控え」の抑制を狙います。
さらに、支援額の算定は世帯単位ではなく、原則として「個人単位」で行われるため、配偶者の収入を気にして働く時間を調整するといった課題の緩和にもつながると期待されています。
4. 今後の働き方を左右する新制度のゆくえ 夏前に中間まとめを公表
初めて明かされた制度イメージでは、子育て世帯と「年収の壁」を超える人への支援を上乗せする方針が明示されました。原則として所得に応じた支援とすることで「ばらまき」を避けつつ、負担の大きい人への支援を手厚くする狙いです。
一方、本来の姿である「給付+減税」の制度は見直し、給付に一本化する方針は維持されました。給付に向かうお金も、いったんは政府が回収するという非効率は残るものの、実施スピードを優先する現実的な判断といえます。
給付付き税額控除を話し合う実務者会議は、2026年夏前を目途に中間とりまとめを行う方針です。制度が私たちの生活を守るものとなるか、審議の行方が注目されます。

参考資料
- 内閣官房「社会保障国民会議 給付付き税額控除等に関する実務者会議(第11回) 議事次第」
- 内閣官房「資料2給付付き税額控除の制度設計に向けて③」
- 内閣官房「資料6これまでの有識者会議及び実務者会議における主な意見(給付付き税額控除)」
- 内閣官房「資料7中間とりまとめに向けた議論の整理(給付付き税額控除)」
- 国税庁「No.1200 税額控除」
- 財務省「資料(諸外国の制度について)」
- 国税庁「消費税のしくみ」
- 内閣官房「給付付き税額控除のイメージ」
- 内閣官房「社会保障国民会議について 」
若山 卓也