

新年度のあわただしさが落ち着き、ふと「退職金は一時金と年金、どちらで受け取るのが得なのか」と気になり始める人も多い時期です。連休明けの5月は、定年後のお金を冷静に見直すのに向いたタイミングといえます。
2026年1月からは、退職金とiDeCo(個人型確定拠出年金)の受け取りに関わる税制が変わりました。これまで「5年あければ控除が復活する」とされていた重複期間のルールが「10年」に延びたためです。受け取る順番ひとつで、手元に残る金額が大きく動く可能性があります。
本記事では、一時金と年金それぞれの税金の違い、2026年1月施行の「10年ルール」の中身、65歳まで働く時代の出口戦略を最新データで紹介します。
1. 【退職金の受け取り方】まるで違う「一時金」と「年金」課税ルール
退職金の受け取りには「一時金(一括)」と「年金(分割)」の2通りがあり、両者を組み合わせる方式もあります。課税の仕組みが異なるため、手取り額にも差が生まれます。
1.1 一時金で受け取ると「退職所得控除+2分の1」のダブル優遇
一時金で受け取る場合、退職金は「退職所得」として扱われます。退職所得は、退職金から退職所得控除額を引き、その残額の2分の1にだけ課税される仕組みです。
退職所得控除額の計算式は、勤続年数によって次のように決まります。
- 勤続20年以下:40万円×勤続年数(最低80万円※)
- 勤続20年超:800万円+70万円×(勤続年数-20年)
※計算結果が80万円に満たない場合は一律80万円
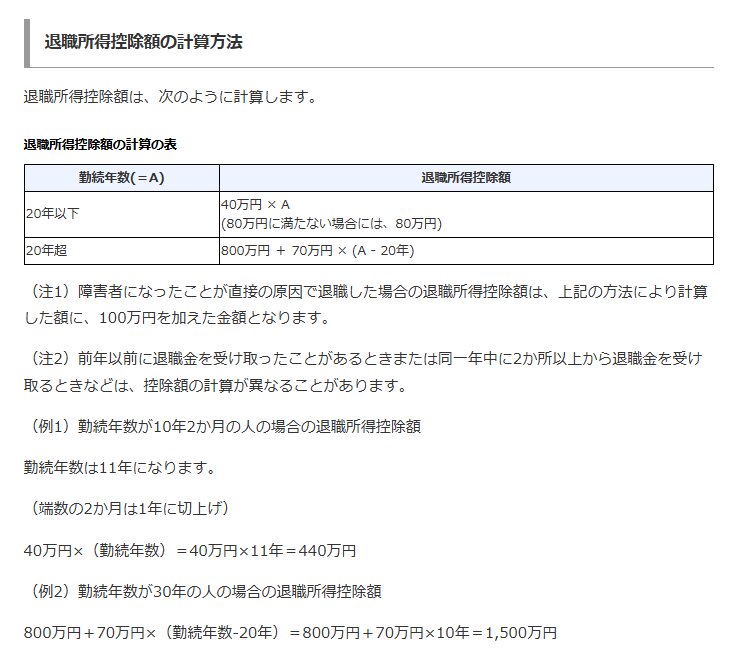
勤続30年なら退職所得控除は800万円+70万円×10年=1500万円です。退職金2000万円であれば、(2000万円-1500万円)×1/2=250万円が課税対象となり、税負担は大きく抑えられます。
1.2 年金で受け取ると「公的年金等」と合算される
一方、年金として分割で受け取る場合、企業年金は「雑所得」扱いとなり、老齢基礎年金や老齢厚生年金と合算したうえで「公的年金等控除」が適用されます。
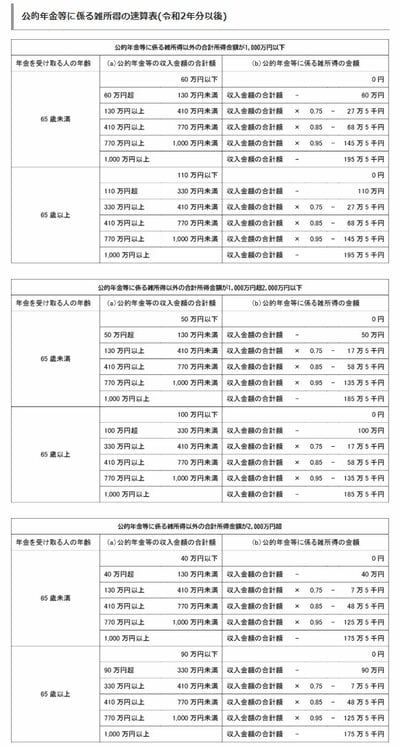
65歳未満で年金以外の合計所得が1000万円以下なら、公的年金等控除の最低額は年60万円です。所得1000万円超~2000万円以下なら50万円、2000万円超なら40万円と段階的に縮小します。
年金方式は受け取る間も運用が続く半面、合計所得が増えるため所得税・住民税のほか、国民健康保険料や介護保険料にも影響が及ぶ点に注意が必要です。
2. 【iDeCoと退職金】2026年1月スタート「10年ルール」で何が変わった?
ここからが本記事の重要なポイントです。2025年度(令和7年度)税制改正により、iDeCoと会社の退職金を別々の年に受け取る場合のルールが見直されました。施行は2026年1月1日からで、受け取るタイミングによっては退職所得控除が縮小してしまう可能性があります。
2.1 変更:「5年あければOK」が「10年」へ。控除フル活用するための注意点
財務省「令和7年度税制改正の大綱」では、退職金を受け取る年の前年以前9年内にiDeCoなどの老齢一時金を受け取っていた場合、退職所得控除の計算で「勤続期間等の重複排除の特例」の対象になると明記されました。これまでは「前年以前4年内」だった条件が改正後は「前年以前9年内」へ拡大されています。
つまり、iDeCoを先に一時金で受け取り、その後に会社の退職金を受け取る人は、これまで「5年あければ両方の控除をフル活用できた」ものが、改正後は「10年あけないと控除が削られる」設計に変わったということです。
2.2 具体例:60歳でiDeCo→65歳で退職金のケースで控除がどれだけ減るか
40歳から20年間iDeCoに加入し、30歳から会社に35年勤続している人が、60歳でiDeCoを一時金1000万円、65歳で退職金2500万円を受け取るケースで比べてみます。
旧ルール(〜2025年12月)なら、5年あけているため両方とも控除をフル活用できました。退職金側の控除は勤続35年で1850万円(800万円+70万円×15年)。退職金2500万円との差額は650万円、その2分の1の325万円が課税対象です。
新ルール(2026年1月〜)では、5年しかあけていないため「9年内」に該当し、iDeCo加入期間と会社勤続期間が重なる20年分の控除(800万円)が退職金側から差し引かれます。
退職金の控除は1850万円-800万円=1050万円に縮小。退職金2500万円との差額は1450万円、課税対象は725万円になります。
課税対象が400万円増えるため、所得税で約80万円・住民税で約40万円、合計約120万円ほど税負担が重くなる計算です。受け取り間隔をあと5年あけて10年にすれば、この差は発生しません。
2.3 逆順なら影響は限定的:「会社の退職金が先、iDeCoが後」のケース
順番を入れ替えて「会社の退職金を先、iDeCoの一時金を後」で受け取る場合は、従来から「19年ルール」と呼ばれる重複排除の規定が適用されており、こちらは令和7年度改正でも変更されていません。
受け取る順番ひとつで控除枠の温存しやすさが変わるため、自分のiDeCo加入期間と退職予定年齢を踏まえてシミュレーションしておきましょう。
3. 【iDeCoと退職金】「65歳・70歳まで働く時代へ」出口戦略をどう描くか
厚生労働省が2025年12月に公表した「令和7年『高年齢者雇用状況等報告』」によると、65歳までの雇用確保措置を実施済みの企業は99.9%にのぼります。

3.1 「定年引上げ」型企業が31.0%へ着実に増加
雇用確保措置の内訳では、継続雇用制度(再雇用など)が65.1%で前年から2.3ポイント減少した一方、定年そのものを引き上げた企業は31.0%で2.3ポイント増加しました。65歳以上を定年とする企業(定年廃止を含む)も34.9%となり、2.3ポイント増えています。
さらに、70歳までの就業確保措置を実施済みの企業は34.8%で、前年比2.9ポイント増です。「65歳定年」だけでなく「70歳まで働く」選択肢が広がり、退職金の受給開始年齢にも幅が出てきました。
3.2 「一時金+年金」のハイブリッド受給も選択肢に
働く期間が長くなるほど、退職金の受け取りの選択肢も多様になります。全額を一時金で受け取らず、一部を年金として分割受給するハイブリッド方式を選べる企業もあります。
たとえば60歳代前半で他の所得を抑えつつ年金部分を受け取り、公的年金等控除(65歳未満で年金以外の所得1000万円以下なら最低60万円)の枠を活用する考え方です。一方で、退職金の大半を一時金で受け取り、退職所得控除と2分の1課税のメリットを最大化する選択肢もあります。
自分の勤続年数、iDeCo加入期間、定年後の他の所得を踏まえて、税負担と社会保険料への影響をあわせて検討するとよいでしょう。
4. 【iDeCoと退職金】受け取る前に確かめたい3つのチェックポイント
退職金の受け取りを控えた人は、次の3点を順番に確かめてみてください。
1点目は、自社の退職金制度です。一時金のみか、年金のみか、両者を選べるのかは企業ごとに異なるため、退職金規程や人事部門に確認しましょう。
2点目は、iDeCoや企業型DCの受給開始予定年齢です。会社の退職金より先にiDeCoを一時金で受け取るなら、2026年1月施行の「10年ルール(前年以前9年内)」に該当する可能性があります。間隔を10年以上あけるか、受給順序を入れ替えるかを試算してみましょう。
3点目は、定年後の働き方と他の所得です。再雇用か定年引上げかで、退職金を受け取る年齢や合計所得が変わります。社会保険料への波及も含めて、年単位の総額で比較しましょう。
2026年1月からの新ルールを踏まえ、自分に合った出口戦略を早めに描いていきましょう。



参考資料
- 財務省「令和7年度税制改正の大綱」
- 国税庁「No.1420 退職金を受け取ったとき(退職所得)」
- 国税庁「No.1600 公的年金等の課税関係」
- 国税庁「No.2732 退職手当等に対する源泉徴収」
- 厚生労働省「令和7年「高年齢者雇用状況等報告」の集計結果を公表します 」
苛原 寛


