6月15日は、偶数月に一度訪れる公的年金の支給日でした。
今回口座に振り込まれたのは4月および5月分の年金となり、2026年度(令和8年度)のプラス改定が反映された新しい金額が初めて支払われるタイミングでもあります。
しかし、5月22日に総務省が公表した最新の「2026年4月分 消費者物価指数(全国)」によると、総合指数は前年同月比で1.4%の上昇となりました。
なかでも生鮮魚介が7.5%、肉類が4.4%上昇するなど、身近な食卓には依然として深刻なインフレの波が押し寄せています。
年金が増額されたとはいえ、長引く物価高は年金生活にとって大きな不安要素です。
「家賃のかからない持ち家があるから、おひとりさまでも年金だけで暮らしていけるはず」と考えている方も多いかもしれませんが、本当にそうなのでしょうか。
今回は、改定後の最新の年金額を確認するとともに、シニア単身世帯の家計収支データから「老後のお金と持ち家のリアル」についてひも解いていきます。
1. 65歳以上のひとり暮らし、月々の生活費はどのくらい必要?
総務省統計局が公表している最新の通年データ「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」をもとに、65歳以上の単身無職世帯の1カ月の家計状況を見ていきます。
1.1 【65歳以上《単身》無職世帯の家計収支】
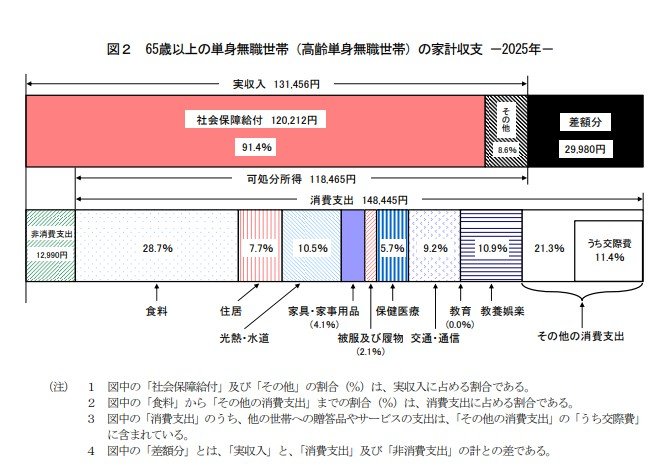
- 毎月の実収入:13万1456円(うち社会保障給付:12万212円)
- 毎月の支出:16万1435円
- ひと月の赤字:2万9980円
1.2 〈支出16万1435円の内訳(概算)〉
■消費支出:14万8445円
- 食料:約4万2600円
- 住居:約1万1400円
- 光熱・水道:約1万5600円
- 家具・家事用品:約6100円
- 被服及び履物:約3100円
- 保健医療:約8500円
- 交通・通信:約1万3700円
- 教養娯楽:約1万6200円
- その他の消費支出(交際費など):約3万1600円
■非消費支出:1万2990円
- 直接税、社会保険料など
老齢年金を受給し一人暮らしをするシニア世帯の支出は、合計で約16万1400円です。一方、1カ月の収入は13万1456円で、その大部分が公的年金です。
結果として毎月約3万円の赤字が生じており、この不足分を現役時代に蓄えた貯蓄の取り崩しなどで補っているのが実態です。
※総務省データより。端数処理の関係で内訳の計算とは完全に一致しません
2. 2026年度、国民年金・厚生年金は4年連続のプラス改定に
老後の年金受給額は、現役時代の加入状況によって異なりますが、物価や賃金の動向に応じて毎年改定されます。
2026年度(令和8年度)は、前年度と比べて国民年金(基礎年金)が1.9%、厚生年金(報酬比例部分)が2.0%引き上げられました。
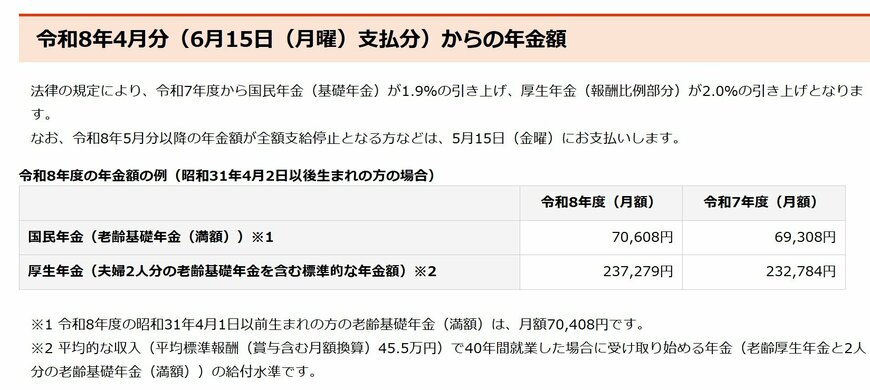
- 国民年金(老齢基礎年金・満額):7万608円(※1)
- 厚生年金:23万7279円(※2)
(※1)昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(対前年度比+1300円)です。
(※2)男性の平均的な収入(平均標準報酬45.5万円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と夫婦2人分の老齢基礎年金)の給付水準です。
ニュースなどでよく目にするこの「厚生年金:約23.7万円」という数字ですが、これはあくまで「会社員の夫と専業主婦の妻」というモデル夫婦2人分の金額です。
これを単身(元会社員)のケースに換算すると、おおよそ「月額約16.6万円」(※3)となります。
(※3 夫婦2人分の23万7279円から、妻の基礎年金満額分7万608円を差し引いた目安額)
国民年金のみ(満額で月約7万円)の場合はもちろんのこと、会社員として厚生年金を受け取る単身者(約16.6万円)であっても、先ほどの単身世帯の平均支出(約16.1万円)と照らし合わせると、毎月の生活は決して余裕のあるものではないことがわかります。
では、より個人の働き方の実態に近い年金額はいくらなのでしょうか。厚生労働省の資料をもとに、パターン別に詳しくシミュレーションしてみましょう。
3. 【ひとり分の年金モデル】現役時代の年金加入履歴別《65歳以降の年金目安》5つのパターン
働き方や生き方が多様化する中で、「自分は将来どのくらい年金を受け取れるのだろう」と気になる人もいるでしょう。
厚生労働省の資料を基に、年金加入経歴を5つのパターンに分けた令和8年度の年金額(概算)を見ていきます。
3.1 現役時代の年金加入履歴別「65歳以降の年金目安」
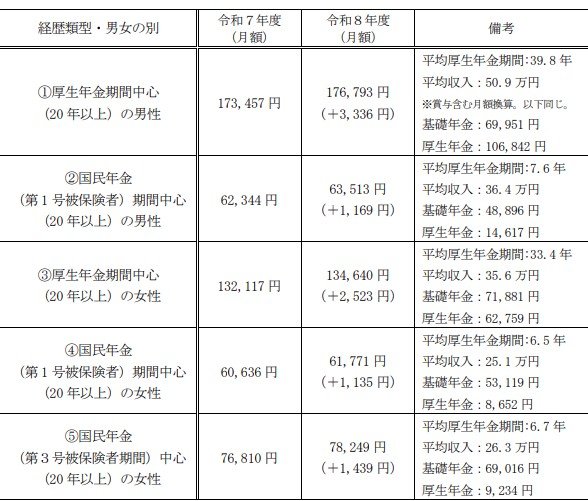
パターン①:男性・厚生年金期間中心
- 年金月額:17万6793円(基礎年金:6万9951円 + 厚生年金:10万6842円)
- 平均厚生年金期間:39.8年
- 平均収入:50.9万円(※賞与含む月額換算。以下同じ)
パターン②:女性・厚生年金期間中心
- 年金月額:13万4640円(基礎年金:7万1881円 + 厚生年金:6万2759円)
- 平均厚生年金期間:33.4年
- 平均収入:35.6万円
パターン③:男性・国民年金(第1号被保険者)期間中心
- 年金月額:6万3513円(基礎年金:4万8896円 + 厚生年金:1万4617円)
- 平均厚生年金期間:7.6年
- 平均収入:36.4万円
パターン④:女性・国民年金(第1号被保険者)期間中心
- 年金月額:6万1771円(基礎年金:5万3119円 + 厚生年金:8652円)
- 平均厚生年金期間:6.5年
- 平均収入:25.1万円
パターン⑤:女性・国民年金(第3号被保険者・専業主婦等)期間中心
- 年金月額:7万8249円(基礎年金:6万9016円 + 厚生年金:9234円)
- 平均厚生年金期間:6.7年
- 平均収入:26.3万円
現役時代に「国民年金中心の期間が多かったか」「厚生年金中心の期間が多かったか」、また男女の賃金差や就業期間の違いによって、老後の年金水準には大きな差が生じます。
4. 持ち家なら安心?シニアが抱える「住まいへの不満・不安」のトップとは?
前述した総務省の家計調査を見ると、65歳以上の単身無職世帯のひと月の「住居費」は平均で約1万1400円と低く抑えられています。
これはシニア世帯の多くが持ち家であるためです。
「老後は家賃がかからないから、持ち家があれば安心」と考える方は多いかもしれませんが、実際はどうでしょう。
4.1 シニアが抱える「住まいへの不満・不安」
内閣府の「第10回 高齢者の生活と意識に関する国際比較調査」によると、日本の高齢者は欧米諸国と比べて、現在の住宅に対して不満や不安を抱えている割合が高いことが浮き彫りになっています。

現在の住宅に「何も問題点を感じていない」と答えた日本の高齢者は32.1%にとどまり、アメリカ(60.1%)、ドイツ(65.1%)、スウェーデン(77.8%)を大きく下回る結果となりました。
具体的に抱えている「住宅の問題点」の上位は以下の通りです。
- 住まいが古くなり、いたんでいる:30.1%
- 断熱性や省エネ性能が不十分である:16.9%
- 地震、火事などに対する防災設備が不十分:16.8%
- 家賃、税金、維持費など経済的負担が重い:13.9%
最も多かったのは「住まいの老朽化」に関する悩みでした。
さらに、「もし心身の機能が低下して、車いすや介助者が必要になった場合、現在の住宅は住みやすいか」という問いに対しては、日本の高齢者の7割以上(「多少問題がある」45.4%、「非常に問題がある」28.1%)が問題を感じていると回答しました。
4.2 持ち家世帯にかかる「維持費」とは
毎月の家計データ(消費支出の住居費)には表れにくいですが、持ち家特有の以下のような維持費が確実に発生します。
- 固定資産税(家計調査では非消費支出の「直接税」に含まれます)
- 火災保険・地震保険料
- 経年劣化に伴うリフォーム・修繕費用(外壁塗装、屋根の修繕、水回りの交換など)
「毎月の家賃がない」というメリットは大きいものの、築年数が経過した持ち家では、突発的な修繕や身体の変化に合わせたバリアフリー改修などで、数十万〜数百万円単位のまとまった資金が必要になるケースも珍しくありません。
日本の持ち家シニアは、見えにくい「住宅の維持・修繕リスク」とも隣り合わせの状況にあると言えます。
5. まとめにかえて
新しい金額が反映された年金が振り込まれる本日。ご自身の口座を確認し、これからのやりくりに思いを巡らせている方もいらっしゃるのではないでしょうか。
データが示す通り、65歳以上の老齢年金シニア世代のうち、標準的な単身世帯の場合「ひと月約3万円」の不足を貯蓄で補うのが現状です。
働き盛り時代に取得したマイホーム、とりわけ戸建てであれば、30年後にバリアフリー改修や水回りの大規模な修繕が必要になるとは、購入当時にはなかなか考えが及ばないのも致し方ありません。
おひとりさまの持ち家世帯は、日々の生活費の不足分をカバーするだけでなく、こうした「住宅の修繕積立金」や「将来の介護費用」としてまとまった貯蓄を別途準備しておくことが不可欠です。
まずは今回振り込まれた年金額や「ねんきん定期便」「ねんきんネット」などでご自身の収入を正確に把握し、そこから算出される「年金だけでカバーしきれない見えない老後費用」に備えて、早めの生活設計を立てていきましょう。