

2026年度の公的年金は、前年度から増額改定されています。物価や賃金の動きが家計に影響するなか、年金額の改定内容や、実際にシニアが受け取っている年金額に関心を持つ人も多いでしょう。
ただし、公的年金の受給額は一律ではありません。現役時代の働き方や収入、厚生年金への加入期間、国民年金保険料の納付状況などによって、老後に受け取れる金額には差が出ます。
また、60歳以降も働きながら年金を受け取る人に関係する「在職老齢年金制度」も見直されています。年金と就労収入をどのように組み合わせるかは、これからの老後設計を考えるうえで重要な視点です。
本記事では、2026年度の年金額改定の内容を確認したうえで、60歳代・70歳代・80歳代の平均年金月額や、年金を受け取りながら働く人が知っておきたい制度改正について見ていきます。
1. 【2026年度】国民年金は+1.9%、厚生年金は+2.0%の増額改定
2026年度、4月分から適用される改定率は、国民年金(基礎年金)が+1.9%、厚生年金(報酬比例部分)が+2.0%です。
厚生労働省が公表している年金額の一例は以下のとおりです。

- 国民年金(老齢基礎年金・満額):月額7万608円(1人分 ※1)
- 厚生年金(夫婦2人分のモデルケース):月額23万7279円(夫婦2人分 ※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(前年度比+1300円)となります。
※2 平均的な収入(賞与込みで月額換算45万5000円)の男性が40年間就業した場合に受け取り始める年金額(老齢厚生年金と2人分の老齢基礎年金満額)の給付水準です。
国民年金+厚生年金のモデルケースでは、夫婦2人分で月額23万7279円とされています。
ただし、これは一定の前提条件に基づく目安であり、実際の受給額は加入期間や収入、働き方などによって大きく異なります。
2. 【ライフコース別】収入や加入期間に応じた年金額の目安
前章で示した年金額の例は、あくまでもモデルケースです。実際の年金支給額は、ライフコースや現役時代の収入によって異なり、個人差が大きくなります。
厚生労働省の資料から、「多様なライフコースに応じた年金額」を見てみましょう。
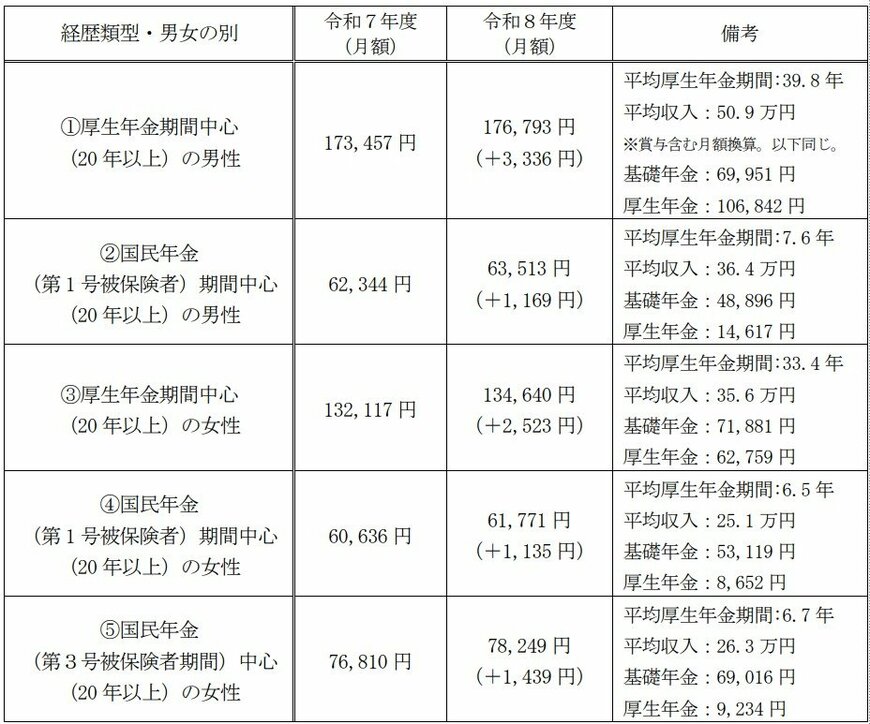
2.1 厚生年金期間中心の男性
- 年金月額:17万6793円
- 平均厚生年金期間:39.8年
- 平均収入(賞与含む):50万9000円
- 基礎年金:6万9951円
- 厚生年金:10万6842円
2.2 国民年金(第1号被保険者)期間中心の男性
- 年金月額:6万3513円
- 平均厚生年金期間:7.6年
- 平均収入(賞与含む):36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
2.3 厚生年金期間中心の女性
- 年金月額:13万4640円
- 平均厚生年金期間:33.4年
- 平均収入(賞与含む):35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
2.4 国民年金(第1号被保険者)期間中心の女性
- 年金月額:6万1771円
- 平均厚生年金期間:6.5年
- 平均収入(賞与含む):25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
2.5 国民年金(第3号被保険者)期間中心の女性
- 年金月額:7万8249円
- 平均厚生年金期間:6.7年
- 平均収入(賞与含む):26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
このデータを見ると、年金額は「厚生年金にどれくらい長く加入していたか」によって大きく変わることがわかります。
厚生年金期間中心の人は、基礎年金に加えて報酬比例部分の厚生年金を受け取れるため、年金月額が比較的高くなります。
一方、自営業者やフリーランスなど国民年金第1号被保険者の期間が中心だった人は、厚生年金部分が少なく、年金月額は6万円台にとどまっています。
3. 60歳代の平均年金月額を一覧表で紹介
ライフコース別の概算年金額を見ると、働き方や加入期間によって大きな差が生まれることがわかります。
では、実際に年金を受け取っているシニアの平均月額はどのくらいなのでしょうか。
まずは、60歳代の平均月額から見ていきましょう。
3.1 【60〜69歳】厚生年金の平均月額

- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
※65歳未満で厚生年金を受給している人の中には、特別支給の老齢厚生年金のうち比例報酬部分のみの受給者も含む
3.2 【60〜69歳】国民年金の平均月額

- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
※65歳未満の受給者は繰り上げ受給を選択した人
60歳代は、65歳前後で年金額の見え方が大きく変わります。
65歳未満では特別支給の老齢厚生年金や繰上げ受給の影響があるため、単純に65歳以降の年金額とは比較しにくい点に注意が必要です。
65歳以降は老齢基礎年金と老齢厚生年金の受給が本格化するため、厚生年金の平均月額は15万円前後、国民年金は6万円台前半で推移しています。
4. 70歳代の平均年金月額を一覧表で紹介
続いて、70歳代の平均月額を見ていきましょう。
4.1 【70〜79歳】厚生年金の平均月額

- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
4.2 【70〜79歳】国民年金の平均月額

- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
70歳代の厚生年金は、14万円台後半から15万円台前半でおおむね安定しています。
会社員や公務員として働いた期間が長い人は、国民年金に厚生年金が上乗せされるため、国民年金のみの受給者との差が大きくなります。
一方、国民年金は5万円台後半から6万円台前半で推移しています。自営業者やフリーランス期間が長かった人は、老後の生活費を年金だけでまかなうのは難しいケースもあるでしょう。
5. 80歳代の平均年金月額を一覧表で紹介
最後に、80歳代の平均月額を見ていきましょう。
5.1 【80〜89歳】厚生年金の平均月額

- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
5.2 【80〜89歳】国民年金の平均月額

- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
80歳代の厚生年金は、年齢が上がるにつれて16万円台まで上昇している傾向が見られます。
一方、国民年金はおおむね5万8000円台から5万9000円台で推移しています。厚生年金と比べると受給額の差は大きく、老後の家計では、現役時代の働き方や年金加入歴が大きく影響することがわかります。
6. 年金を受け取りながら働く人が知っておきたい「在職老齢年金制度」の仕組み
60歳以降も働き続ける人は、今後さらに増えていくと考えられます。
年金だけで老後の生活費をまかなうのが難しい場合、給与収入を得ながら暮らすことは、家計を安定させる有効な選択肢です。
一方で、老齢厚生年金を受け取りながら会社員などとして働く場合には「在職老齢年金制度」に注意が必要です。
在職老齢年金制度とは、老齢厚生年金を受け取りながら働く人について、賃金や賞与をもとにした報酬と年金額の合計が一定額を超えた場合に、老齢厚生年金の一部または全部が支給停止される仕組みです。
ここで押さえておきたいのは、支給停止の対象となるのは「老齢厚生年金」であり、「老齢基礎年金」は対象外という点です。
つまり、働いて収入が増えたからといって、年金がすべて減額されるわけではありません。会社員や公務員として厚生年金に加入していた人が受け取る、老齢厚生年金の部分が調整の対象になります。
6.1 2026年4月から基準額は月65万円へ
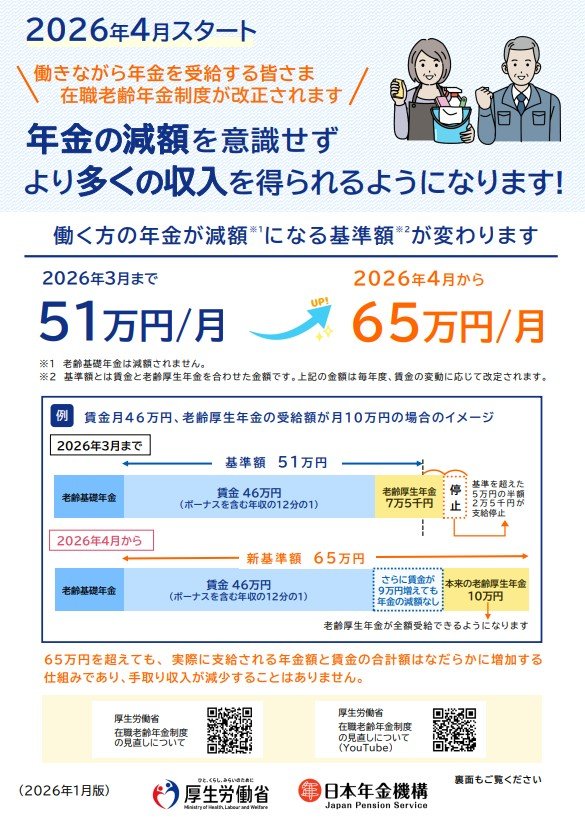
在職老齢年金制度は、2026年4月から見直されました。
2026年4月から、年金の支給停止を判定する「支給停止調整額」が見直されています。2025年度は月51万円でしたが、2026年度からはこの基準額が月65万円となっています。
この改正により、給与や賞与をもとにした報酬と老齢厚生年金の合計が月65万円以下であれば、老齢厚生年金は減額されずに受け取れるようになります。
これまで「働きすぎると年金が減ってしまうのでは」と考え、勤務日数や労働時間を抑えていた人にとっては、働き方を考え直すきっかけになるでしょう。
特に、専門職や管理職、再雇用後も一定の収入がある人にとっては、年金の減額を気にせず働ける範囲が広がる可能性があります。
ただし、基準額が引き上げられても、すべての人に影響があるわけではありません。報酬と老齢厚生年金の合計がもともと月51万円以下の人は、今回の見直しによる直接的な変化は限定的です。
60歳以降の働き方を考える際は、給与収入だけでなく、年金額や税金、社会保険料も含めて家計全体で判断することが大切です。
2026年度からの基準額引き上げを踏まえ、自分の場合はどの程度働くと年金に影響が出るのか、あらかじめ確認しておきましょう。
7. 年代別の平均受給額を把握し、老後の家計設計に活かそう
2026年度の公的年金は、国民年金・厚生年金ともに前年度から増額されています。
ただし、実際に受け取れる年金額は、現役時代の働き方や収入、厚生年金への加入期間などによって大きく異なります。
ライフコース別の年金額を見ると、厚生年金に長く加入していた人は、国民年金中心だった人よりも受給額が高くなりやすい傾向があります。
老後の収入を考える際は、平均額やモデルケースだけで判断せず、自分自身の年金見込額を把握することが重要です。
ねんきん定期便やねんきんネットを活用し、年金額、働き方、税金・社会保険料を含めた家計全体の見通しを確認しておきましょう。


参考資料
加藤 聖人



