
個人向け国債は、国が発行するという高い安心感を持つ金融商品であり、資産運用が初めてという人でも安心して購入できる仕組みが整っています。
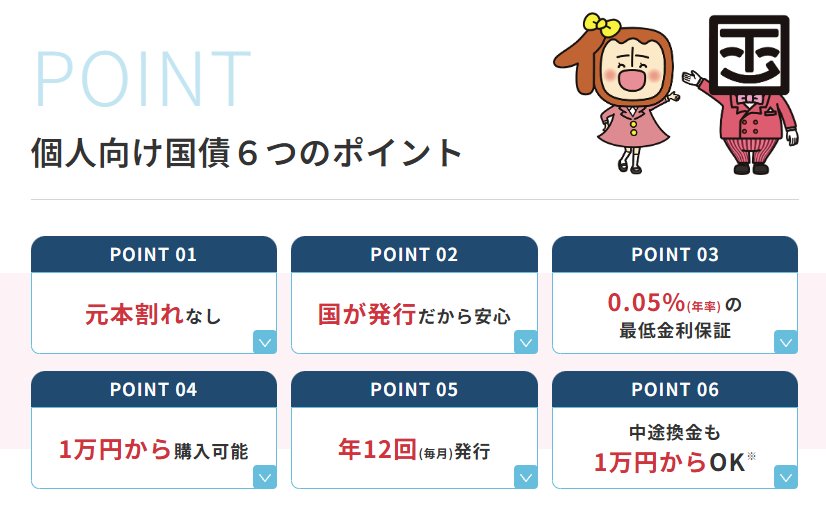
最低1万円という少額から購入することが可能で、身近な金融機関の窓口などを通じて簡単に申し込めるほか、譲渡や相続を行うことも認められています。
この金融商品は毎月発行が行われており、個人の資金計画やライフステージに応じた柔軟な運用手段として活用されています。
2026年6月募集分の最新金利や適用利率が具体的にどのような設定になっているか、この記事の中で詳しく確認していきましょう。
1. 2026年6月募集分における「個人向け国債」の最新金利はどのくらい?
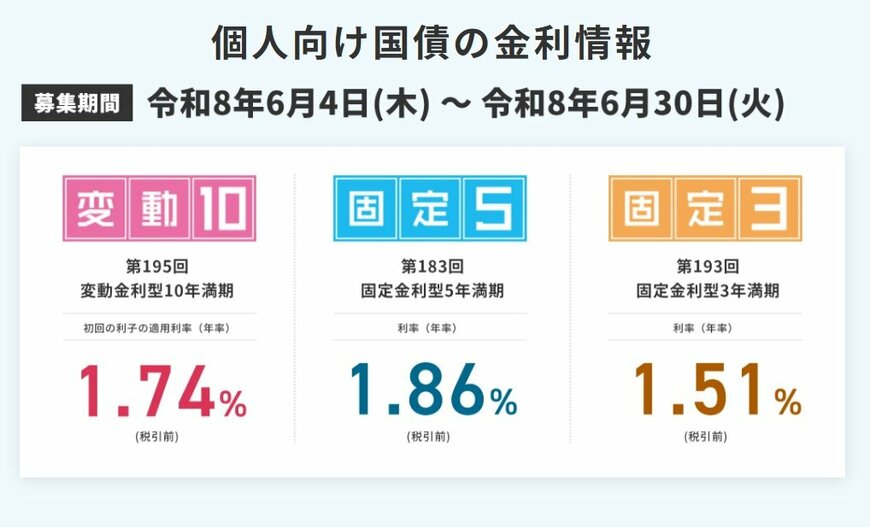
2026年6月募集の個人向け国債には3つのタイプが用意されており、それぞれ適用される金利が異なっています。
半年ごとに金利が見直される変動10年の金利は1.74%、満期まで金利が変わらない固定5年の金利は1.86%に設定されました。
同じく満期まで一律の金利が適用される固定3年の金利は1.51%となっており、それぞれの運用期間に合わせて選択が可能です。
2. 個人向け国債とメガバンク定期預金の金利を徹底比較
個人向け国債の金利と、現在のメガバンクにおける定期預金の金利を比較すると、それぞれの預入期間において差異が見られます。
メガバンクの定期預金金利は、10年物が0.9%程度、5年物が0.7%程度、3年物が0.6%程度という水準です。
これに対して個人向け国債の金利は高く、10年物で0.84%、5年物で1.16%、3年物で0.91%の差が生じています。
3. 定期預金と個人向け国債の中途解約ルールの違いとは?
資産運用を行う上では、満期を迎える前に解約する場合の中途解約ルールについて把握しておくことが重要となります。
銀行の定期預金を中途解約する場合、一般的には原則として普通預金程度、あるいはそれ以下の低い利率が適用される仕組みです。
一方の個人向け国債は、発行から1年が経過した後は、1万円単位での中途換金を行うことが可能となっています。
ただし、国債を中途換金する際には、直近2回分の各利子相当額に0.79685を掛けた金額が差し引かれる点に留意が必要です。
4. 「金利の特徴」と「運用期間」を踏まえて選ぼう
2026年6月募集分の個人向け国債は、変動10年が1.74%、固定5年が1.86%、固定3年が1.51%という金利設定になりました。
個人向け国債には、「変動10年」「固定5年」「固定3年」の3種類があり、それぞれ金利の仕組みや特徴が異なります。
金利上昇局面では、半年ごとに利率が見直される「変動10年」に注目が集まりやすい一方、購入時の利率が満期まで変わらない固定型には、将来受け取る利息を見通しやすいメリットがあります。
こうした特徴を踏まえ、「いつ使うお金か」「どの程度の期間運用できるか」を意識しながら、自身に合った商品を選ぶとよいでしょう。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。