

6月15日の年金支給日が近づくなか、「今年はどれくらい増えるのか」「ほかのシニア世代はどの程度受け取っているのか」と気になっている方も多いのではないでしょうか。
2026年度の公的年金は、前年度から増額されています。物価や賃金の動きが家計に影響するなか、年金額の改定内容に関心を持つ人も多いでしょう。
一方で、公的年金は「国民年金か厚生年金か」「現役時代にどのように働いていたか」「何歳から受け取るか」などによって、実際の受給額に大きな差が出ます。
標準的なモデルケースだけでなく、実際に受給しているシニアの平均額も確認しておきたいところです。
本記事では、2026年度の年金額改定の内容を確認したうえで、60歳代・70歳代・80歳代の平均年金月額や、年金を受け取りながら働く人が知っておきたい制度改正について見ていきます。
1. 【2026年度】国民年金は+1.9%、厚生年金は+2.0%の増額改定
2026年度、4月分から適用される改定率は、国民年金(基礎年金)が+1.9%、厚生年金(報酬比例部分)が+2.0%です。
厚生労働省が公表している年金額の一例は以下のとおりです。

- 国民年金(老齢基礎年金・満額):月額7万608円(1人分 ※1)
- 厚生年金(夫婦2人分のモデルケース):月額23万7279円(夫婦2人分 ※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(前年度比+1300円)となります。
※2 平均的な収入(賞与込みで月額換算45万5000円)の男性が40年間就業した場合に受け取り始める年金額(老齢厚生年金と2人分の老齢基礎年金満額)の給付水準です。
国民年金+厚生年金のモデルケースでは、夫婦2人分で月額23万7279円とされています。
ただし、これは一定の前提条件に基づく目安であり、実際の受給額は加入期間や収入、働き方などによって大きく異なります。
2. 現役時代の働き方で差が出る?ライフスタイル別の年金受給イメージ
前章で示した年金額の例は、あくまでもモデルケースです。実際の年金支給額は、ライフコースや現役時代の収入によって異なり、個人差が大きくなります。
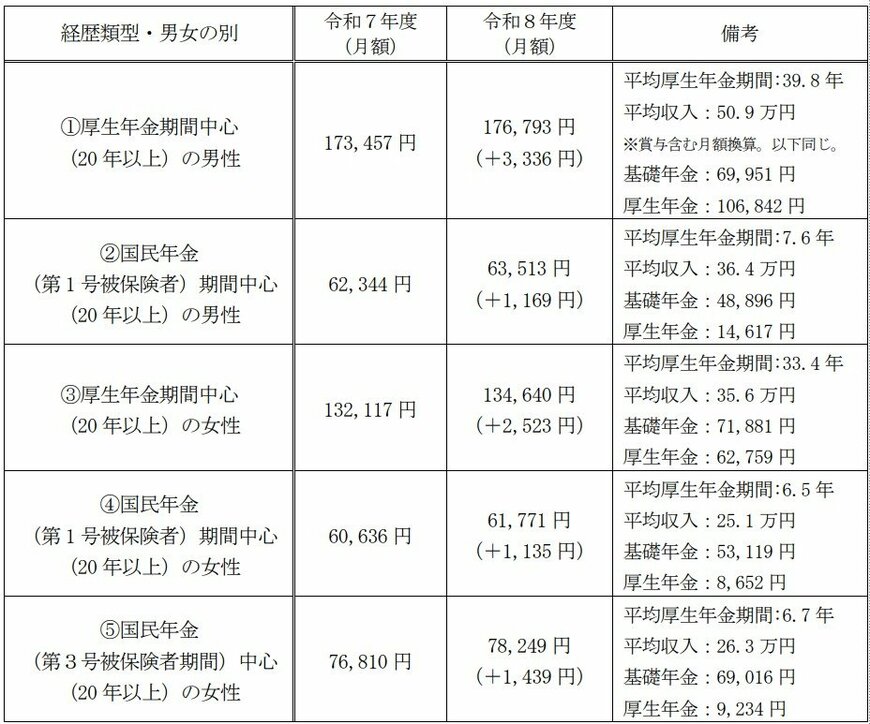
厚生労働省の資料から、「多様なライフコースに応じた年金額」を見てみましょう。
2.1 厚生年金期間中心の男性
- 年金月額:17万6793円
- 平均厚生年金期間:39.8年
- 平均収入(賞与含む):50万9000円
- 基礎年金:6万9951円
- 厚生年金:10万6842円
2.2 国民年金(第1号被保険者)期間中心の男性
- 年金月額:6万3513円
- 平均厚生年金期間:7.6年
- 平均収入(賞与含む):36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
2.3 厚生年金期間中心の女性
- 年金月額:13万4640円
- 平均厚生年金期間:33.4年
- 平均収入(賞与含む):35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
2.4 国民年金(第1号被保険者)期間中心の女性
- 年金月額:6万1771円
- 平均厚生年金期間:6.5年
- 平均収入(賞与含む):25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
2.5 国民年金(第3号被保険者)期間中心の女性
- 年金月額:7万8249円
- 平均厚生年金期間:6.7年
- 平均収入(賞与含む):26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
3. 【60歳代】いまのシニアはいくら受給?平均年金月額をチェック
ライフコース別の概算年金額を見ると、働き方や加入期間によって大きな差が生まれることがわかります。
では、実際に年金を受け取っているシニアの平均月額はどのくらいなのでしょうか。
まずは、60歳代の平均月額から見ていきましょう。
3.1 【60〜69歳】厚生年金の平均月額

- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
※65歳未満で厚生年金を受給している人の中には、特別支給の老齢厚生年金のうち比例報酬部分のみの受給者も含む
3.2 【60〜69歳】国民年金の平均月額

- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
※65歳未満の受給者は繰り上げ受給を選択した人
4. 【70歳代】平均受給額はどう変化?年代別データを確認
続いて、70歳代の平均月額を見ていきましょう。
4.1 【70〜79歳】厚生年金の平均月額

- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
4.2 【70〜79歳】国民年金の平均月額

- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
5. 【80歳代】後期高齢世代の年金受給額を一覧表で見る
最後に、80歳代の平均月額を見ていきましょう。
5.1 【80〜89歳】厚生年金の平均月額

- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
5.2 【80〜89歳】国民年金の平均月額

- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
6. 年金を受け取りながら働く人が知っておきたい「在職老齢年金制度」
年金だけで老後の生活費をまかなえるのか、不安を感じる人は少なくありません。60歳以降も働き続け、年金に給与収入を上乗せすることは、老後の家計を支える現実的な選択肢といえるでしょう。
ただし、老齢厚生年金を受け取りながら会社員などとして働く場合は、「在職老齢年金制度」を理解しておく必要があります。
在職老齢年金制度とは、60歳以降に老齢厚生年金を受け取りながら働く人について、賃金や賞与をもとにした報酬と年金額の合計が一定額を超えた場合に、老齢厚生年金の一部または全部が支給停止される仕組みです。
支給停止の対象となるのは老齢厚生年金であり、老齢基礎年金は対象外です。そのため、働いたからといって、すべての年金が減額されるわけではありません。
6.1 在職老齢年金制度は2026年4月から見直しへ
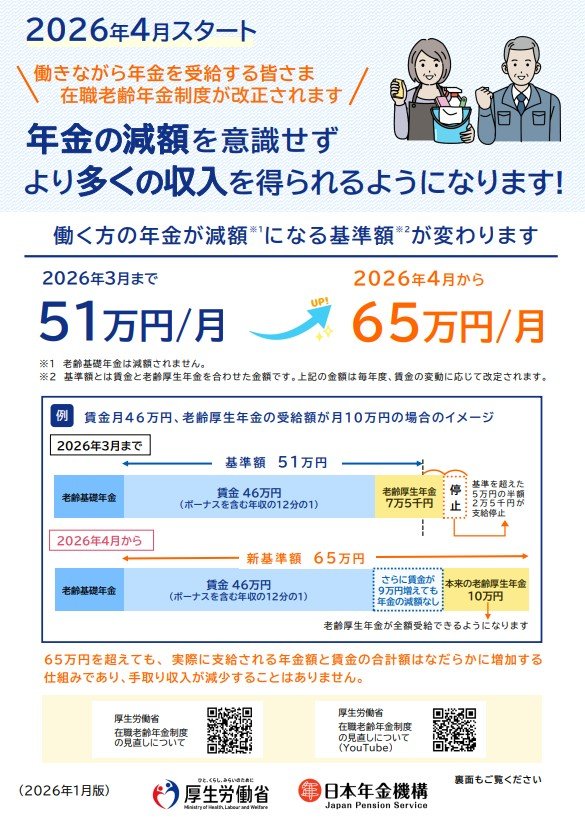
2026年4月からは、支給停止の判定に使われる「支給停止調整額」が引き上げられます。2025年度は月51万円でしたが、2026年度からは月65万円に見直される予定です。
この改正により、給与や賞与をもとにした報酬と老齢厚生年金の合計が月65万円以下であれば、老齢厚生年金は減額されずに受け取れるようになります。
これまで「働きすぎると年金が減るのでは」と考え、勤務日数や労働時間を抑えていた人にとっては、働き方を見直すきっかけになるでしょう。
今回の見直しは、60歳以降も希望に応じて働き続けやすくするための改正です。年金と就労収入をどのように組み合わせるかを考えるうえで、制度の変更点を確認しておきましょう。
7. まとめ|平均年金額だけに頼らず、自分の受給見込みを早めに把握しよう
2026年度の公的年金は、国民年金・厚生年金ともに前年度から増額されます。ただし、増額改定があっても、実際に受け取れる年金額は加入期間や現役時代の収入、働き方によって大きく異なります。
厚生年金に長く加入していた人と、国民年金中心だった人では、老後に受け取る金額に差が出やすいのが実情です。
また、同じ年代でも受給額には個人差があるため、平均額だけを見て老後の家計を判断するのは避けたいところです。
ねんきん定期便やねんきんネットなどを活用し、早めに将来の受給見込み額を確認してみましょう。


参考資料
加藤 聖人



