来月6月は、公的年金の改定額が反映される時期です。2026年度は物価や賃金動向を踏まえて年金額が見直され、厚生年金を受給する「標準的な夫婦世帯」のモデル年金額は月額23万7279円となりました。
一方で、実際の年金受給額には大きな個人差があります。「月30万円以上受け取る人はどれくらいいるのか」「自分の将来の年金はどの程度になるのか」と気になる人も多いでしょう。
また、年金制度については、「将来は破綻する」「保険料は上がり続ける」「払っても元が取れない」といった声を耳にすることがあります。しかし、制度の仕組みを正しく理解すると、イメージとは異なる面も見えてきます。
本記事では、2026年度の厚生年金改定内容や受給額分布を確認しながら、年金制度に関する代表的な誤解についても整理します。
1. 厚生年金、2026年度の「標準的な夫婦世帯」は月額23万7279円に
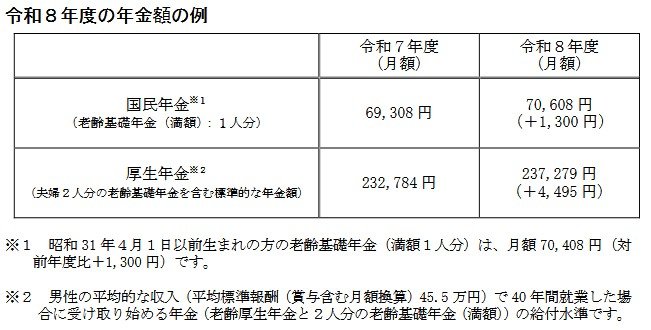
厚生労働省は2026年1月、令和8年度の年金額改定を公表しました。
▼令和8年度 年金額の例(月額)
- 国民年金(満額・1人分):7万608円(前年度比+1300円)
- 厚生年金(標準的な夫婦世帯):23万7279円(前年度比+4495円)
※厚生年金は、平均的な収入(平均標準報酬額45.5万円)で40年間就業した夫と、専業主婦の基礎年金を合算したモデルケースです。
今回の改定では、物価や賃金の動向を反映し、年金額が一定程度引き上げられました。
2. 厚生年金で「月30万円以上」受け取る人はどれくらい?
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、老齢基礎年金を含む厚生年金の平均月額は15万289円となっています。
では、受給額ごとの割合を見てみましょう。
2.1 厚生年金の受給額別割合
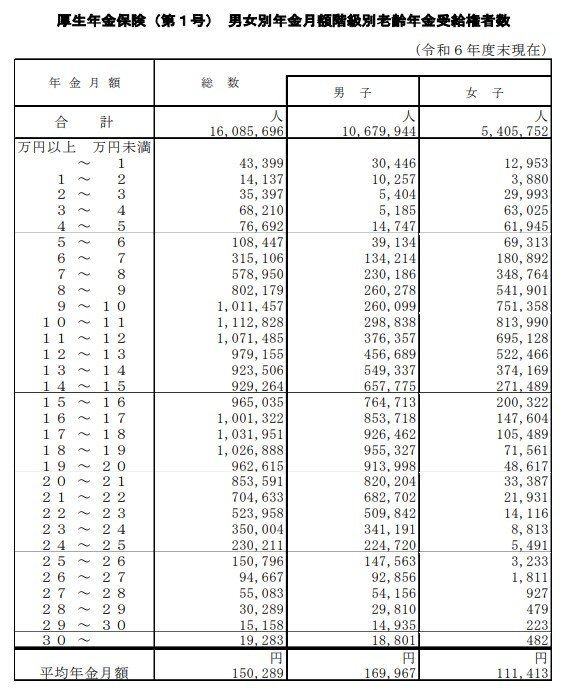
- 10万円未満の割合:19.0%
- 10万円以上の割合:81.0%
- 15万円以上の割合:49.8%
- 20万円以上の割合:18.8%
- 20万円未満の割合:81.2%
- 30万円以上の割合:0.12%
とくに注目されるのが、「月30万円以上」を受給している人の割合です。
結果は0.12%で、約800人に1人という水準にとどまっています。
平均受給額がおよそ15万円台であることを踏まえると、月30万円を超える厚生年金を受け取っている人は、ごく限られたケースといえるでしょう。
3. 年金制度に関する「よくある誤解」3つを解説
年金制度については、さまざまな不安や誤解が広がっています。
ここでは、とくに多い3つの疑問について整理していきます。
3.1 ①「年金制度はいずれ破綻する」は本当?
日本の公的年金には、「マクロ経済スライド」と呼ばれる仕組みがあります。
これは、少子高齢化や平均寿命の伸びを踏まえ、給付水準を自動的に調整する制度です。
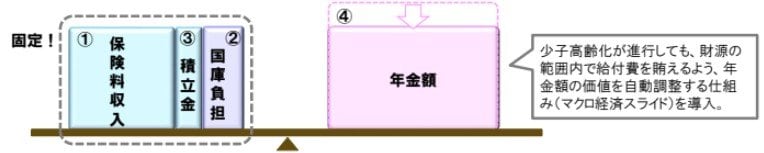
このように、財政バランスを維持する仕組みが制度に組み込まれているため、突然年金の支給が止まるような制度設計ではありません。
そのため、重要なのは「破綻するかどうか」ではなく、どの水準で制度を維持していくかという点です。
3.2 ②将来、年金保険料はさらに上がる?
厚生年金の保険料率は、2017年に18.3%で固定されており、制度上際限なく引き上げられる仕組みにはなっていません。
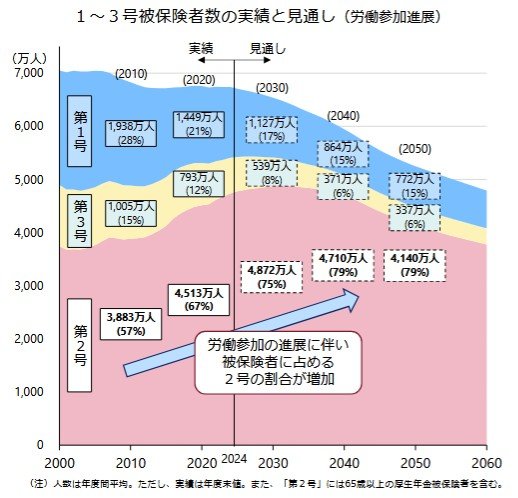
また、女性や高齢者の就労拡大により、保険料収入は増加しています。
その影響もあり、積立金残高は想定を約70兆円上回る見通しです。
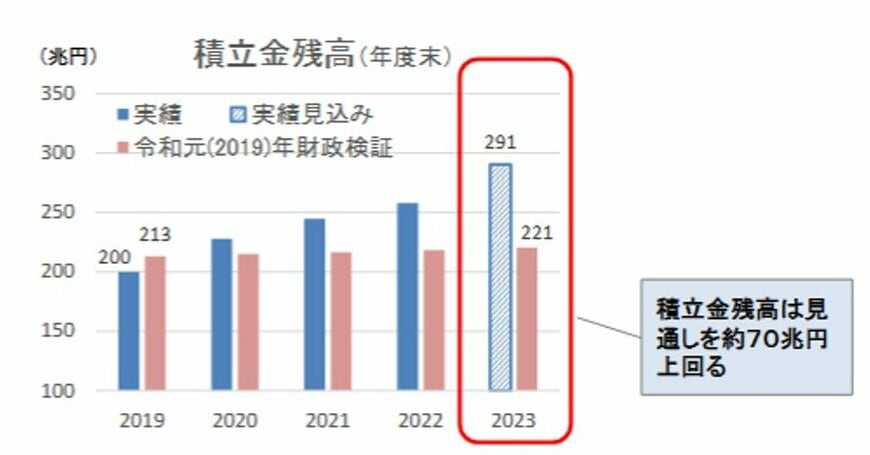
年金制度は、「負担だけが増え続ける」という単純な構造ではないことも押さえておきたいポイントです。
3.3 ③「年金は元が取れない」は正しい?
公的年金は、単なる積立型の貯金制度ではありません。
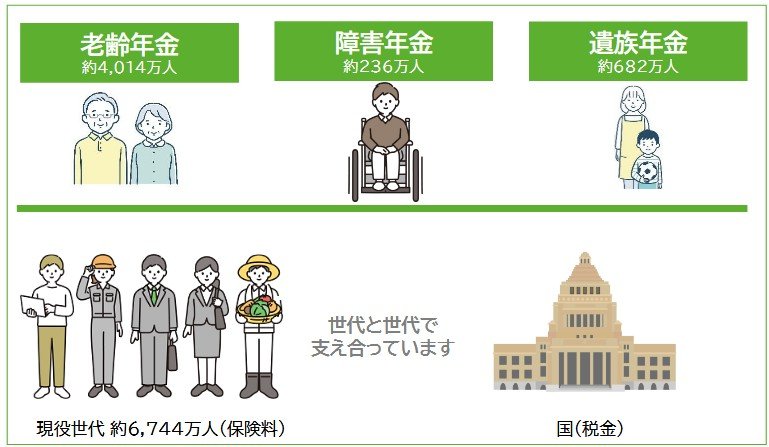
年金制度には、以下のような役割があります。
- 老齢年金(長生きリスクへの備え)
- 障害年金(病気やけがへの保障)
- 遺族年金(家族の生活保障)
さらに、公的年金には所得再分配機能もあります。
そのため、現役時代の収入差ほど、受給額に大きな差がつかないよう設計されています。
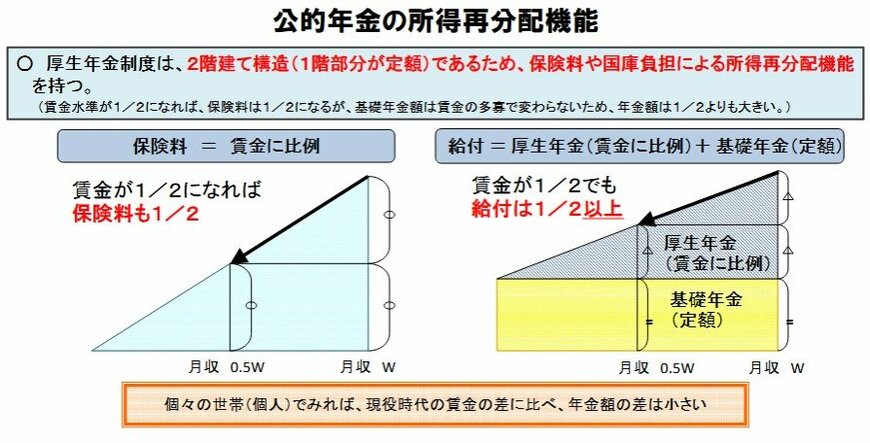
このように、公的年金は単純に「払った額ともらう額」を比較するだけでは、本来の役割を十分に測ることはできません。
4. まとめ|年金制度を正しく理解し、老後資金の準備につなげよう
2026年度は厚生年金のモデル年金額が増額改定となり、「標準的な夫婦世帯」では月額23万7279円となりました。ただし、実際の受給額は加入期間や現役時代の収入によって大きく異なり、月30万円以上を受け取る人は一部に限られます。
また、年金制度については、「将来は破綻する」「保険料負担だけ増える」といった不安の声もありますが、制度には財政検証や給付調整の仕組みが組み込まれています。正しい知識を持つことで、過度に悲観せず現実的な老後設計を考えやすくなるでしょう。
老後の生活を支えるのは、公的年金だけではありません。貯蓄や就労、資産形成なども含めて、複数の収入源を意識することが重要です。
6月は年金額改定通知書が届く時期でもあります。自身の受給見込み額や働き方、将来の家計を改めて確認する機会として活用してみてはいかがでしょうか。
参考資料
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「令和6(2024)年財政検証関連資料①」
- 厚生労働省「令和6(2024)年財政検証関連資料②ー年金額の分布推計ー」
- 厚生労働省「国民年金及び厚生年金に係る財政の現況及び見通しー令和6(2024)年財政検証結果 ー」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「知っておきたい年金のはなし」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和7年4月分からの年金額等について」
齊藤 慧