


新緑の美しさに心癒やされる季節になりました。いまニュースで大きな注目を集めているのが、第3号被保険者制度の縮小・廃止をめぐる議論です。不公平感の解消と共働き推進を目的に、2026年10月からは社会保険の適用拡大(企業規模要件の撤廃)が予定されており、実質的な見直しが加速しています。
今回は最新の調査結果をもとに、女性の厚生年金受給額のリアルと、これからの働き方に影響する「家庭内の働き方改革」について解説します。
1. 【女性の厚生年金】平均11万円台「月10万円未満は約38%」20万円以上はほんの一握り?
厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金(国民年金分を含む)の平均受給額は月額15万289円。男女別では男性が約17万円、女性が約11万1000円と、大きな開きがあるのが現状です。
1.1 「女性の厚生年金」女子総数約540万人でみる受給額
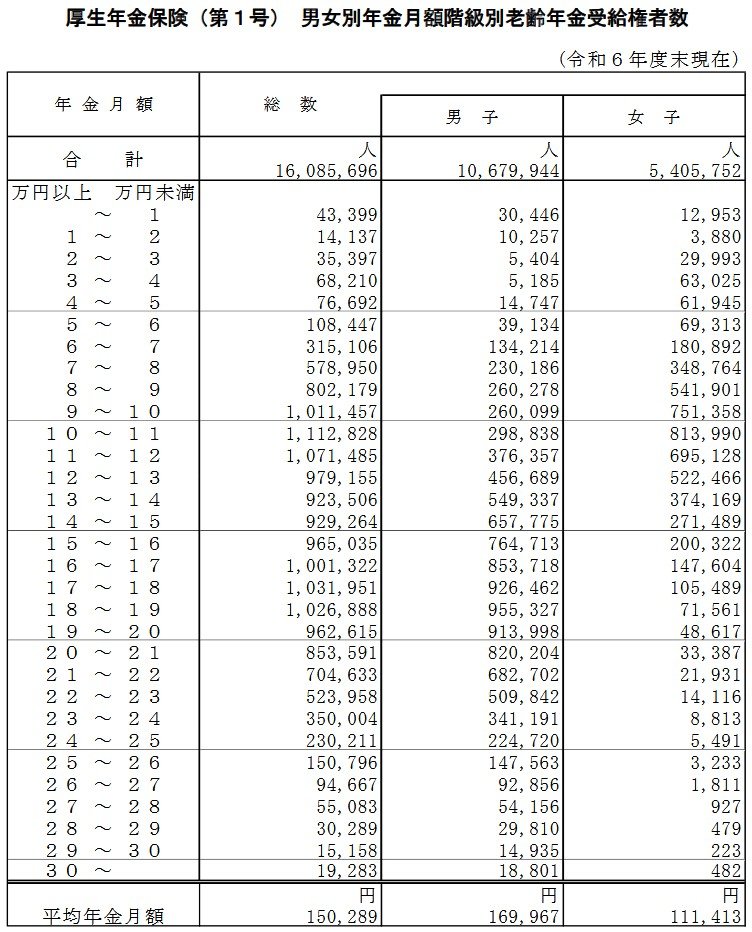
厚生年金《女性》受給額一覧
- 女子の平均年金月額:11万1413円
- 女子の月額10万円未満の人数と割合:206万4024人(約38.2%)
- 女子の月額20万円以上の人数と割合:9万893人(約1.7%)
- 女子の月額30万円以上の人数と割合:482人(約0.009%)
※各割合は、女子の受給権者総数(540万5752人)をもとに算出しています。
受給額の分布を見ると、月額10万円未満の層が全体の約38.2%を占める一方で、月額20万円以上を受け取っている割合は約1.7%とごくわずかです。このことから女性の年金受給額は比較的低い水準に集中している実態が読み取れ、将来に向けた資金計画の重要性がうかがえます。
2. 【第3号被保険者】5年連続で減少。現状「主婦628万人・主夫13万人」
国民年金にはいくつかの加入区分があります。その一つである「第3号被保険者」は、厚生年金や共済年金に加入している第2号被保険者の配偶者で、一定の収入条件を満たす人が対象です。令和6年度末時点では約641万人が該当しています。厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」をみると、女性の第3号被保険者の人数は5年連続で減少しています。

第3号被保険者の総数:約641万人
- 男性:約13万人(+3.1%)
- 女性:約628万人(▲6.7%)
大きな特徴は、本人が直接保険料を納めなくても、制度全体で支え合う仕組みによって国民年金の受給資格が得られます。配偶者個人の給与から追加で引かれるものはありませんが、この仕組みについては、公平性の観点から見直しを求める議論が続いています。
制度のあり方が今後変わる可能性がある点には、留意しておくべきでしょう。また、加入手続きは本人ではなく、配偶者の勤務先を通じて行われます。また、第3号被保険者の多くが女性である背景には、日本の就業構造が影響しています。
2.1 「出産退職」から「継続就業」へ。第1子出産をめぐる女性の就業変化

令和7年版厚生労働白書によると、かつては「出産退職」が一般的でしたが、2015〜19年では53.8%が仕事を継続し過半数を超えました。ただし、育児との両立のために非正規雇用を選択するケースも依然として多く、これが将来の厚生年金額の低迷や第3号にとどまる要因となっています。
3. 【現実の壁】妻の家事育児は夫の「4倍」進まない家庭内改革

共働き世帯が増えたとはいえ、家庭内のタスク分担には依然として大きな偏りがあります。令和7年版「厚生労働白書・日本の1日」の調査では、6歳未満の子どもがいる家庭では、夫の家事・育児時間が1日平均「1時間54分」に対し、妻は「7時間28分」と約4倍に達しています。
こうした負担の偏りがキャリア維持の障壁となっており、家庭内の改革が進まない限り、女性の老後資金格差を埋めるのは容易ではないでしょう。
4. 制度の転換期を「自分らしいキャリアと老後」を再考するきっかけに
今回は最新の統計データをもとに、公的年金制度の現状と女性の受給水準、そして就業環境の変化について解説しました。
調査結果が示す通り、女性の厚生年金受給額は依然として低水準に留まっています。これまでは「第3号被保険者」として扶養内で働くことが一つの合理的な選択肢とされてきました。しかし、2026年10月に控える社会保険の適用拡大(企業規模要件の撤廃)に象徴されるように、制度そのものが「働ける人は社会保険に加入する」方向へと大きく舵を切っています。
将来の年金額を増やすためには、自ら厚生年金に加入し、キャリアを継続することが有効な手段となります。ただし、それは個人の努力だけで完結する問題ではありません。データの通り「妻の家事・育児負担が夫の約4倍」という構造的な課題を解消し、社会全体、そして家庭内での役割分担をアップデートしていくことが、結果として将来の老後資金格差を埋める一助となるでしょう。
制度の大きな転換期を迎えている今、単なる損得勘定を超え、自身のライフスタイルに合った「納得感のある働き方」をパートナーと共に模索してみてはいかがでしょうか。


参考資料
- 厚生労働省「令和7年版厚生労働白書・日本の1日」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「社会保険の加入対象の拡大について」
- 政府広報オンライン「年金の手続。国民年金の第3号被保険者のかたへ。」
村岸 理美


