


2026年度の国民年金(基礎年金)額は月額7万608円で、前年度から1300円(1.9%)増額となりました。年金の増額割合は物価上昇分(3.2%)には追いついておらず、引き続き厳しい家計管理が求められます。
とはいえ、家計の状況は世帯によって異なるものです。「ふつう」の年金受給額がいくらなのかを知ることは、老後の家計やライフプランを考えるうえでも重要になります。この記事では、60〜89歳のシニア世代が実際に受け取っている年金の平均額を、1歳刻みで紹介します。
1. 2026年度の年金増額は「6月支給分」から
2026年度基準の金額で年金が支給されるのは、6月からです。
年金は、原則偶数月の15日、15日が土日祝日の場合は、直前の平日に支給されます。支給されるのは前月および前々月分の2ヵ月分で、口座にまとめて振り込まれる仕組みです。
直近の年金支給日だった4月15日は、2月・3月分の年金が振り込まれています。そのため、金額は前年度基準のものです。一方、次回の年金支給日である6月15日は、4月分・5月分の年金が支給されます。よって、次回の年金支給からは2026年度基準の金額での支給となるのです。年度が変わり年金は増額されますが、実際にその恩恵を受けられるのは6月からとおさえておきましょう。
次章では、国民年金の平均受給月額を見ていきます。
2. 【国民年金】60〜89歳の平均受給月額を1歳刻みで紹介
60〜89歳の国民年金(基礎年金)の平均受給月額は以下のとおりです。

- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
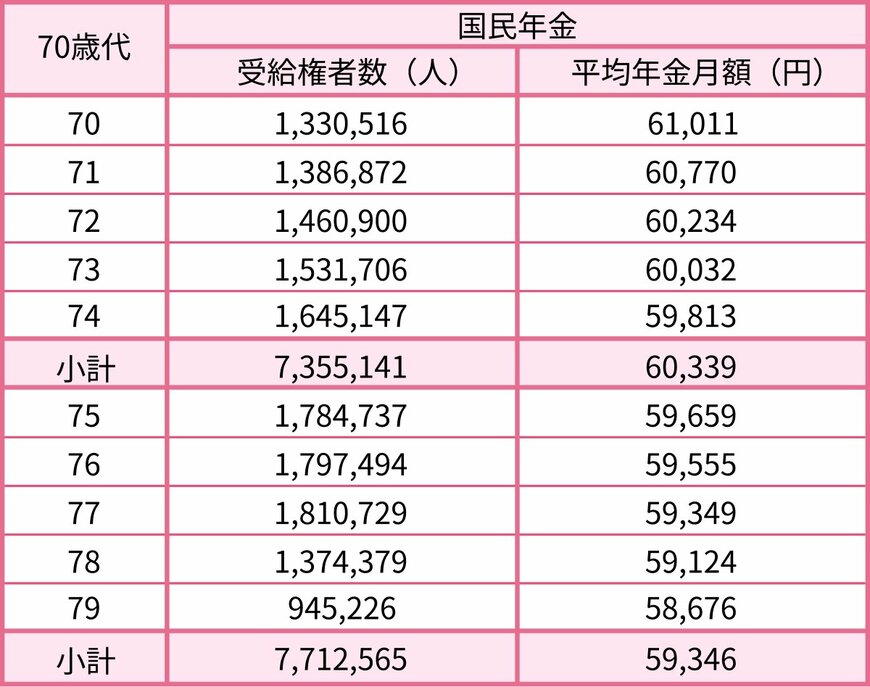
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
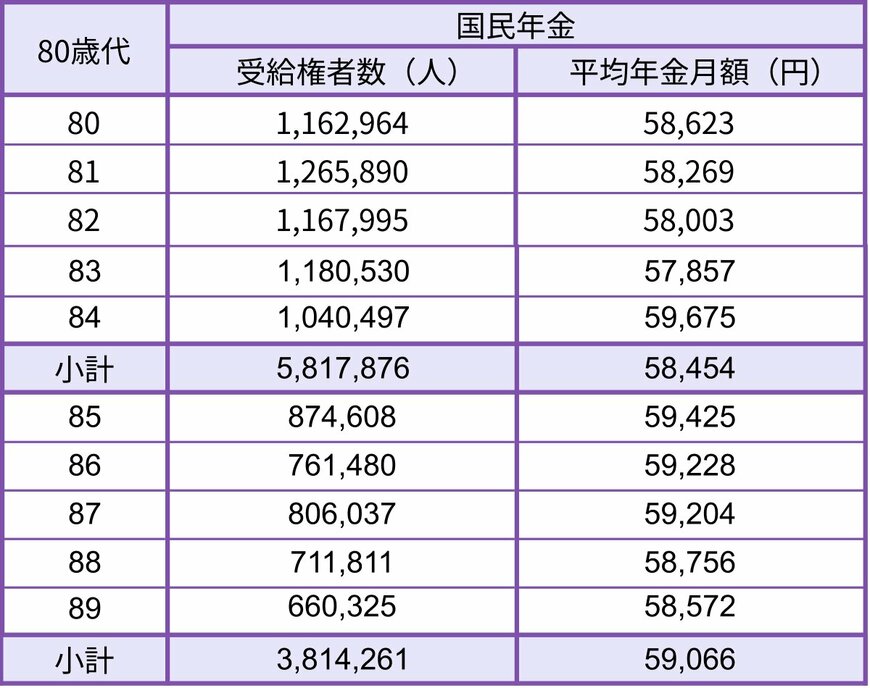
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
60〜64歳の受給額は、本来65歳から受け取る年金を前倒しで受け取る「繰上げ受給」をしている場合の受給額です。繰上げ受給をすると、通常の年金から一定割合が減額されるため、平均受給月額は65歳以降に受け取れる金額よりもやや少なめになっています。一方、65歳以降はどの年齢でも安定して5万円台後半〜6万円台前半の年金を受給している状況です。
国民年金は、保険料を適切に納めていれば満額に近い金額を受け取れるため、どの年齢であっても受給金額に大きな差は見られません。保険料の納付状況次第ですが、老後は月5〜6万円は安定して受給できる可能性が高いといえるでしょう。
次章では、厚生年金の平均受給月額を見ていきます。
3. 【厚生年金】60〜89歳の平均受給月額を1歳刻みで紹介
60〜89歳の厚生年金(基礎年金含む)の平均受給月額は以下のとおりです。
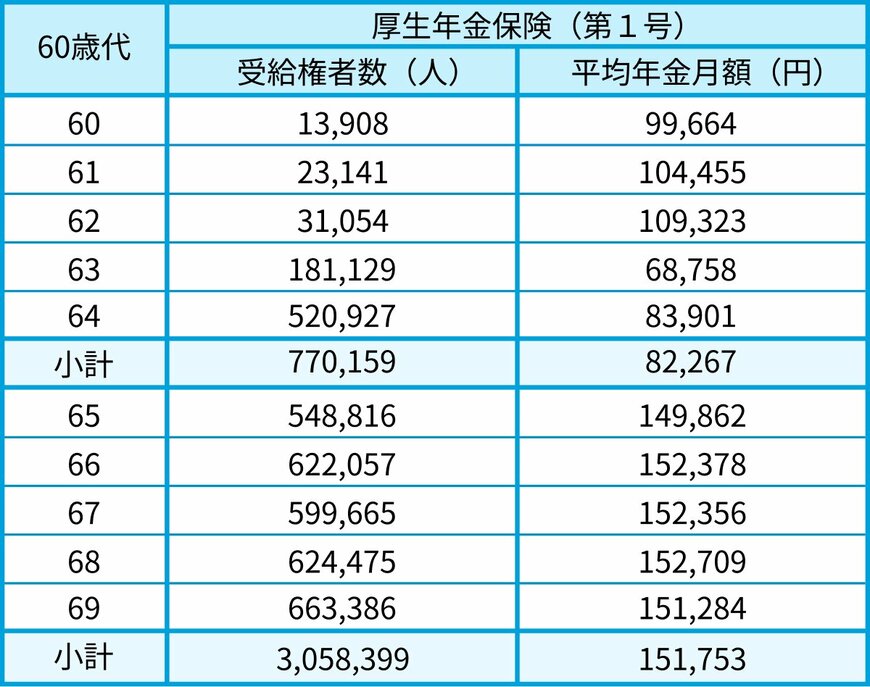
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
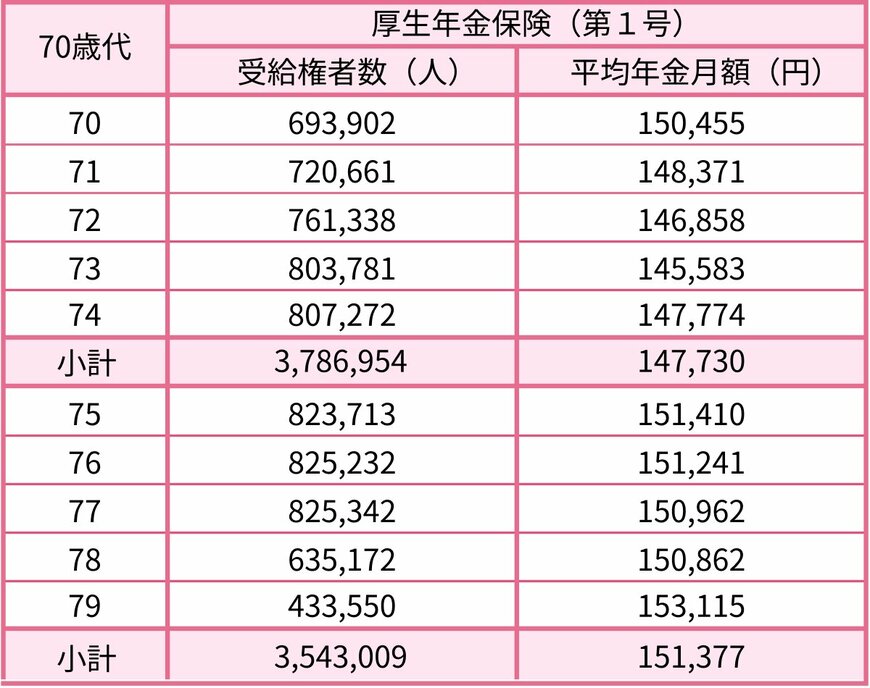
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円

- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
こちらも60〜64歳の受給額が低くなっています。考えられる理由としては、繰上げ受給のほかに、年金制度の移行をスムーズに進めるために設けられた「特別支給の老齢厚生年金」を受け取っていることも挙げられるでしょう。どちらも65歳から受け取れる「厚生年金+基礎年金」の金額には満たないため、受給額が少なくなっています。
65歳以降は14万円台後半〜16万円台後半の金額を安定して受給しています。ただし、実際に個人が受給する金額は、国民年金よりも差が大きいと考えられます。厚生年金は、国民年金とは違い保険料が年金受給額に直接影響するわけではありません。現役時代の給与や厚生年金保険への加入期間で、実際の受給額が決まる仕組みです。キャリアの歩み方によって受給金額が異なるため、人によっては平均を上回る場合もあれば、大きく下回る場合もあるのです。
次章では、ゆとりを持って年金生活をするためのポイントを解説します。
4. 年金生活でゆとりを持つためには
年金受給額は厚生年金と国民年金の両方でも10万円台中盤、国民年金のみでは4〜6万円台と、日々の生活支出を十分に賄える金額とはいえません。年金生活をゆとりあるものにするには、どのような対策をしておくべきなのでしょうか。
まずは、日々の支出を見直すことが重要です。とくに通信費や保険料は、高齢になるにつれて、必要なサービスや保障が少なくなっていくのが理想的です。サービス過多・保障過多の状態でないか確かめ、ダウンサイジングを図るのが効果的です。
老後生活の収入を増やしたいのであれば、定年退職後も働き続けることを視野に入れましょう。厚生労働省によれば、働きながら年金を受給する人は約415万人存在します。
退職後も労働収入を得ることで、年金と給与の2つの収入源が生まれ、家計が赤字になるのを防げます。厚生年金保険に加入しながら働けば年金額も増えるため、70歳代・80歳代になっても収入に不安なく生活できる可能性も高まるでしょう。
老後に向けて十分な備えを用意したいのであれば、iDeCoやNISAといった制度を利用して資産運用するのが効果的です。iDeCoは自分で掛金を運用し、運用結果を年金として受け取れる制度です。掛金が全額所得控除の対象になるため、現役時代から節税ができます。NISAは運用益が非課税になるのが特徴の投資制度です。生涯にわたって運用ができるため、老後生活に入っても資産を増やし続けられる可能性があります。
支出の工夫や制度の有効活用で、老後に備えましょう。
5. まとめ
60〜89歳の年金受給額は、国民年金が4〜6万円台、厚生年金が6〜16万円台となっています。国民年金は保険料の納付月数に応じて受給額が決まるため、満額(月額約7万円)を上限として、受給者間で大きな差は出にくいと考えられます。
一方、厚生年金はキャリアの歩み方次第で金額が大きく変わる傾向にあるため、誰もが平均額を受け取れるとは限りません。
老後に資金不足に陥らないためにも、日々の支出の見直しや資産運用などで、今のうちから備えておくのがよいでしょう。



参考資料
- 日本年金機構「令和8年4月分からの年金額等について」
- 日本年金機構「年金はいつ支払われますか。」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「在職老齢年金制度の見直しについて」
石上 ユウキ


