
2026年度は公的年金の増額改定が実施され、障害基礎年金の受給額も引き上げられます。
さらに、一定の所得要件を満たす人が受け取れる「障害年金生活者支援給付金」も増額となり、対象者にとっては家計を支える重要な支援制度となっています。
物価上昇が続くなか、障害年金を主な収入源として生活している方にとって、年金本体だけでなく上乗せ給付の内容を正しく理解しておくことは大切です。一方で、この制度の存在を知らず、受給対象かどうかを確認していないケースも少なくありません。
本記事では、2026年度の障害基礎年金の改定額や障害年金生活者支援給付金の給付額、対象要件、受給実態について整理していきます。
1. 障害基礎年金、2026年度の改定額「1級約105.9万円」2級の1.25倍!
障害年金は、加入している年金制度によって「障害基礎年金」と「障害厚生年金」の2階建て構造になっています。令和8年4月分からの改定額を確認しましょう。
障害年金は2階建て1/6

LIMO編集部作成
障害基礎年金額は2級が84万7300円であるのに対し、1級はその1.25倍にあたる105万9125円(+子の加算)になります。障害厚生年金は「2階建て」の2階部分にあたるため、1級・2級の方は厚生年金に加えて、基礎年金もあわせて受け取れるのが大きな特徴です。

この「1級は2級の1.25倍」という計算式は障害厚生年金(報酬比例部分)にも同様に適用され、さらに配偶者がいる場合の加給年金などが対象となります。
このように1級・2級は基礎と厚生のダブル受給となりますが、障害厚生年金には独自の3級もあり、症状や過去の納付実績に応じたきめ細かな保障となっています。
2. 障害年金生活者支援給付金、「1級約8.4万円」←対前年度2500円以上アップ!
2026年度は年金だけでなく、生活を支える「給付金」も増額されます。ここでは年金受給者に上乗せされる障害年金生活者支援給付金の詳細についてきていきましょう。
2.1 「年金に上乗せ」障害年金生活者支援給付金
障害年金生活者支援給付金は、2019年の消費税増税に伴う物価上昇の影響から、生活に特に配慮が必要な方の暮らしを支えるために設けられた制度です。この給付金は、障害基礎年金を受給している方のうち、所得が一定基準以下の方を対象として、通常の年金に上乗せして支給されます。

月額支給額の目安(障害等級別)
- 1級:7025円(対前年度+212円)
- 2級:5620円(対前年度+170円)
2.2 障害年金生活者支援給付金「対象になるのはどんな人?」
- 障害基礎年金の受給者である
- 前年の所得(※)が479万4000円以下である(扶養親族等の数に応じて増額)
※ 障害年金、遺族年金等の非課税収入は除く
3. 障害年金生活者支援給付金、受給件数約217万件「どの年代で受給者が多い?」
今月に厚生労働省から「令和6年度 厚生年金保険・国民年金事業の概況」が発表されました。ここからは、障害年金生活者支援給付金について、どの年代で受給者が多いか解説します。

受給件数の分布
- 30歳未満:26万6276件
- 30歳代:31万6202件
- 40歳代:37万1772件
- 50歳代:46万8876件
- 60歳代:38万4626件
- 70歳代:26万4423件
- 80歳代以上:10万4991件
受給件数は約217万件にのぼり、平均給付額は月額5727円、年間に換算すると約6万8千円となります。 年齢別の受給構成を見ると、最も多いのは50歳代の約46万件となっており、次いで60歳代、40歳代と続きます。
この年金生活者支援給付金の制度が「一部の高齢者のためのもの」ではなく、働き盛りで心身に不調をきたした現役世代を支える重要な役割を担っていることが分かります。 病気や事故といった「もしも」の事態は、どの世代にとっても決して他人事ではありません。

4. 【制度理解に役立つ】住民税非課税世帯とは何か
老齢年金生活者支援給付金の支給要件に含まれる「住民税非課税世帯」という区分は、さまざまな公的支援や給付金の対象判定基準として広く用いられています。
4.1 《住民税のキホン》均等割・所得割ともに支払い免除=「住民税非課税」
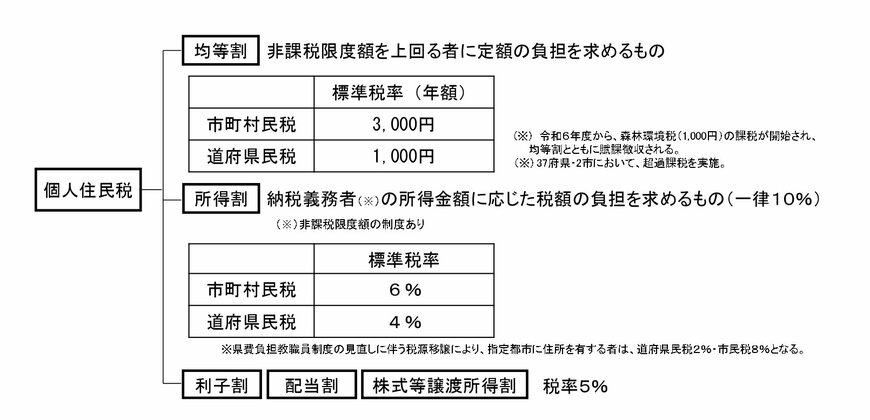
住民税は、住んでいる都道府県や市区町村に支払う地方税で、その地域の公共サービスやインフラ整備の財源となります。
個人住民税は、所得に応じて税額が決まる「所得割」、所得に関係なく一律課税となる「均等割」の合計です。
「住民税非課税」は、均等割・所得割どちらも免除となるケースです。そして世帯全員が住民税非課税となる世帯は「住民税非課税世帯」となります。
※なお「住民税の所得割のみ非課税」となる区分もあります。
4.2 住民税が非課税となる要件は3つ
以下の3つのいずれかに該当する場合、住民税が非課税となります。
- 生活保護を受けている
- 障害者、未成年者、寡婦、ひとり親で、前年の所得が135万円以下である
- 前年の所得が各市町村の基準を下回る
上記の1と2は全国共通の要件ですが、3の所得要件については、自治体ごとに基準が異なります。
また、同じ所得基準であっても、扶養親族の人数、収入の種類、年金収入の場合は年齢などによって、非課税となるボーダーラインは変動します。
ご自身の世帯が住民税非課税世帯に該当するかどうか、または何らかの支援制度の対象となるかについて詳しく知りたい場合は、お住まいの市区町村の窓口にお問い合わせいただくことをお勧めします。
5. 【障害年金・給付金・非課税制度】利用できる支援を確認しよう
障害年金生活者支援給付金は、障害基礎年金を受給している方のうち、一定の所得要件を満たす人を対象とした上乗せ給付制度です。2026年度は給付額が引き上げられ、1級では年額約8.4万円となる見込みです。
障害基礎年金そのものも増額改定が行われますが、物価上昇の影響が続くなかでは、こうした上乗せ給付の重要性はさらに高まっています。また、支援給付金の対象となるかどうかは所得状況などによって異なるため、制度内容を確認しておくことが大切です。
夏場は電気代などの負担が増えやすい時期でもあります。障害年金を受給している方やその家族は、年金額だけでなく、年金生活者支援給付金や住民税非課税世帯向けの支援制度についても早めに確認しておくとよいでしょう。


参考資料
- 厚生労働省「年金生活者支援給付金制度 特設サイト」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「「年金生活者支援給付金制度」について」
- 厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「年金生活者支援給付金制度 特設サイト・広告ギャラリー ポスター」
- 日本年金機構「年金生活者支援給付金請求書(はがき型)が届いた方へ」
- 日本年金機構「令和7年4月分からの年金額等について」
- 日本年金機構「障害基礎年金の受給要件・請求時期・年金額」
- 総務省「個人住民税」
筒井 亮鳳