

新緑が目に鮮やかな5月を迎え、さわやかな風が心地よい季節となりました。
仕事に勢いが出る30歳代、仕事や家庭に追われて生活を送る中で、「将来のための資産形成は大丈夫だろうか」と焦りを感じている人も多いのではないでしょうか。しかし、日々の業務やプライベートが忙しいほど、資産を作るための投資に割く時間や労力は作れないのが現実です。
そんな中、2024年の新NISA制度の開始から、ある程度「ほったらかし」で資産形成ができる、投資信託の積立投資に注目が集まっています。投資信託市場の総資産額は、2024年度上半期時点で約79兆円に達しています。

そこで今回は、毎月一定額を積み立てる「だけ」の積立投資の特徴と、新NISA制度を活用して35歳から30年間の積立をした場合の現実的な資産額のシミュレーションを詳しく解説します。
ぜひこの記事を参考に、投資の第一歩を踏み出してみてください。
1. 30歳代からの積立投資はなぜ良いのか
積立投資で成功するためのポイントは、「ほったらかし」「長期間」です。
30歳代は、収入が伸びやすい一方で落ち着いて時間が取りにくい時期です。「お金に余裕ができてから」「勉強して詳しくなってから」と思っていると、なかなか投資を始めることができません。
まずは「とりあえず続ける」だけを目標にすることで、結果につながりやすくなります。
ここからは、時間がとれない30歳代の方にこそ適している積立投資の具体的なメリットについてお伝えしていきます。
1.1 「ほったらかし」が成功の鍵
新NISA制度を利用した積立投資の場合、選択する投資信託銘柄の多くが、一定の経済指標(インデックス)と連動した値動きをする「インデックスファンド」です。
経済指標と連動をして値動きするため、個別の企業の業績を細かく分析したり、日々のニュースをチェックして売買のタイミングを図ったりする必要がほとんどありません。
世界経済が成長を続ける限り、長期的な積立投資は安定したリターンをもたらすことが期待されます。
働き盛りの35歳にとって、日々なにかしらの選択が必要となるような投資は大きな負担となります。その点、新NISAでの積立投資の設定を一度してしまえば、完全に「ほったらかし」での運用が可能になります。投資に時間を割けない人にとって、この手間のかからなさは最大のメリットと言えるでしょう。
1.2 長期間の運用で安定的な資産形成ができる
インデックスファンドへの積立投資においては、「長期」「積立」「分散」の3つを組み合わせることがリスクを軽減し、安定したリターンを得るための重要なポイントとされています。
投資信託などの価格が変動する商品を、毎月一定額を長期間にわたって購入し続ける手法は「ドルコスト平均法」と呼ばれ、基準価額が高い時には少ない数量しか買わず、安い時には多くの数量を買うことができるという自動的な調整機能が大きなメリットです。
特に、様々な国や企業に分散投資するインデックスファンドと組み合わせることで、より安定的な資産形成が期待できます。
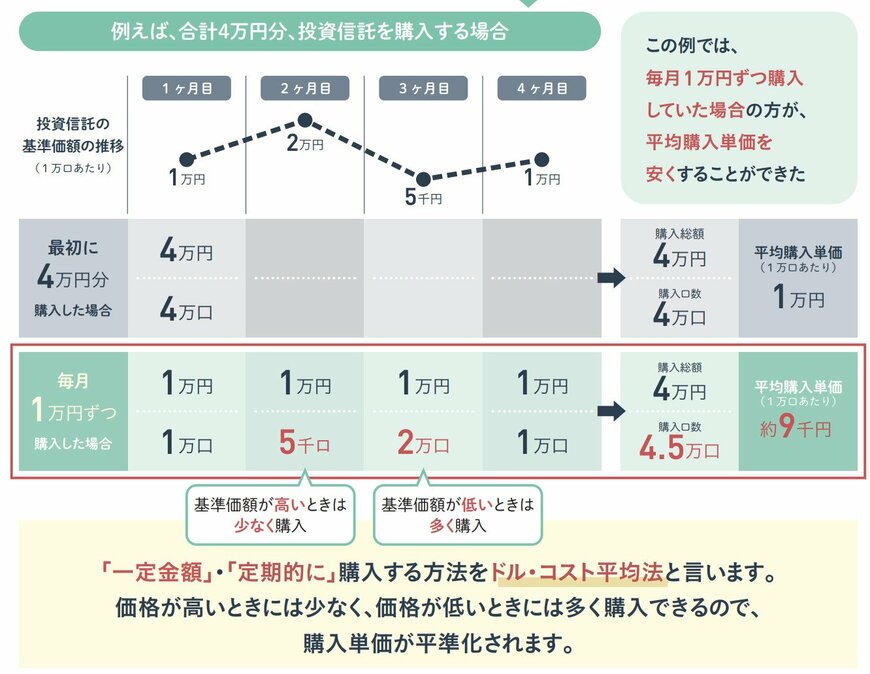
投資期間が長くなればなるほど、一時的な市場の暴落があったとしても、その後の回復を待つことで元本割れのリスクを軽減し、資産の成長が期待できるのです。(※ただし、元本保証はなく、運用状況によっては損失を被る可能性もあります)
1.3 NISA口座を利用すれば非課税で運用できる
積立投資を行う上で絶対に活用したいのが、「新NISA制度」です。
通常、株式投資や投資信託の運用で得た利益には、約20%の税金がかかります。例えば、運用結果として100万円の利益が出たとしても、手元に残るのは約80万円になってしまいます。利益が大きくなればなるほど、この約20%という税金の負担は重くのしかかってきます。
しかし、新NISA口座を利用して非課税枠内での投資を行うことで、この利益に対する税金が「ゼロ」になり、運用利益をそっくりそのまま自分の資産として受け取ることができるのです。
2. 投資シミュレーション
次に、実際に35歳から65歳までの30年間の積立投資を行った際の投資シミュレーションをしていきます。
今回は、インデックスファンドへの長期投資における現実的な期待リターンとして年利4%を想定し、毎月2万円を積み立てた場合のシミュレーションを行います。

月2万円という無理のない金額でも、30年間コツコツと継続すれば、複利効果により651万円もの利益を生み出し、最終的な資産額は1371万円にまで成長する結果となりました。あくまでシミュレーションであり、将来の投資成果を予想・保証するものではありませんが、NISA口座で運用をすることで、この651万円の利益から税金が差し引かれることもありません。
これは、30年間という長期間で複利の力を最大限に利用して得られた結果であり、投資元本が同じであっても、運用期間が長ければ長いほど、利回りがプラスに働けばお金がお金を生み出す仕組みとなっています。
3. おわりに
今回は、30歳代からの積立投資のメリットをお伝えした上で、月2万円を30年間積み立てた際の具体的な投資シミュレーションをご覧いただきました。
投資において、「時間」は最大の武器となり得ます。長期的な投資を目指すことで、将来の経済的な不安を軽減するための安定的な資産形成が可能となるのです。
日々の業務に忙殺されがちな30歳代だからこそ、「ほったらかし」で継続できるNISAでの積立投資は理想的な資産形成の手段と言えます。未来の豊かな生活のために、ぜひ一歩踏み出してみてはいかがでしょうか。


参考資料
斎藤 彩菜

