

2019年に世間を騒がせた「老後2000万円問題」ですが、この数字はあくまで全国平均のモデルケースにすぎません 。実際の老後生活に必要な金額は、住む場所によって大きく変わります。なぜなら、受け取れる厚生年金の額も、生活にかかる物価も、都道府県によって異なるからです 。自分の住む地域のリアルな数字を知ることが、賢い資産形成の第一歩となります。
1. 【老後資金2000万円】住む場所で変わる「ほんとうの不足額」とは?
老後の不足額を決定づけるのは、額面の年金額だけではありません。地域の物価水準が支出を左右し、最終的な「実質的な不足額」に差を生みます。
一般的に、地方は物価が安いと思われがちですが、年金水準が低い地域では、結果として都市部よりも不足額が膨らむという逆転現象も起きています
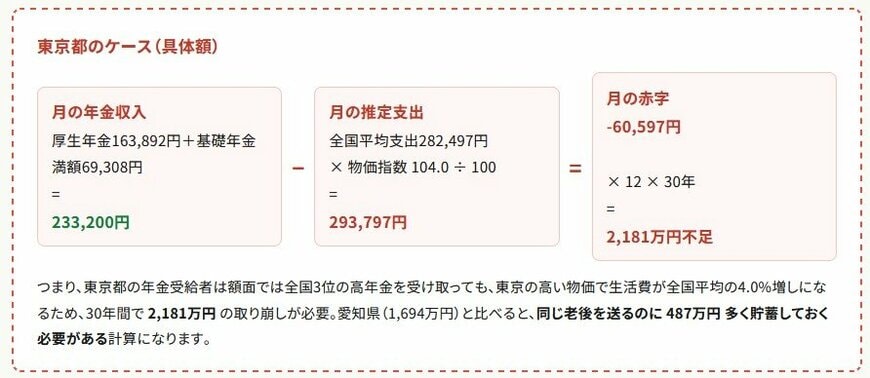
例えば、東京都は年金額が全国3位と高いものの、物価も全国で最も高く、生活費がかさみます。その結果、老後30年間の累計不足額で見ると、順位は17位(2181万円)まで下がります。
1.1 神奈川県の場合「30年間の累計不足額」はいくら?
神奈川県は、全国的に見て「老後資金の不安が比較的少ない」地域に分類されます 。
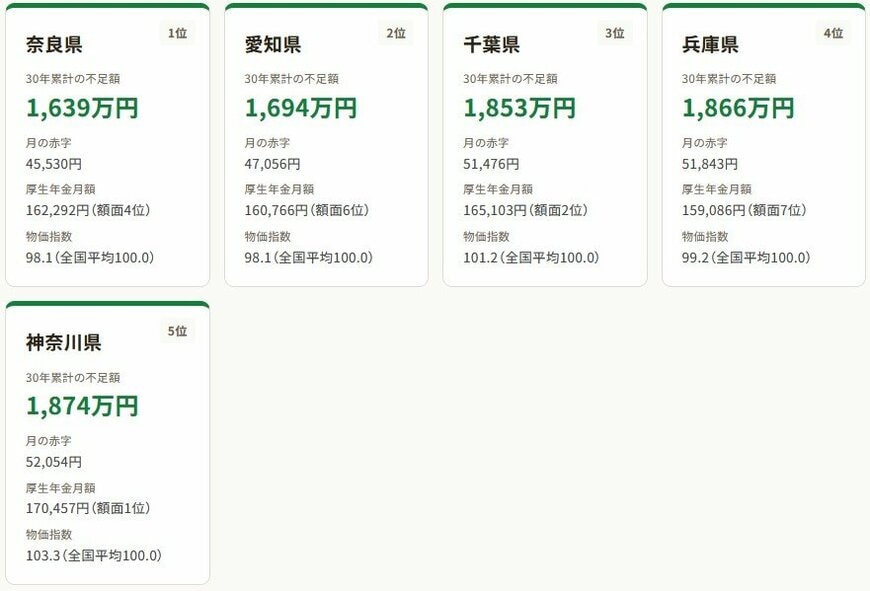
- 老後30年の累計不足額: 1874万円
- 全国順位: 不足額の少なさで全国5位
- 特徴: 東京に次ぐ高い年金受給額を背景に、家計の赤字幅が他県より抑えられる傾向にあります 。
年金水準が高く、物価とのバランスが取れているため、不足額は全国平均の2000万円を下回っています。
2. 【目標金額2000万円】20年間4%で運用「月々の積立金額は?」NISAシミュレーション
資産形成の代表格であるNISAの普及状況を見ても、神奈川県は非常に高い関心を示しています。
2.1 神奈川県の場合「NISAの口座数」全国2位の普及数!

- 神奈川県のNISA口座数: 234万3085口座
- 普及状況: 東京都(393万5762口座)に次いで、全国で2番目に多い普及数となっています 。
- 年齢層別の特徴: 40歳代(20%)や50歳代(19%)を中心に、現役世代が積極的に活用しています 。
2.2 仮に「2000万円目標」で20年間NISAしたらどうなる?
神奈川県の不足額目安である約1874万円、あるいは2000万円を目標に据えた場合は早期からの資産運用、NISAで積立投資が有効です。金融庁の「つみたてシミュレーター」をもとに試算します。

- 目標金額: 2000万円
- 想定利回り(年率): 4%
- 積立期間: 20年
この条件で運用した場合、目標金額到達の為には毎月の積立金額は5万4969円が必要になります。20年後の元本は約1320万円、運用収益は約680万円となります。
※ご注意事項:本シミュレーションの結果は、あくまで計算上の数値であり、将来の運用成果を保証または確定させるものではありません。投資には価格変動等のリスクがあり、元本を割り込む可能性があります。資産運用のご判断は、ご自身の責任において行いましょう。
3. まとめにかえて
老後資金は「2000万円」と一括りにできるものではなく、住む場所によって大きく変わります。さらに、実際の貯蓄状況を見ると、多くの人が十分に備えられているとは言えない現状も見えてきます。
だからこそ、自分の地域と年代に合った現実的な目標を持つことが重要です。まずは現状を正しく知ることが、無理のない老後準備への第一歩となります。


参考資料
- 金融庁「金融審議会「市場ワーキング・グループ」報告書の公表について」」
- 衆議院「第198回国会/質問の一覧・令和元年六月六日提出/質問第二一〇号」
- 衆議院「第198回国会/質問の一覧・令和元年六月十八日受領/答弁第二一〇号」
- スペシャリスト・ドクターズ株式会社(IKIGAI TOWN 運営)「"老後2000万円問題"は本当に2000万円?」
- 金融庁「都道府県ごとのNISA口座数分布」
- 金融庁「つみたてシミュレーター」
村岸 理美


