
住宅ローンの残高3500万円という金額は、多くのご家庭にとって家計のまさに「家計の最大の関心事」ともいえる、とても大切な数字ですよね。
現在、0.5%前後の低い金利で返済されている方にとって、もし金利が2.0%上昇すると、毎月の返済額は最大で3万3000円ほど、年間では約40万円も増えることになります。
この金額は、例えばお子さんの毎月の塾代や、ご家族で楽しみにしていた旅行の費用、あるいは私立高校の授業料などと同じくらいの重みがあります。そう考えると、家計への影響は決して小さくありません。
「もし上がったらどうしよう」と不安に思うよりも、今のうちに「上がった時に無理なく対応できるかな?」と、一度シミュレーションをしておくことが、将来の安心につながります。
1. 先行して動く固定金利から読み解く、これからのヒント
将来の金利動向をいち早く反映する「固定金利」には、すでに上昇の兆しが見え始めています。代表的な住宅ローンである「フラット35」も、この1年余りで金利が上がり、2.49%という水準が見えてきました。
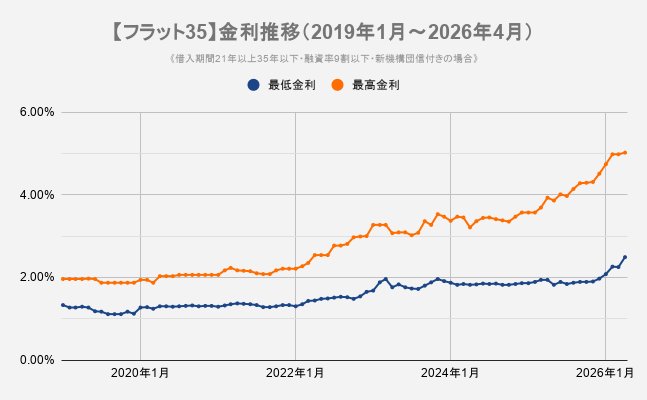
- 2025年1月:1.86%
- 2026年1月:2.08%
- 2026年4月:2.49%
2. 【残高3500万円】金利上昇で返済額はどう変わるのか
今回のシミュレーションでは、ローン残高3500万円、現在の適用金利0.5%という条件で、残り期間別のインパクトを算出しました。
変動金利の「5年ルール」や「125%ルール」に守られているからと安心するのは危険です。ルールは返済額を据え置くだけで、未払利息となって将来の自分に重くのしかかるからです。
【シミュレーション】月々の返済額の「増額分」早見表2/2
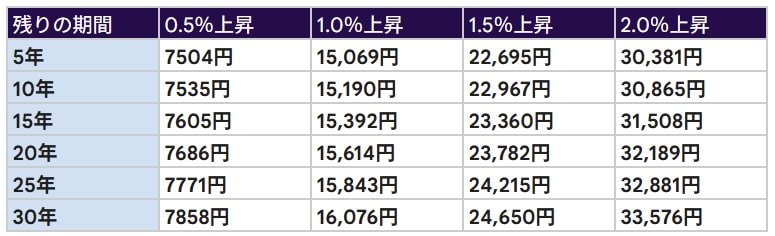
金利が1.0%上昇(適用金利1.5%)した場合、(元利均等返済の場合)増額分は以下の通りです。
- 残り30年:月々16,076円(年間増額分:192,912円)
- 残り20年:月々15,614円(年間増額分:187,368円)
- 残り10年:月々15,190円(年間増額分:182,280円)
- 残り 5年:月々15,069円(年間増額分:180,828円)
金利上昇による返済増に加え、昨今のインフレによる生活費の高騰、さらには住宅ローン控除の終了タイミングが重なれば、家計へのダメージは倍加します。
特に「残り30年」の方は、教育費のピークと金利上昇のピークが重なるリスクが極めて高く、警戒が必要です。
3. 「貯金が止まる」前に。固定金利への借り換えを検討すべき損益分岐点
シミュレーション結果が示す通り、金利が2%上昇すれば返済期間が30年の場合、月3.3万円の負担増となります。
この金額を捻出するために「貯金を切り崩す」状態に陥るなら危険です。
固定金利への切り替えは「保険」と同じです。安心を買うための「保険料」として多少の金利差を受け入れるべきか、今のうちに判断基準を持っておく必要があります。
3.1 借り換えを検討すべき人
- 返済期間が20年以上残っている: 金利上昇による総返済額へのインパクトが大きく、固定金利でリスクをロックするメリットが大きいため。
- 世帯年収に対する返済比率が25%を超えている: 金利上昇による数万円の増加が、即座に生活必需品の購入や貯蓄に影響を及ぼす限界線にあるため。
- 「金利が上がったらどうしよう」という不安がストレスになっている: 毎月の安心感はプライスレスです。固定にすることで家計管理の不確実性を排除できます。
4. まとめ
住宅ローンは「借りて終わり」ではありません。
そこからが本当のスタートといえます。
金利が動こうとしている今こそ、家計をより良く整えるための「アップデート」の絶好のチャンスかもしれません。
金利の上昇と向き合うことは、家計のちょっとしたムダを見つけたり、大切なお金を守る工夫を身につけたりするきっかけにもなります。
まずは、「もし金利が1%上がったら、わが家の場合はどうなるかな?」と、具体的にイメージしてみることが大切です。