
近年、世界の金融市場で急速に存在感を高めている「プライベートクレジット」。
未上場企業への直接貸付を行うこの市場は、約250兆円規模にまで膨れ上がっています。貸付先は中堅・中小企業が中心で、金利は8〜12%と非常に高リスク・高リターンな性質を持っています。
それにもかかわらず、年金基金や保険会社といった「手堅い」はずのプロの機関投資家たちが、こぞって巨額の資金を投じているのです。
一体なぜ、リスクを嫌うはずの機関投資家が、このようなハイリスクな市場に殺到しているのでしょうか。
この理由について、元機関投資家の泉田良輔氏がYouTubeチャンネル「イズミダイズム」にて、プライベートクレジットの仕組みと市場急拡大の背景を読み解きます。
- プライベートクレジットは、銀行規制の強化によって生まれた中堅・中小企業向けの新たな貸付市場である
- 資金の引き出しを長期間制限する「クローズドエンド型」の仕組みが、ファンドの連鎖倒産を防いでいる
- ゼロ金利環境下で利回りを求める機関投資家が、超長期運用の論理で巨額の資金を投じてきた
- 機関投資家の投資枠が満杯になりつつあり、今後は個人投資家へリスクが転嫁される可能性がある
1. プライベートクレジットとは?250兆円に急拡大した「影の銀行」
そもそも「プライベートクレジット」とはどのようなものなのでしょうか。泉田氏はまず、言葉の定義から解説を始めます。
株式市場において、誰でも自由に株を売買できる上場企業を「パブリック(公開された)企業」と呼びます。
これに対し、未上場の企業は一般の投資家が簡単にアクセスできない「プライベート(非公開の)」な状態にあります。
プライベートクレジットとは、そうした一般には公開されていない、主に未上場の中堅・中小企業に対する貸付市場のことを指します。
プライベートクレジット市場の急成長1/3
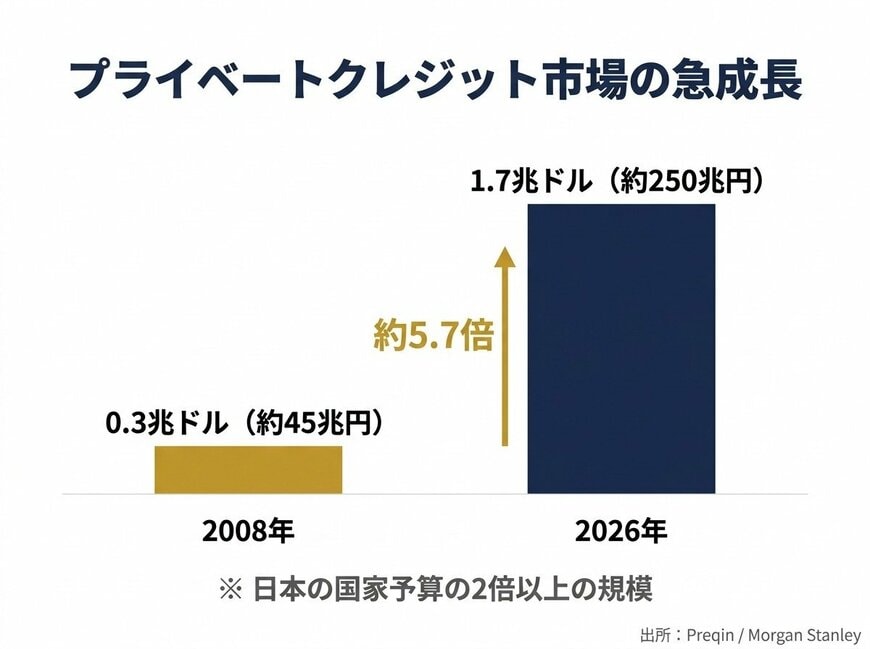
出所:Preqin / Morgan Stanleyを基にイズミダイズム作成
この市場は驚異的なスピードで成長しています。泉田氏によれば、2008年には0.3兆ドル(約45兆円)だった市場規模が、2026年には1.7兆ドル(約250兆円)にまで膨れ上がると予測されており、20年弱で約5.7倍もの成長を遂げることになります。
インタビュワーから、なぜこれほどまでに急増しているのかという疑問が投げかけられると、泉田氏は「リーマンショック」が大きな転換点になったと指摘します。
2008年のリーマンショック以前、銀行は大企業だけでなく、規模の小さな中小企業や中堅企業にも積極的にお金を貸し出していました。
しかし金融危機を経て、金融機関の破綻が経済全体を揺るがす恐慌につながることを重く見た当局は、「ドッド・フランク法」や「バーゼルIII」といった厳しい規制を導入しました。
この結果、銀行は貸付先の財務体質を厳しく吟味するようになり、リスクの高い中堅・中小企業には簡単にお金を貸せなくなってしまったのです。
2. 金利8〜12%の世界。投資家からお金を集めて貸付を行う「ファンド」
銀行からお金を借りられなくなった中堅・中小企業は、資金繰りに困窮します。
そこで、銀行の代わりに資金を供給する主体として台頭したのが、投資家からお金を集めて貸付を行う「ファンド」でした。
リーマン前後の貸し手の変化2/3

出所:イズミダイズム作成
しかし、銀行が「リスクが高い」と判断して貸し出しを見送った企業に融資するわけですから、当然ながら貸付の条件は厳しくなります。
泉田氏によると、これらの企業がファンドからお金を借りる際の金利は「8〜12%」という非常に高い水準に設定されています。
この仕組みについて、インタビュワーが「まともな銀行から借りるのではなく、街金(消費者金融)からお金を借りるような世界なのか」と尋ねると、泉田氏は次のように答えます。
「平たく言って日本語で分かりやすく言うと街金みたいなことなんですね。街金は企業だったりするけど、このプライベートクレジットの場合はファンドだっていうことですね」
横文字でスマートな印象を受ける「プライベートクレジット」ですが、その実態は、高い金利と引き換えにリスクの高い企業へ資金を提供する、泥臭い貸付ビジネスだと言えます。
【動画で解説】なぜ250兆円市場に急拡大?プライベートクレジットの仕組みを元機関投資家が解説
3. 資金の引き出しを封じる「クローズドエンド型」の仕組み
ここで一つの疑問が生じます。リスクの高い中小企業にお金を貸している以上、景気悪化などで企業が次々と倒産すれば、貸し手であるファンドも連鎖的に破綻してしまうのではないでしょうか。
この点について泉田氏は、プライベートクレジットのファンドには「クローズドエンド型」という、投資家からの資金引き出しを一定期間制限する仕組みが組み込まれていると解説します。
私たちが普段購入している一般的な投資信託は「オープンエンド型」と呼ばれ、原則としていつでも自由に買ったり売ったりすることができます。
しかし、この仕組みはファンドを運用する側にとって大きな弱点となります。泉田氏は、その難しさを次のように語ります。
「オープン型の投資信託だと、もう毎日お金が出たり入ったりするわけですよ。(中略)自分が運用して、まだ伸びそうだなと思っている株を持ってたとしても、投資家がお金引き出すと、その株を売ってお金を返さなきゃいけない」
銀行のパニック vs ファンドの防衛3/3
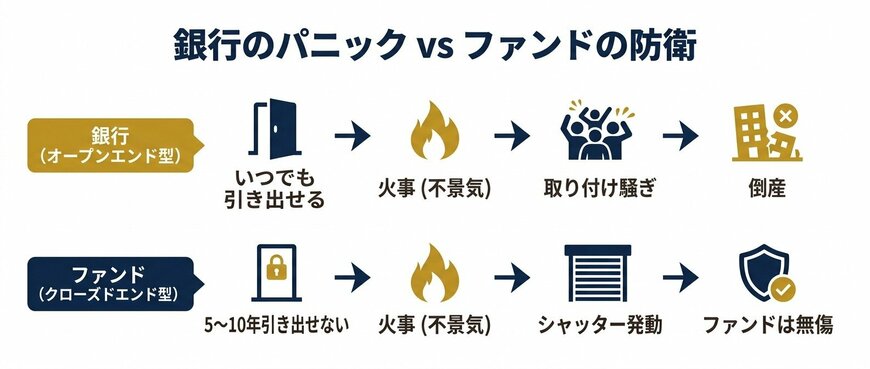
出所:イズミダイズム作成
さらに恐ろしいのが「取り付け騒ぎ」です。
投資先の企業が危ないという噂が立つと、投資家が一斉に資金を引き出そうと殺到し、ファンドの資産が枯渇して本当に破綻してしまうリスクがあります。
これを防ぐため、プライベートクレジットのファンドは「5年から10年は資金を引き出せませんよ」と最初から約束を取り付ける「クローズドエンド型」を採用しています。
これにより、ファンドは一時的なパニックに左右されず、腰を据えて運用を続けることができるのです。
4. 試練となった「BREITショック」。ゲートクローズの功罪
このクローズドエンド型の仕組みが実際に機能した象徴的な出来事として、泉田氏は「BREIT(ブラックストーン不動産ファンド)ショック」の事例を紹介します。
約10兆円規模の運用資産を持つこの巨大ファンドにおいて、2022年11月、不動産市場への不安から投資家による解約要求が殺到しました。
もしこれがオープンエンド型のファンドであれば、資産の投げ売りによる価格暴落とファンドの崩壊を招いていたかもしれません。
しかし、BREITはクローズドエンド型の強みを生かし、解約要求の約43%しか返金しないという「ゲート(シャッター)を下ろす」措置を取りました。その後、なんと15ヶ月間にもわたって投資家の資金引き出しを凍結したのです。
結果として、市場が落ち着きを取り戻した2024年2月にゲートは解除され、全額の返済が行われました。この一連の騒動について、泉田氏は二つの視点から評価を下します。
一つはファンド側の視点です。「ファンドが崩壊するのを防いだということで大成功ということになります。ゲートが発動して資金が流出するのを防いで、結果的には15ヶ月間かかったけれども投資家にお金を返すことができた」と、仕組みが完璧に機能したことを評価します。
一方で、投資家側から見れば、最もお金が必要だったかもしれない15ヶ月間、資金が「人質状態」に置かれたことになります。泉田氏は、これこそが流動性(換金しやすさ)を犠牲にするクローズドエンド型の最大のリスクであると指摘します。
【動画で解説】なぜ250兆円市場に急拡大?プライベートクレジットの仕組みを元機関投資家が解説
5. なぜプロの機関投資家はハイリスクな市場に参入したのか?
5年や10年、場合によってはそれ以上も資金が引き出せないリスクがあり、貸付先は倒産リスクの高い中堅・中小企業。
それにもかかわらず、なぜ年金基金や大学の基金、保険会社といったプロの機関投資家たちは、この市場に巨額の資金を投じてきたのでしょうか。
泉田氏は、機関投資家ならではの「超長期運用」の論理がそこにあると解説します。彼らは個人のように1年や2年の短期的な利益を追うのではなく、20年、30年先の将来に向けて資産を増やし、年金や保険金として還元することが目的です。
「20年、30年を見据えている機関投資家であれば、5年とか10年とかっていうのがロックアップされても、その間はちゃんと運用してるんだったらそれはそれでいいよねという判断になるわけです」
彼らにとって、いつでも引き出せる「流動性」は必ずしも重要ではなく、むしろ流動性を犠牲にしてでも高いリターンを得ることの方が合理的なのです。
さらに、泉田氏はもう一つの決定的な要因として「ゼロ金利環境」を挙げます。リーマンショック以降、世界中の中央銀行が金利を極限まで引き下げました。国債などの安全資産を買っても、ほとんど利回りが得られない時代が長く続いたのです。
「今まで金利のある世界で生きてた機関投資家が、金利がない世界に入っていっちゃったんで、株で全て運用するわけじゃないので、少しでも金利が取れる債券だとか、こういったプライベートクレジット市場でお金を運用したいと思う」
リスクを分散するため、機関投資家は運用資産全体の中で「高リスク資産の枠」を5〜15%程度と厳格に定めています。その決められた枠の範囲内で、8〜12%という魅力的な利回りを叩き出すプライベートクレジットに資金を振り向けてきたのです。
6. プロの「お財布」はすでに満杯。次なるターゲットとは?
しかし、市場が2008年から約5.7倍に急拡大したことで、新たな問題が浮上しています。それは、機関投資家たちが設定していた「高リスク資産の枠」が限界に達しつつあるということです。
泉田氏は現在の状況を次のように分析します。
「投資のプロ、機関投資家のポートフォリオ、お財布はもうすでに、内部規制、内部規定の基準に対してはもう満杯になっている」
機関投資家からの新たな資金流入が期待できなくなった今、プライベートクレジット市場は次なる資金の出し手を求めています。
それが、一般の個人投資家や、彼らの退職金口座(アメリカの401kなど)です。金融業界はこれを「投資の民主化」という言葉でパッケージングし、本来はプロ向けだった高リスク商品を一般に販売しようとしています。
7. まとめ
今回の動画では、リーマンショック後の銀行規制を背景に急成長したプライベートクレジット市場の仕組みについて、泉田氏の解説を紹介しました。
クローズドエンド型という堅牢な仕組みによって守られ、機関投資家の超長期運用のニーズと合致して250兆円規模にまで膨れ上がったこの市場。しかし、プロの投資枠が満杯になったことで、そのリスクは徐々に一般の個人投資家へと向かいつつあります。
次回の記事では、このプライベートクレジット市場に潜む3つの構造的リスク — 「マーク・トゥ・モデル」という自己評価の罠、ファンドを延命させる「NAVローン」、そして個人を巻き込む「投資の民主化」の危うさ — について、泉田氏のさらなる深掘り解説をお届けします。