

- INPEXはオセアニア中心の事業ポートフォリオを持ち、中東の地政学リスクに強い構造を持つ
- AIやデータセンターの電力需要急増により、即応性の高い化石燃料の価値が再評価されている
- 会社予想が減収減益でも、市場は原油価格の上振れを見込みコンセンサスを切り上げている
- 投資家の期待利回り(WACC)と自社の収益性(ROIC)のギャップが今後の経営課題となる
日本のエネルギー安全保障の要として、石油や天然ガスの探鉱・開発を手掛けているINPEX。
世界的な脱炭素シフトの逆風を受け、かつては市場から冷ややかな視線を向けられることもありましたが、足元では業績予想が減収減益であるにもかかわらず、市場からの期待を集めています。
一体なぜ、化石燃料を扱う企業がAIブームの裏側で再評価され、地政学リスクさえも追い風に変えられているのでしょうか。
この理由について、元機関投資家の泉田良輔氏がYouTubeチャンネル「イズミダイズム」にて、INPEXの事業構造と知られざる強みを分析します。
1. INPEXとは?日本のエネルギーを支える国策会社!
近年、株式市場で再び大きな注目を集めているINPEXですが、そもそもどのような成り立ちの企業なのでしょうか。泉田氏は次のように解説します。
「日本ってやっぱりエネルギーが自国から取れないから、国策として化石燃料を調達してこないといけないじゃないですか。そういった中で帝国石油と国際石油開発があって、それが一緒にやるっていう形でINPEXって名前になったんだよね。」
INPEXは、天然資源を持たない日本において、石油やLNG(液化天然ガス)の探鉱・開発・生産をグローバルに展開する企業です。
しかし、同社の株価は2018年頃からコロナ禍にかけて、日本の株式市場全体(TOPIX)の動きを下回る「アンダーパフォーム」の時期が長く続いていました。
自動車業界でEV(電気自動車)への全面シフトが叫ばれていた当時の世相をインタビュワーが振り返ると、泉田氏はその背景にあった構造的な要因を指摘します。
当時は「ESG(環境・社会・ガバナンス)」や「SDGs」、「脱炭素」といったキーワードが台頭し、クリーンエネルギーへの転換が強く推し進められていた時期でした。
化石燃料を主力とするINPEXにとって、このトレンドはもろに逆風となり、株式市場からの評価を押し下げる要因となっていたのです。
【動画で解説】INPEXの権益(資源を採掘する権利)はインドネシアやオーストラリアなどオセアニア地域に集中
2. なぜ今、化石燃料が再評価されているのか?
かつては環境問題の観点から厳しい視線にさらされていた化石燃料ビジネスですが、現在その潮目は大きく変わりつつあります。
その背景にあるマクロ環境の変化について、泉田氏は次のように語ります。
「世の中クリーンエネルギーだけではエネルギーを賄えないとか、クリーンエネルギーのコストが高いというのがだんだん分かってきて、化石燃料も必要だねって見直されてきたところもあると思うんです。」
太陽光や風力といったクリーンエネルギーは、天候に左右されやすく、安定した発電量とコスト面で限界があることが各国の共通認識となってきました。
さらに、この状況に拍車をかけているのが、テクノロジーの急速な進化です。
太平洋沿岸地域のLNG需給ギャップ1/4

出所:INPEX「2025年12月期 決算説明会資料」(2026年2月12日)を基にイズミダイズム作成
「生成AIが急に立ち上がっちゃったもんだから、それに必要な電力どう調達するのってなると、やっぱり火力発電っていうのが一番手っ取り早いんですよ。」
通常、国の電力需要はGDP(国内総生産)の成長に連動して緩やかに増加します。
しかし、生成AIの普及やデータセンターの急増により、先進国を中心に莫大な電力需要が突発的に生まれました。
この急激な需要増に即座に対応できるのは、天候に依存せず安定して大量の電力を生み出せる火力発電(化石燃料)だというわけです。
さらに泉田氏は、INPEXにとって非常に有利な市場構造があることを指摘します。
同社がビジネスを展開する太平洋沿岸地域(アジアからアメリカ西海岸まで)では、LNGの需要が供給を圧倒的に上回る「供給不足」の状態にあります。
需要が急増するエリアにしっかりと資源を供給できる体制を持っていることが、INPEXの事業基盤の強固さを示しています。
【動画で解説】INPEXの権益(資源を採掘する権利)はインドネシアやオーストラリアなどオセアニア地域に集中
3. 地政学リスクを跳ね返す「オセアニア中心」の強み
足元の株式市場において、INPEXの株価は急伸しています。
その直接的な引き金となったのは、中東情勢の緊迫化による原油価格の高騰懸念です。しかし、INPEXの強みは単に「原油価格が上がれば儲かる」という単純な図式だけではありません。
株価・TOPIX・油価の推移比較(会社開示資料)2/4
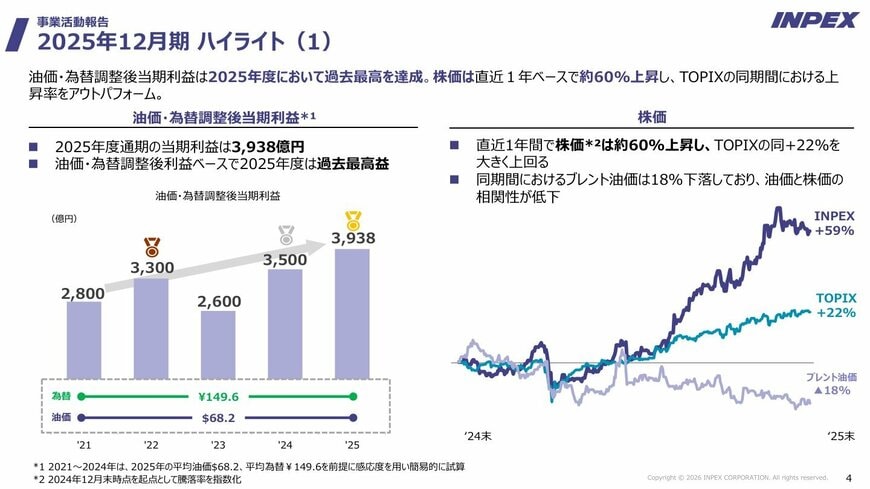
出所:INPEX「2025年12月期 決算説明会資料」(2026年2月12日)p.5
「この会社が持っているオイルガスの権益のところを見ると、その資産の分散、ポートフォリオがオセアニアを中心とした構成であるので、相対的にまず影響を受けにくいと会社は言っています。」
中東のホルムズ海峡が封鎖されれば、多くの企業がエネルギー調達に致命的な打撃を受けます。
しかし、INPEXの権益(資源を採掘する権利)はインドネシアやオーストラリアなどオセアニア地域に集中しています。
つまり、中東の地政学リスクの影響を直接受けにくい安全な供給網を持ちながら、グローバルなエネルギー価格上昇の恩恵は受けられるという、極めて有利なポジションにいるのです。
この期待感の強さは、実際の決算数値と市場の反応の「ギャップ」にも表れています。
INPEXが発表した2025年12月期の通期決算は、売上収益が前期比マイナス11.2%の2兆113億円、営業利益が同マイナス10.7%の1兆1354億円と、厳しい「減収減益」での着地となりました。
さらに、会社が発表した2026年12月期の業績予想も、売上収益がマイナス5.9%、営業利益がマイナス15.7%と、引き続き減収減益を見込んでいます。
普通なら株価が下落してもおかしくない決算内容ですが、市場の反応は異なります。
機関投資家やアナリストたちの予測(IFISコンセンサス)では、会社の税引前利益予想(1兆円)に対して、約21%も上振れする1兆2113億円が見込まれています。
会社側が保守的な前提を置いているのに対し、市場はすでに足元の原油価格上昇や地政学的な優位性を織り込み、業績の「上方修正」を期待して株を買っているのです。
4. 経営のジレンマ:ROICと株主還元の両立
事業環境に強い追い風が吹いているINPEXですが、企業分析のプロである泉田氏は、同社が抱える財務上の「課題」にも鋭く切り込みます。
ここで鍵となるのが、「ROIC(ロイック)」と「WACC(ワック)」という2つの専門的な指標です。
セグメント別ROICと投資家期待値(WACC)の比較3/4
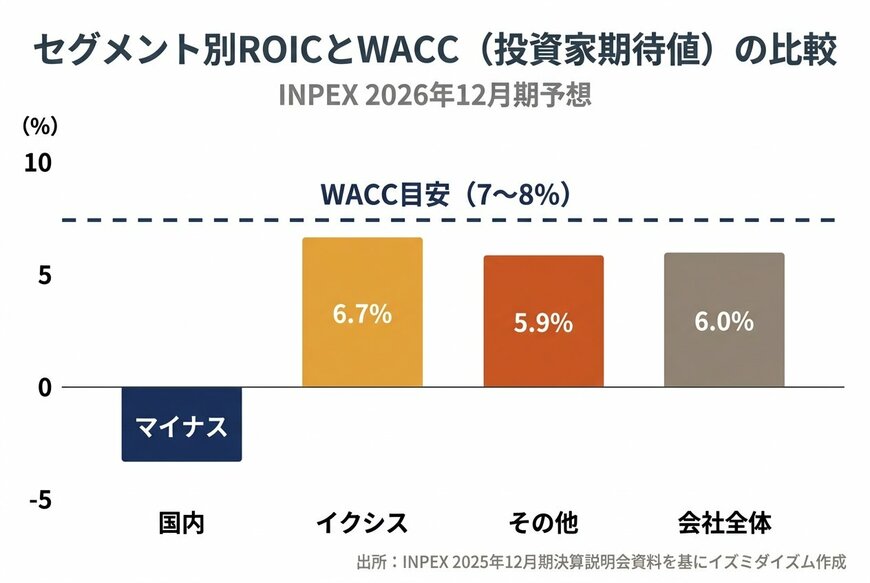
出所:INPEX「2025年12月期 決算説明会資料」(2026年2月12日)を基にイズミダイズム作成
「ROICというのは、投資した資産に対してどれぐらいのリターンが上がっているのかっていうのを見るものなんだけど、経営サイドから見ると自分たちがどれだけお金使ってどれだけリターンを得たかっていう指標なので、事業の収益性を判断するためには意味のある指標なんですよ。」
企業が事業に投じた資金からどれだけの利益を生み出したかを示すのが「ROIC(投資資本利益率)」です。
これに対し、投資家が「この会社に投資するなら、最低限これくらいは稼いでほしい」と要求する期待利回りのことを「WACC(加重平均資本コスト)」と呼びます。
一般的に、WACCの目安は7〜8%程度とされています。
INPEXが発表した2026年12月期の会社全体のROIC予想は「6.0%」です。これは、投資家が求める7〜8%という期待値(WACC)を下回っています。
インタビュワーが「期待値を下回るとどうなるのか」と尋ねると、泉田氏は機関投資家のシビアな論理を解説します。
「ROICが7から8%割るような事業に投資機会があったとしても、投資しちゃうと企業価値破壊しちゃうんですよ。投資したところで投資のリターンが6とか7未満だよってなると、そもそも投資する意味ないじゃんという判断にもなってしまうわけですね。」
投資家からすれば、期待する利回りを出せない事業に会社が巨額の成長投資を行うことは、かえって企業の価値を下げる行為に映ります。
それならば、投資をやめて自社株買いや配当といった「株主還元」にお金を回してほしい、というのが株式市場の要求です。
しかし、エネルギー企業であるINPEXにとって、将来の資源確保のための探鉱や開発への投資は事業の生命線です。
会社側は累進配当(減配せず配当を維持・増額する方針)や自社株買いといった株主還元を積極的に行いながらも、同時に莫大な成長投資を計画しています。
収益性(ROIC)が投資家の期待に届かない中で、将来のための投資と足元の株主還元をどう両立させていくのか。これが、現在のINPEX経営陣が直面している最大のジレンマと言えます。
【動画で解説】INPEXの権益(資源を採掘する権利)はインドネシアやオーストラリアなどオセアニア地域に集中
5. まとめ:ESGの逆風を越えたINPEXの今後の焦点
脱炭素という強烈な逆風から一転、AI時代の電力需要と地政学リスクを背景に、再び株式市場の主役に躍り出たINPEX。泉田氏は、同社を取り巻く環境の変化について次のように総括します。
「この会社にとって一番厳しいトレンドは一旦過ぎたのかなっていう気はしてますね。」
かつてのように「化石燃料=悪」と一面的に切り捨てられる時代は過ぎ去り、現実的なエネルギー供給源としての価値が再評価されるフェーズに入りました。オセアニア中心の強固な事業基盤を持つINPEXにとって、これは中長期的な追い風となります。
一方で、現在の高い株価は「原油価格の上昇」と「業績の上方修正」という市場の強い期待によって支えられています。今後は、四半期ごとの決算でしっかりと市場の期待に応える数字を出せるか、そして課題であるROIC(事業の収益性)を投資家の期待値(WACC)以上に引き上げていけるかが、企業価値をさらに高めるための重要な焦点となります。
事業構造の強みと財務上の課題が交錯するINPEX。プロの投資家がどのような視点で企業の「稼ぐ力」を分析しているのか、より詳しい解説はぜひ動画本編をご覧ください。
※本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任において行ってください。
6. イズミダイズムとは
イズミダイズムは、元機関投資家である泉田良輔の個人YouTubeチャンネルです。プロの視点で金融や経済に関する様々なニュースの解説や、資産形成に役立つトピックをお届けします。
新NISAの開始やインフレを背景に、個人の資産運用への関心が高まる中、機関投資家と個人投資家の「視点の違い」や、経済ニュースの裏側にある「構造」をロジカルに解説します。
教科書的な知識だけでなく、プロの実体験に基づいた分析を通じて、ビジネスパーソンや個人投資家に役立てていただけるコンテンツをお届けしています。


参考資料
- Youtubeチャンネル「イズミダイズム」
- INPEX「2025年12月期 決算短信」(2026年2月12日)
- INPEX「2025年12月期 決算説明会資料」(2026年2月12日)
- INPEX「2025年12月期 参考データ集」(2026年2月12日)
- INPEX「2025年12月期 決算Q&A」(2026年3月3日)
※リンクは記事作成時点のものです。



