
全国に店舗を構え、手頃な価格で衣料品を提供する「しまむら」は、馴染みがあるという方も多いでしょう。
同社は自己資本比率が約9割に達する実質「無借金経営」で、直近の決算でも着実な増収増益を達成するなど堅実なビジネスを展開しています。
さらに、過去最大級の自社株買いや増配といった株主還元にも積極的です。
しかし、これほど好材料が揃っているにもかかわらず、しまむらの株価は長年にわたって市場平均(TOPIX)を下回り続けています。
一体なぜ、業績好調で還元も手厚い優良企業の株価が上がらないのでしょうか。
この理由について、元機関投資家の泉田良輔氏がYouTubeチャンネル「イズミダイズム」にてしまむらの最新決算を読み解き、株価低迷の背景と今後の上昇シナリオをプロの視点で解説します。
- しまむらは着実な増収増益を続ける一方、株価は長年市場平均を下回っている
- 店舗ビジネスとしては異例の「実質無借金・自己資本比率88.1%」という強靭な財務体質を持つ
- 株主還元を強化しROE9%前後を維持するも、株式市場の「相対評価」の壁に直面している
- 100万円単位で開示される精緻な業績計画は、企業の高い予測能力を示している
- 業績の安定性を活かした「高配当銘柄」への変貌が、今後の株価上昇のカギとなる
1. 業績堅調・手厚い還元でも株価が上がらない「しまむら」の謎
私たちの生活に身近なアパレルチェーンであるしまむらですが、株式市場からの評価という点では、少し意外な事実があります。
1.1 10年続くTOPIXのアンダーパフォーム
2016年からの株価チャートによると、しまむらの株価は日本の代表的な株価指数であるTOPIX(東証株価指数)の動きを大きく下回る「アンダーパフォーム」の状態が続いています。
泉田氏も「みんな知ってる会社だと思うけれども、株式市場での株価としてはあまり評価されていないっていう、そんな感じになりますかね」と指摘します。
2018年頃から約10年近くにわたって市場平均に遅れをとっているしまむらですが、業績が悪いわけでは決してありません。
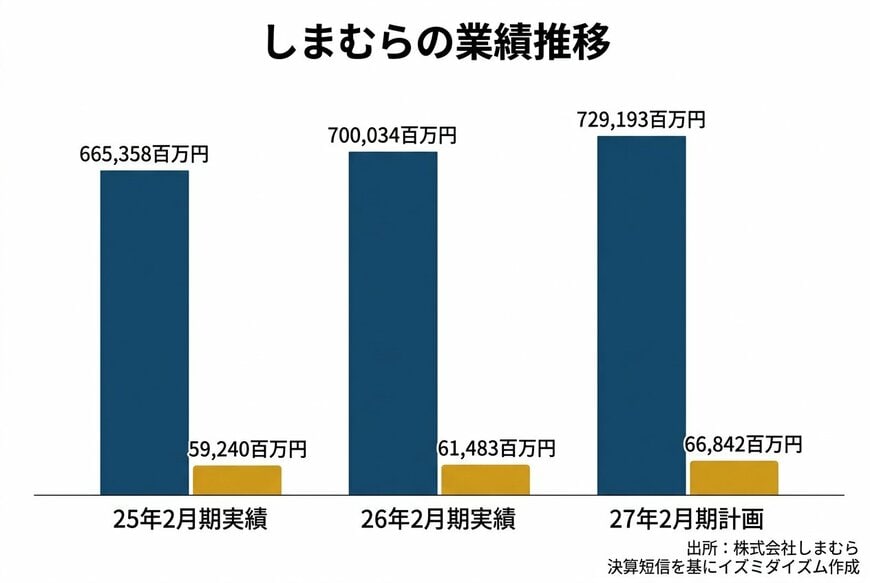
2026年2月期の実績を見ると、
- 売上高は7000億3400万円(前期比+5.2%)
- 本業の儲けを示す営業利益は614億8300万円(同+3.8%)
- 最終的な儲けである当期純利益は444億6000万円(同+6.1%)
と、見事な増収増益を達成しているのです。
利益の伸び率こそ売上の伸び率を下回っていますが、極めて手堅い業績だと言えます。
しまむらの業績推移(売上高・営業利益)1/3
出所:株式会社しまむら 2026年2月期決算短信を基にイズミダイズム作成
1.2 100万円単位で開示される精緻な業績計画
泉田氏がこの決算短信の中で特に注目したのは、翌年度(2027年2月期)の業績計画の「出し方」です。
しまむらが発表した次期の計画は、
- 売上高:7291億9300万円(前期比+4.2%)
- 営業利益:668億4200万円(同+8.7%)
- 当期純利益:473億2100万円(同+6.4%)
となっています。ここで泉田氏がプロの視点として指摘したのは、計画値が「100万円単位」という非常に細かい粒度で開示されている点です。
多くの企業は、外部に発表する業績予想を「7300億円」や「670億円」のようにキリの良い数字に丸めるのが一般的です。
しかし、しまむらは社内の収益予想モデルから弾き出された数値を、そのまま発表していると泉田氏は推測します。
「逆に会社の中の収益予想がしっかりしてるんじゃないかな。普通はだいたい丸める。それを省いて、そのまま出してると思う。となると、会社の予想に結構自信があるっていうことだと思うね」
単価が低い商品を大量に扱うビジネスモデルだからこそ、緻密な計算と徹底したコスト管理が行われている。
この「丸めない数字」からは、しまむらという企業の堅実で実直な経営姿勢が透けて見えます。
【動画で解説】しまむら、店舗ビジネスで借金ゼロという異例の財務体質
2. 【しまむら】驚異の「自己資本比率88.1%」と実質無借金経営
業績の手堅さに加えて、しまむらの決算書にはもう一つ、投資家を驚かせる数字が隠されています。それが「自己資本比率」です。
2.1 店舗ビジネスで借金ゼロという異例の財務体質
自己資本比率とは、企業が持っている全資産のうち、返済の必要がない自分たちのお金(純資産)がどれくらいを占めているかを示す指標です。
一般的に、50%を超えれば優良企業とされますが、しまむらの自己資本比率はなんと88.1%に達しています。
総資産5546億円に対して、純資産が約4800億円もあるのです。
さらに驚くべきことに、しまむらの貸借対照表には、銀行からの借入金などの有利子負債が記載されていません。つまり「実質無借金経営」です。
全国に多数の店舗を展開する小売業は、土地の取得や店舗の建設、内装工事などに莫大な資金が必要です。
そのため、銀行からお金を借りて店舗を増やしていくのが一般的なセオリーです。しかし、しまむらはこれらの投資をすべて自前の現金(手出し)で賄っていることになります。
自己資本比率88.1%・実質無借金経営2/3

出所:株式会社しまむら 2026年2月期決算短信を基にイズミダイズム作成
2.2 約3000億円の潤沢なキャッシュと投資の行方
なぜ、店舗ビジネスでありながら無借金で事業を拡大できるのでしょうか。その答えは、しまむらの「稼ぐ力」にあります。
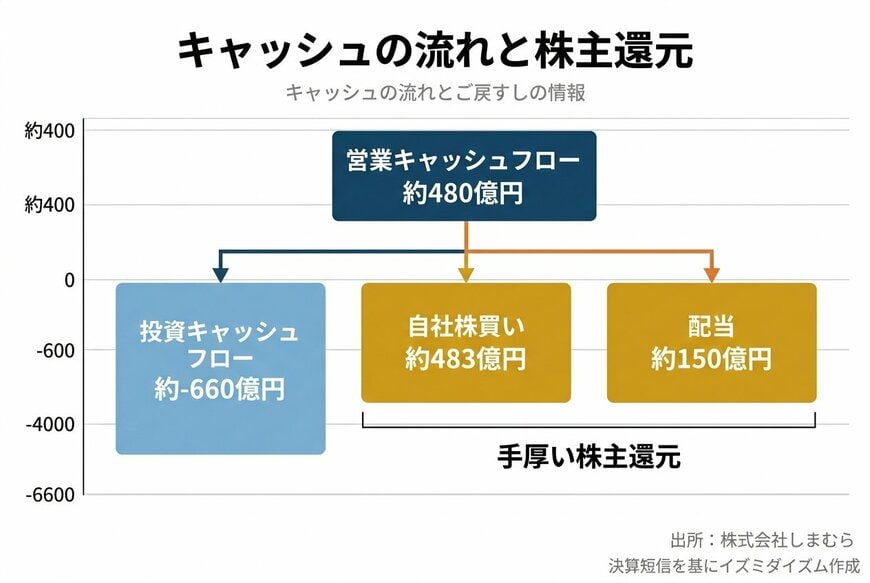
企業の現金の出入りを示すキャッシュフロー計算書を見ると、しまむらは本業の営業活動によって年間約480億円もの現金(営業キャッシュフロー)を生み出しています。
これに対して、店舗の設備投資などに使われる金額はそれほど大きくありません。本業で稼いだお金の範囲内で十分に投資を賄えるため、毎年現金が積み上がっていく構造になっているのです。
その結果、直近の決算期末時点で、しまむらは現金と同等物を約900億円、有価証券および投資有価証券を合計約2000億円、トータルで約3000億円もの流動性の高い資産を保有する「キャッシュリッチ」な状態となっています。
倒産リスクが極めて低く、財務諸表はピカピカ。しかし、株式市場ではこの「お金を貯め込みすぎている」状態が、必ずしもプラスに評価されるわけではありません。
【動画で解説】しまむら、店舗ビジネスで借金ゼロという異例の財務体質
3. 過去最大級の株主還元と「ROE9%」の攻防
企業が多額の現金を抱え込んでいると、投資家からは「もっと成長のための投資に使うか、株主に還元してほしい」というプレッシャーがかかります。
実際、しまむらも過去に投資ファンドから株主提案を受けた経緯があります。
3.1 ファンドの提案と巨額の自社株買い
その提案自体は否決されましたが、会社側も無策だったわけではありません。
直近の決算では、過去最大級となる約483億円の「自社株買い(企業が自らの利益を使って市場から自社の株式を買い戻すこと)」を実施しました。
さらに、年間配当も約150億円支払っており、配当と自社株買いを合わせた株主還元は非常に手厚いものとなっています。
しまむらのキャッシュの流れと株主還元3/3
出所:株式会社しまむら 2026年2月期決算短信を基にイズミダイズム作成
3.2 なぜ還元しても株価は上がらないのか?
これほど手厚い株主還元を行い、株式分割まで実施しているにもかかわらず、なぜしまむらの株価は力強く上昇しないのでしょうか。その理由を解き明かす鍵が「ROE(自己資本利益率)」という指標です。
ROEとは、企業が株主から集めたお金(自己資本)を使って、どれだけ効率よく利益を稼いだかを示す指標です。しまむらのROEは、直近・前期ともに9%前後を維持しています。
【動画で解説】しまむら、店舗ビジネスで借金ゼロという異例の財務体質
現在、国や東京証券取引所は、日本企業に対して「最低でもROE 8%を目指すように」と要請しています。しまむらはこの8%という基準をクリアしています。
しかし、泉田氏はこの数字の「着地点」にプロならではの鋭い視点を向けます。
「国から『8%目指しましょう』って求められたら、この最低限怒られないギリギリのとこをついていくっていうので」
インタビュワーが「着地を綺麗にやっているのか」と邪推すると、泉田氏は株式市場のシビアな現実を次のように解説しました。
「株式市場って相対評価だから。8%目指しましょうっていうのは全然いいんだけど、それ以上できる会社がいっぱい出てくると、こちらの株は上がらないことになる」
投資家は常に複数の銘柄を比較して投資先を決めています。
しまむらが絶対的な基準である「ROE 8%」を超えていたとしても、市場にはROE 10%、15%を叩き出し、より効率的に利益を上げている企業が多数存在します。
自己資本比率が約9割もあるしまむらは、分母である純資産が大きすぎるため、どうしてもROEが低く出やすくなります。
「もっと還元や投資をしてROEを上げられる余力があるのに、最低限のラインに留まっている」と市場から見透かされてしまうと、相対評価の世界では資金が他社に流れてしまい、結果として株価が上がりにくくなるのです。
4. しまむらが「大化け」するための条件とは
では、しまむらが株式市場で再び脚光を浴び、株価が上昇するためには何が必要なのでしょうか。
4.1 安定感抜群の「高配当銘柄」への道
無借金で堅実な経営を続けるしまむらに対して、投資家は「IT企業のような爆発的な利益成長」や「派手な事業計画」を求めているわけではありません。
泉田氏は、しまむらの持つ「業績の安定性」と「精緻な予算管理能力」こそが、最大の武器になると指摘します。
「業績自体は安定してて堅いので、配当をしっかり出す、いわゆる高配当の銘柄になったら投資家の注目は集めると思いますよ」
前述の通り、しまむらは業績予想を100万円単位で算出できるほど、社内の予測モデルと費用コントロールが確立されています。
この強みは、投資家に対して「約束した配当を確実に出し続けられる」という絶大な安心感に繋がります。
「売上が予想通りいったら多分最終利益も予想通りなんだよ。ってなったら、毎年これぐらい使うからこれぐらいは配当してもいいよな、とか、これぐらい自社株買いしてもいいよなっていうところもより精緻にできるようになる。それは投資家がすごい好きな会社になるよね」
新NISAが普及したことで、個人投資家の間では安定して高い配当を受け取れる「高配当銘柄」が大ブームとなっています。
しまむらが潤沢なキャッシュフローを背景に、還元方針をさらに一段引き上げ、誰もが認める「安定感抜群の高配当株」へと変貌を遂げたとき、長年くすぶっていた株価が大きく見直されるタイミングが訪れるのかもしれません。
※本記事は元機関投資家による決算分析の解説であり、特定銘柄の購入を推奨するものではありません。株式投資には元本割れのリスクがあり、業績や市場環境の変化により株価は上下します。投資判断はご自身の責任において行ってください。


## 参考資料
※リンクは記事作成時点のものです。