
2026年4月から新たに始まった「子ども・子育て支援金」は、医療保険料に上乗せされる形で徴収される仕組みとなっています。
制度自体は4月にスタートしていますが、会社員の場合は社会保険料が翌月控除となるケースが一般的であるため、実際に給与明細へ反映されるのは主に5月支給分からとなります。
一方で、自営業者など国民健康保険に加入している場合は、自治体から届く納付通知書で確認する流れとなります。
本記事では、こうした反映時期の違いに加え、年収別の具体的な負担額の目安や制度の仕組みについて整理し、家計への影響を分かりやすく解説していきます。
1. 2026年春から始まった「子ども・子育て支援金」はどんな制度?
2026年4月に開始された「子ども・子育て支援金」は、少子化への対応を目的として、子どもや子育て世帯を社会全体で支えるために設けられた制度です。
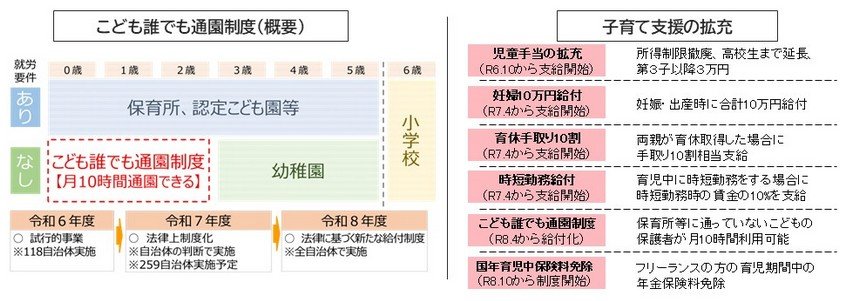
医療保険の枠組みを活用し、会社員や自営業者に加え、高齢者も含めた幅広い世代や企業が負担を分担することで、安定的な財源を確保する仕組みとなっています。
集められた支援金は、児童手当の拡充や妊婦への支援、育児に関する各種制度の充実などに活用され、子育て世帯の負担軽減や支援体制の強化につながることが期待されています。
この制度の特徴は、特定の世代に限らず、社会全体で支え合う仕組みとして設計されている点にあります。
将来的な人口減少や労働力不足といった課題を見据え、子どもを育てやすい環境づくりを進めていくことが目的とされています。
では、「子ども・子育て支援金」の徴収開始によって、給与の手取り額にはどのような影響があるのでしょうか。
2. 4月からスタートした「子ども・子育て支援金」で給与手取りはどう変わる?
給料明細に表示されるのはいつから?2/6

umaruchan4678/shutterstock.com
「子ども・子育て支援金」は、多くの企業において、社会保険料を翌月に控除する方式(4月分を5月に差し引く形)が一般的に採用されています。
そのため、会社員の場合、給与明細に反映されるのは主に5月支給分からですが、控除時期は勤務先の運用によって異なる場合があります。
なお、自営業者など国民健康保険に加入している場合は、自治体から届く納付通知書(例年6月頃)で内容を確認することになります。
3. 【保険制度別】子ども・子育て支援金「年収別」負担額の目安
本章では、子ども・子育て支援金の負担額について、政府が公表している試算をもとに整理していきます。
なお、実際の金額は収入の水準や加入している保険の種類によって異なります。
3.1 ケース1:会社員・公務員など(被用者保険)の負担額目安
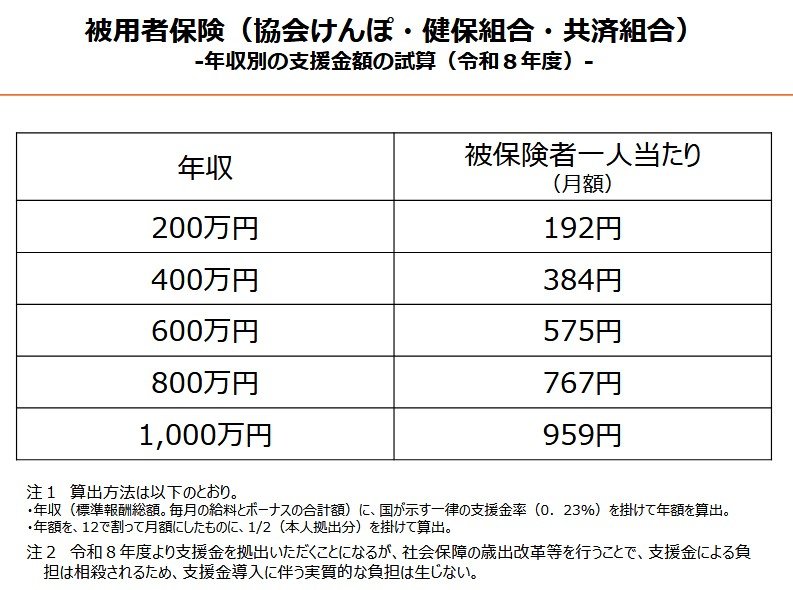
給与と賞与を含めた年収に支援金率(0.23%)を掛け、その金額を会社と折半した分が個人の負担となります。
以下は、会社負担分を差し引いたうえで、実際に毎月の給与から差し引かれる自己負担額の目安です。
- 年収400万円:月額384円
- 年収600万円:月額575円
- 年収800万円:月額767円
3.2 ケース2:自営業・フリーランス(国民健康保険)の負担額目安
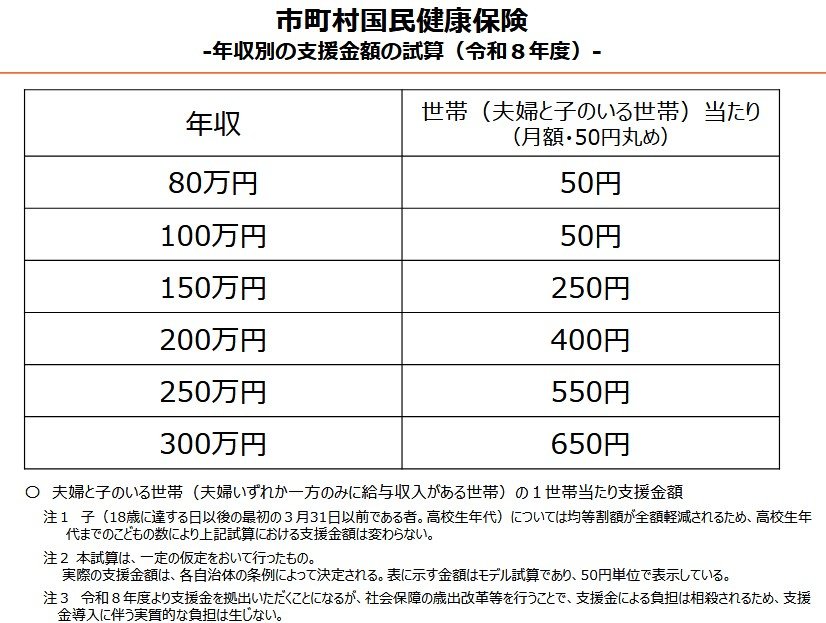
負担額は、世帯主の所得水準などをもとに算出されます。
夫婦と高校生以下の子どもで構成される世帯を想定した、主なモデルケースは次のとおりです。
- 年収200万円:月額400円
- 年収250万円:月額550円
- 年収300万円:月額650円
3.3 ケース3:後期高齢者医療制度(75歳以上など)の負担額目安
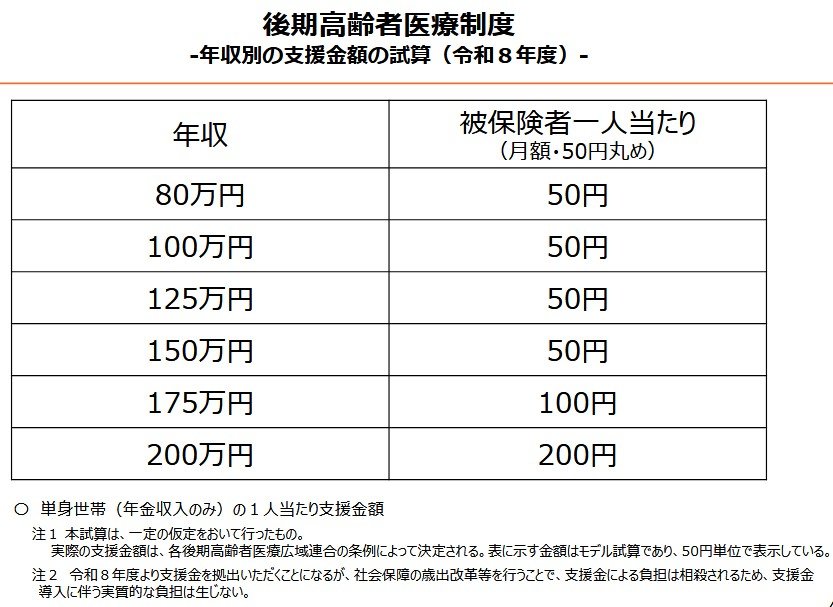
年金収入のみで生活する単身世帯を想定した、代表的なモデルケースは次のとおりです。
- 年収80万〜150万円:月額50円
- 年収175万円:月額100円
- 年収200万円:月額200円
※実際の負担額は、自治体や広域連合が定める条例に基づいて決まります。
4. 【子ども・子育て支援金】「実質負担ゼロ」と「免除」の仕組みについて整理
少子高齢化が進む日本では、子どもを育てる環境をいかに整えるかが課題となっています。
今回の「子ども・子育て支援金」は、課題解決に向けた施策のひとつとされています。
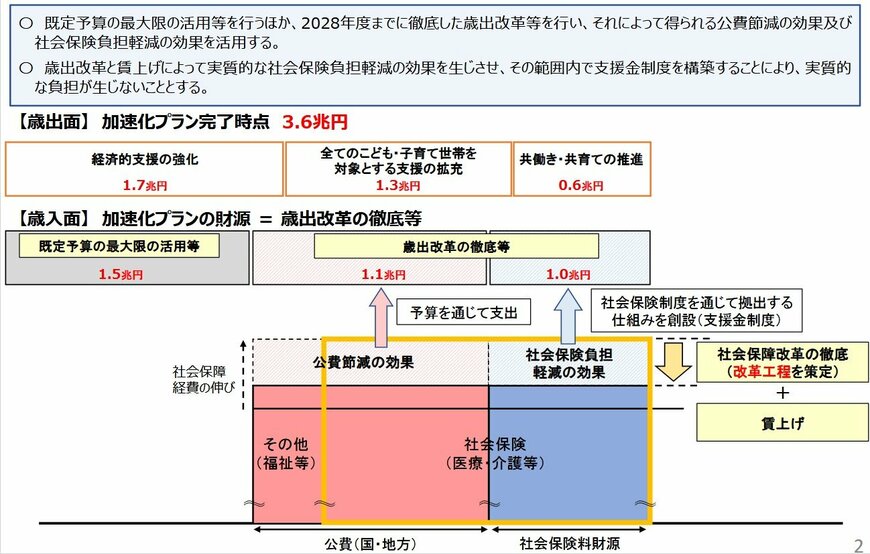
こども家庭庁「子ども・子育て支援金制度について」によれば、政府は「実質的な追加負担は生じない」としています。
具体的には、医療や介護の無駄を省く改革(歳出改革)を行い、本来なら増えるはずだった保険料の伸びを抑え、その「浮いた分」で支援金を賄うというものです。
しかし、給与明細上では「子ども・子育て支援金」が天引きされます。
「他の保険料が安くなった(上がらなかった)」ことは目に見えにくい傾向にあるため、感覚としては負担が増したと感じられるかもしれません。
なお「子育て世帯への配慮」として、会社員の方が育児休業を取得している間は、現行の医療保険料や厚生年金保険料と同様に支援金も免除される仕組みです。
家計を見直したり、ライフスタイルに合った方法で資産形成を目指したりするなど「今の生活」だけでなく「将来の暮らし」も見据えておくことも大切です。
生活に関係するさまざまな「公的な制度」に目を向けてみてはいかがでしょうか。
5. 4月からスタートした「子ども・子育て支援金」を正しく理解しておこう
本記事では、子ども・子育て支援金の「年収別の負担額」の目安を解説しました。
子ども・子育て支援金は、医療保険料に上乗せされる形で徴収される新たな制度であり、給与明細への反映時期や負担額は、加入している保険制度や収入水準によって異なります。
会社員の場合は5月支給分からの控除が一般的であり、自営業者は納付通知書で確認する必要があります。
政府は「実質的な追加負担は生じない」と説明していますが、明細上は新たな控除項目として表示されるため、負担が増えたと感じる可能性もあります。
また、育児休業中は免除されるなどの配慮も設けられています。
制度の仕組みを理解したうえで、自身の収入や家計状況に照らしながら、今後の生活設計や資産形成について考えていくことが重要です。


参考資料
- こども家庭庁「子ども・子育て支援金制度について」
- こども家庭庁「子ども・子育て支援金制度のQ&A」
- こども家庭庁「医療保険制度ごとの年収別試算はこちら」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
川勝 隆登