
70歳代の貯蓄、実態はどうなっているのでしょうか。最新調査によると、二人以上世帯の中央値は1178万円で、「2000万円問題」の水準に届かない世帯が多数派です。
一方で3000万円以上を保有する世帯も25.2%存在し、同じ世代でも格差は鮮明です。この記事では、分布データをもとに70歳代の貯蓄の現実を読み解き、老後資産を守るための運用方法を具体的に解説します。
1. 「70歳代・二人以上世帯」の平均金融資産保有額と中央値
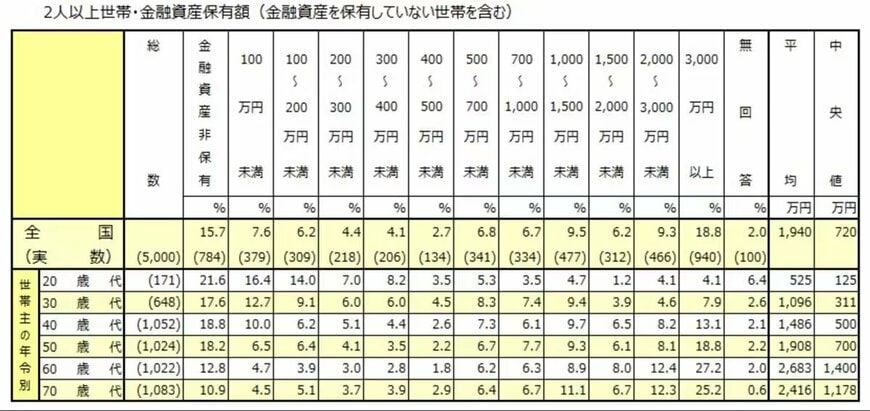
老後資金について「2000万円問題」が話題になって久しいですが、現実の70歳代はどのような状況にあるのでしょうか。J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」の最新データを見ると、同じ70歳代でも金融資産保有額の世帯間格差が際立っています。
※なお、これから確認する金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
分布の両端に注目してください。最も多いのは「3000万円以上」の25.2%ですが、一方で金融資産を一切持たない世帯も10.9%存在します。
「2000万円以上保有している世帯」は全体の37.5%にとどまり、残る6割強は2000万円未満です。つまり、「2000万円問題」の水準に届いていない世帯が依然として多数派なのです。同じ70歳代でも、老後の選択肢の広さに大きな差が生まれている状況が見て取れます。
2. 「平均値」より「中央値」が教えてくれること
この分布を見るうえで、平均値と中央値の違いを押さえておくことが重要です。
3000万円超の高資産層が平均値を上方に引き上げるため、「平均的な数字」だけを見ると実態より豊かに見えてしまいます。自分の立ち位置を正確に測る指標として有効なのが、中央値(データを小さい順に並べたときの真ん中の値)です。

同調査における70歳代・二人以上世帯の平均値は2416万円、中央値は1178万円です。「半数の世帯がこの額より少ない金融資産で暮らしている」と読み替えると、平均値とのギャップの大きさがよくわかります。
3. 老後の貯金、どう運用する?リスクを抑えながら資産を守る3つの方法
「老後の貯金をそのまま銀行に置いておいても大丈夫?」という疑問を持つ方がいるかもしれません。
低金利が続く現代では、預けているだけでは物価上昇に資産が追いつかないリスクがあります。とはいえ、老後の大切なお金を、大きなリスクにさらすわけにもいきません。ここでは、シニア世代に適した「守りながら増やす」運用の考え方を紹介します。
3.1 シニア世代の運用は「増やす」より「減らさない」が大原則
若い頃の資産運用は多少のリスクを取っても時間で挽回できますが、老後は違います。大きく損をしてしまうと、取り戻す時間も収入も限定的です。
老後の運用で大切なのは、生活費に必要なお金と、運用に回せるお金を明確に分けることです。「当面10年は使わない余裕資金だけを運用する」という鉄則を守れば、相場の下落にも慌てずに済みます。
3.2 元本保証で安心「個人向け国債」
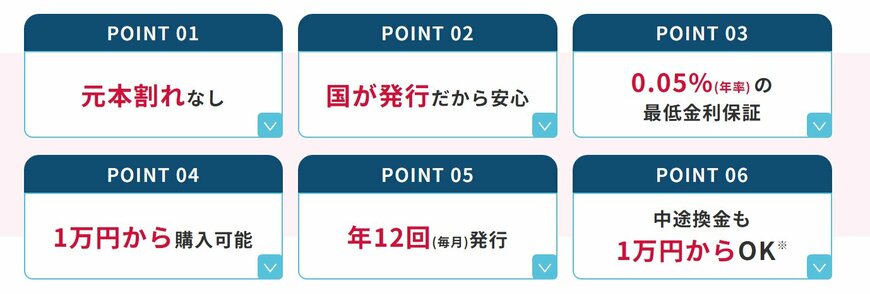
まず検討したいのが、元本が守られる安全資産です。個人向け国債は国が発行する債券で、最低1万円から購入できます。発行から1年経過後は中途換金が可能で、ある程度の流動性もあります。
中でも、個人向け国債(変動10年)は適用利率が半年ごとに見直され、昨今のような金利上昇局面において有利な商品です。
安全性を重視しながら、預貯金以外の選択肢も検討したい方にとって、有力な運用先のひとつです。
3.3 分散投資で物価上昇に備える「投資信託(バランス型)」
余裕資金の一部は、投資信託での運用も選択肢です。特に、国内外の株式・債券に自動で分散投資してくれるバランス型投資信託は、一つ買うだけでリスクを分散できるため、初心者にも扱いやすい商品です。
NISAのを活用すれば、運用益が非課税になるメリットもあります。一度に大きな額を投じるのではなく、余裕資金の範囲で少額から始めるのが老後運用の鉄則です。
4. まとめ|平均と中央値の違いを理解し、自分に合った老後資産管理を
70歳代の金融資産は、平均値だけを見ると「十分に貯蓄がある」と感じるかもしれません。
しかし、中央値を見ると実際には大きな格差が存在しており、老後資金への不安を抱える世帯も少なくないことがわかります。
また、高齢期の資産運用では、若い世代のように積極的なリターンを狙うよりも、「資産寿命を延ばす」視点が重要になります。
元本変動リスクを抑えた個人向け国債や、値動きを分散できるバランス型投資信託などを活用しながら、自分に合った方法を検討することが大切です。
特に物価上昇局面では、「預金だけ」に偏ることで実質的な資産価値が目減りする可能性もあります。一方で、大きなリスクを取りすぎると老後資金を大きく減らしてしまう恐れもあります。
まずは「平均値」だけで安心・不安を判断せず、中央値や自身の生活費、年金収入とのバランスを確認しながら、無理のない資産管理を考えていくことが重要といえるでしょう。


参考資料
柴田 充輝