「貯蓄1000万円」という水準を、ひとつの貯蓄目安として捉えている方も多いかもしれません。
一方で実際の統計を確認すると、1000万円以上の資産を保有する世帯は決して多いとはいえず、その裏側には目に見えにくい「格差」が広がっています。
本記事では、年代別・年収別の貯蓄データをもとに、「1000万円保有」がどのあたりの位置にあるのかを確認しながら、平均と中央値の違いから読み取れる実際の貯蓄状況を整理していきます。
1. 【20歳代〜70歳代】年代別で見る「貯蓄額」のリアル
まずは、J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」をもとに、二人以上世帯・年代別の平均貯蓄額を確認していきます。
※なお、これから確認する金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
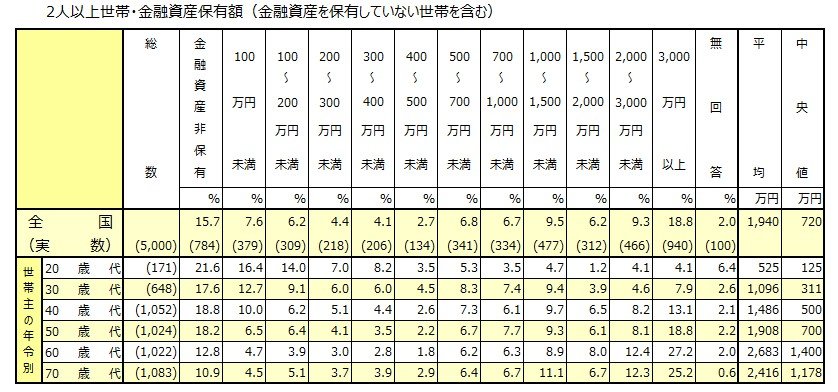
【年代:平均値・中央値】
- 20歳代:525万円・125万円
- 30歳代:1096万円・311万円
- 40歳代:1486万円・500万円
- 50歳代:1908万円・700万円
- 60歳代:2683万円・1400万円
- 70歳代:2416万円・1178万円
平均的な貯蓄額の数値だけを見ると、物価上昇が続く状況でも、多くの世帯が順調に資産を積み上げているように見えるかもしれません。
しかし、平均値は一部の高額な貯蓄を持つ世帯によって押し上げられやすく、実際の状況をそのまま表しているとは言い切れません。
一方で、中央値は実態に近い水準を把握しやすい指標とされており、貯蓄の中央値が1000万円を上回るのは、二人以上世帯では60歳代以降に限られています。
では、年収ごとに見た場合の平均貯蓄額はどのような傾向にあるのでしょうか。
次章では、年収別の平均貯蓄額について確認していきます。
2. 【無収入〜1200万円以上】年収別で見る「貯蓄額」の実態
続いて、J-FLEC(金融経済教育推進機構)の同資料を参考に、二人以上世帯・年収別の平均貯蓄額を見ていきましょう。

【年収別:平均値・中央値】
- 収入なし:634万円・0万円
- 300万円未満:858万円・100万円
- 300〜500万円未満:1431万円・550万円
- 500〜750万円未満:1755万円・800万円
- 750〜1000万円未満:2222万円・1200万円
- 1000〜1200万円未満:2725万円・1520万円
- 1200万円以上:5635万円・3000万円
年収別の平均貯蓄額を確認すると、収入の上昇にあわせて水準も順に高まり、1200万円以上では5635万円と大きく突出しています。
年代別でも平均値は年齢とともに増加していましたが、年収別ではその伸び方がより大きく、収入の違いが平均値に色濃く反映されている点が特徴といえるでしょう。
また、年収別では収入が高い層ほど「貯蓄ゼロ」の割合が減少し、中央値が上がっていく傾向も確認できます。
2.1 年収が高いほど「貯蓄ゼロ」は減少し「中央値」は上昇傾向に
年収別のデータを見ると、貯蓄額の増加だけでなく、「分布のあり方」が変わっている点が特徴です。
低年収層では中央値が低く、貯蓄を持たない世帯の影響が表れている一方、年収が高くなるにつれて中央値が押し上げられ、全体の水準が引き上がっていきます。
これは、貯蓄を保有する世帯の割合が増えていることを示す動きといえるでしょう。
また、高年収層では平均値と中央値の双方が高い位置にあり、一部の世帯が数値を引き上げている側面は依然としてあるものの、全体的な貯蓄水準が底上げされている様子が見て取れます。
このように、収入の違いは単なる金額差にとどまらず、貯蓄の有無そのものにも関わっていると考えられます。
3. 貯蓄額は「年代」と「年収」どちらの影響が大きい?
前章では、年代別と年収別それぞれの貯蓄状況を見てきました。
年代別では年齢とともに平均値が上昇し、長期間をかけて資産が形成されていく様子が見られます。
一方、年収別では収入が高くなるほど平均値の伸びが大きく、収入差が貯蓄額に強く反映されている点が特徴です。
こうした点を踏まえると、「1000万円」というラインは、「時間の積み重ね」と「収入の大きさ」の双方に左右されていることがうかがえます。
実際、中央値が1000万円を超えるのは、年代別では60歳代以降、年収別では「750〜1000万円未満」以上の世帯に限られています。
つまり、1000万円の保有は多数派とはいえず、年代と年収の両方がそろって現実的な水準となる目安といえるでしょう。
では、「中央値」から「1000万円」へ近づくためには、どのような行動が必要なのでしょうか。
4. 「中央値」から「1000万円」へステップアップするには?
中央値の状況を見ると、「1000万円」というラインは容易に到達できるものではないと感じる方も少なくないでしょう。
ただし、日々の積み重ねによって着実に近づくことは可能です。
まず取り入れたいのが、収入からあらかじめ貯蓄分を確保する「先取り貯蓄」です。
毎月一定額を自動で積み立てる仕組みを整えることで、無理なく続けやすくなります。
さらに、資産形成の手段としては税制優遇制度の新NISAの活用も一つの選択肢となります。
長期的な運用を前提とすることで、時間を味方にしながら資産を積み上げていくことが期待できるでしょう。
なお、資産運用は利益が期待できるだけでなく、価格変動リスクなどが伴うことをよく理解しておくことが大切です。
また、固定費の見直しも欠かせません。
通信費や保険料などを定期的に確認し、不要な支出を減らすことで、その分を貯蓄や投資に回す余裕が生まれます。
こうした取り組みを組み合わせ、自分に合った形で資産形成を進めていくことが重要といえるでしょう。
5. 「平均」に惑わされず「現実」と向き合うことが第一歩
本記事では、年代別と年収別それぞれの貯蓄状況を紹介しました。
平均値だけを見ると多くの世帯が資産を増やしているように見えますが、中央値と比較することで、実際には大きな差があることがわかります。
さらに、貯蓄額は年齢による積み重ねだけでなく、収入の違いにも大きく左右されており、「1000万円」は誰もが到達している水準ではない現実も見えてきます。
こうした点を踏まえると、平均値にとらわれるのではなく、自分の現在地を把握したうえで行動することが重要といえます。
参考資料
安達 さやか