


長引く物価高騰に対する支援策として、独自の給付金(1万円や3万円など)の支給が完了する自治体が出てきています。
国の「物価高騰対応重点支援地方創生臨時交付金」を活用した施策で、すでにお手元に書類が届いた方、支給された方もいるのではないでしょうか。
日々の食料品や日用品の値上がりが家計に重くのしかかる中、こうした給付金は生活を下支えする重要な制度となっています。
今回は、令和8年度(2026年度)における特定の自治体の支給事例を紹介しながら、給付金の現状や、対象としてよくあがる「住民税非課税世帯」の仕組みについて分かりやすく解説します。
1. 【物価高騰】低所得世帯等に給付金を支給する自治体が続々と
長引く物価高により、生活への影響は少なくありません。中でも家計に余裕のない世帯へのダメージは深刻です。
この負担増を軽減するため、国は「重点支援地方交付金」という形で各地方自治体に財源を配分しています。
現在、多くの自治体がこの交付金を活用し、独自の支援策を進めています。すでに3月にかけて支給が完了した自治体も少なくありません。
限られた財源の中で効果的に支援を届けるため、「住民税非課税世帯」をはじめとする低所得世帯を対象に給付金を支給するケースが多いようです。
給付金を支給する自治体の例をいくつか見ていきましょう。
2. 【令和8年(2026年)】給付金を支給する自治体の例
そもそもの実施の有無や給付金額、対象者、申請方法などは自治体によって大きく異なります。そのため、気になる方はお住まいの自治体情報を確認してください。
ここでは、いくつかの事例をピックアップしてご紹介します。
2.1 江戸川区の給付金例
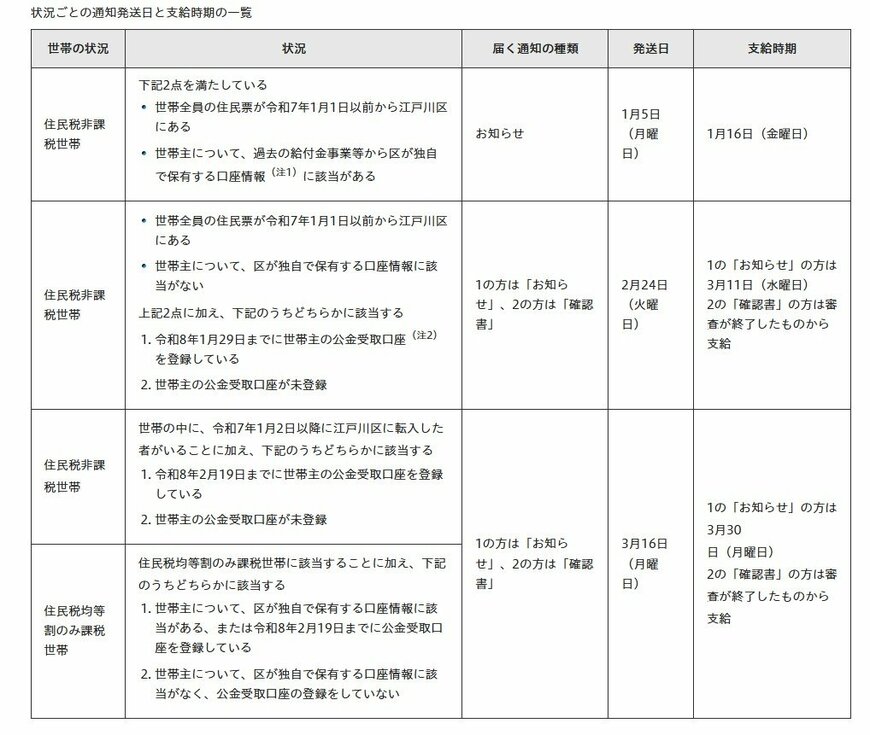
江戸川区では、世帯の課税状況に応じて金額を分けて支給しています。
- 対象となる「住民税非課税世帯」には1世帯あたり3万円
- 「住民税均等割のみ課税世帯」には1世帯あたり1万円
江戸川区の給付金事例1/5
出所:江戸川区「令和7年度 江戸川区住民税非課税世帯等給付金」
支給はほぼ完了していますが、確認書(圧着ハガキ)が届いた方は、受け取りの手続きをする必要があります。
期限は令和8年5月29日となっており、これを過ぎた場合は受給を辞退したとみなされ、給付金が受け取れなくなります。
2.2 足立区の給付金例
足立区では低所得世帯に限定せず、より幅広い支援を行っています。
足立区の給付金事例1/5
出所:足立区「全区民を対象に1人あたり1万円の現金を給付します≪あだち食料品等物価高支援給付金≫」
「あだち食料品等物価高支援給付金」として、令和8年1月1日時点で区内に住民登録がある全区民を対象に、1人あたり1万円の現金を給付するという思い切った施策を実施しています。
こちらも2月から順次支給されていますが、もし「申請書」が送付された世帯の場合、申請期限は令和8年6月30日となっているので注意が必要です。
2.3 世田谷区の給付金例
世田谷区では、令和7年度住民税非課税世帯および均等割のみ課税世帯に、1世帯あたり2万円を支給します。すでに自治体に口座情報が登録されている世帯などへは、令和8年3月25日前後に自動での支給が完了しました。
一方で、口座情報がなく「物価高騰生活支援給付金」の確認書兼申請書が送付された世帯については、自身での手続きが必要です。
世田谷区の給付金例3/5
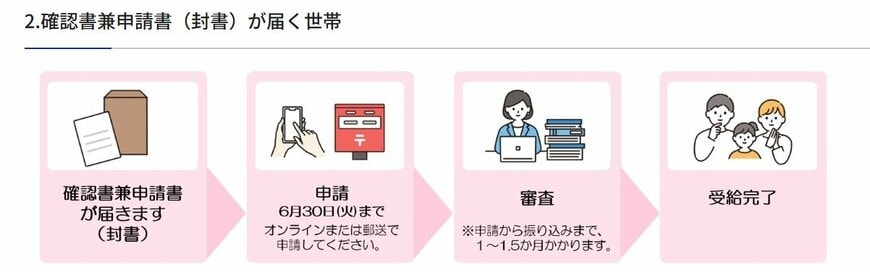
出所:世田谷区「【確認書兼申請書(封書)を発送しました】令和7年度世田谷区住民税非課税世帯等への物価高騰生活支援給付金について」
申請期限である令和8年6月30日を過ぎると受け取れなくなってしまうため、手元に書類が届いた方は早めの手続きが呼びかけられています。
3. 過去には全国一律で給付金が支給されたこともあった
コロナ禍には、課税・非課税の状況にかかわらず全国一律で1人10万円が支給されたこともありました。
また、その後も物価上昇への対策として、低所得者世帯に対象を絞った給付も毎年行われています。
最も記憶に新しいのは、2024年11月22日に「国民の安心・安全と持続的な成長に向けた総合経済対策」が閣議決定されたことを受け、実施された給付です。
12月に可決・成立した2024年度補正予算には、物価高騰の影響を受けやすい低所得者世帯、特に「住民税非課税世帯」を対象とした給付金が盛り込まれており、1世帯あたり3万円が支給されました(18歳以下の児童がいる世帯には、児童1人あたり2万円が加算されました)。
では、こうした給付の対象となる「住民税非課税世帯」とはどのような要件を満たす人が当てはまるのでしょうか。
4. そもそも住民税非課税世帯とは?
給付金の対象として当てはまりやすい「住民税非課税世帯」ですが、具体的にどのような世帯を指すのでしょうか。
個人が納める住民税は、所得の金額に応じて負担する「所得割」と、所得にかかわらず定額で一律に負担する「均等割」の2つの部分から成り立っています。
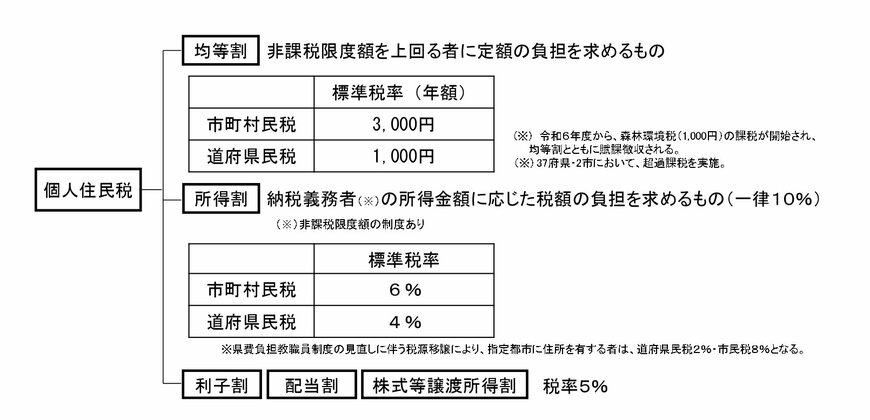
- 均等割:所得の金額にかかわらず、一定以上の所得がある方に一律で課される税金です。
- 所得割:前年の所得金額に応じて課税される税金で、所得が多いほど税額も大きくなります。
この均等割と所得割の両方が課税されない状態を「住民税非課税」と呼び、世帯の構成員全員がこの条件に該当する場合を「住民税非課税世帯」といいます。
なお、所得割のみが非課税となるケースもありますが、その場合に給付金などの支援対象となるかどうかは、自治体によって判断が異なります。
4.1 住民税が非課税になる要件
以下のいずれかの条件に当てはまる場合、住民税は非課税として扱われます。
- 生活保護法に基づく生活扶助を受けている方
- 障害者、未成年者、寡婦またはひとり親に該当し、前年の合計所得金額が135万円以下の方
- 前年の合計所得金額が、各市区町村の定める基準額を下回っている方
1と2の条件は全国で共通ですが、3の所得基準額は自治体ごとに設定されているため、注意が必要です。
4.2 神戸市の場合は年収いくらで該当?
ここでは一例として、兵庫県神戸市のケースを見てみましょう。住民税が非課税となる目安は「35万円 × (本人 + 同一生計配偶者※ + 扶養親族の人数) + 31万円」です。
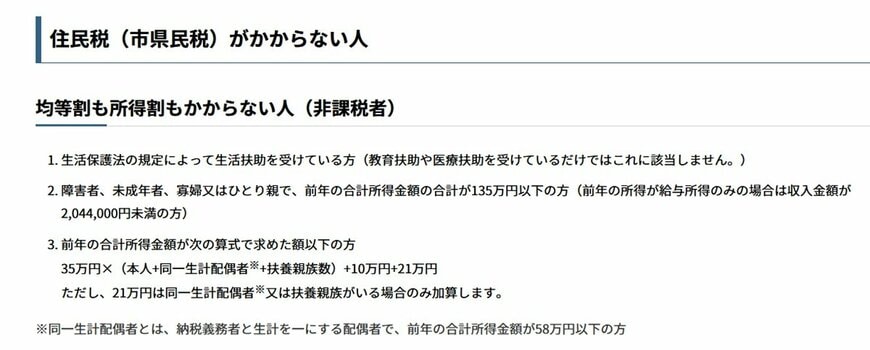
ただし、同一生計配偶者や扶養親族がいない単身者の場合は、合計所得金額45万円以下が基準となります。
※同一生計配偶者:納税者と生計を一つにする配偶者で、前年の合計所得金額が58万円以下の人を指します。
これを年収ベースに置き換えると、単身世帯とそれ以外で次が目安になります。
単身世帯の場合:合計所得金額が45万円以下
- 給与収入のみ:年収110万円以下
- 65歳以上で年金収入のみ:年金収入155万円以下
- 65歳未満で年金収入のみ:年金収入105万円以下
同一生計配偶者か扶養親族が1人いる場合:合計所得金額が101万円以下
- 給与収入のみ:年収166万円以下
- 65歳以上で年金収入のみ:年金収入211万円以下
- 65歳未満で年金収入のみ:年金収入171万3334円以下
単身世帯の場合、給与収入であれば年収110万円、65歳以上で年金収入のみであれば155万円が非課税となる目安です。
一方で、配偶者や扶養親族がいる世帯では、非課税となる収入の上限額が引き上げられます。
特に65歳以上で年金収入のみの世帯では、扶養親族が1人いる場合の収入目安が211万円以下となり、単身世帯と比較して基準が大幅に緩和される点が特徴です。
このように、住民税が非課税になるかどうかは、世帯の構成や収入源によって大きく左右されます。
5. まとめにかえて
今回は、令和8年度に各自治体で実施されている給付金事業や、住民税非課税世帯の概要について解説しました。
物価高による家計への負担が続く中、国の物価高騰対応重点支援地方創生臨時交付金を活用した支援の輪は各地に広がっています。
江戸川区や世田谷区のように低所得世帯へ重点的に支給するケースもあれば、足立区のように全区民を対象とするケースなど、自治体によって支援の形はさまざまです。
また、スピード感を持って進めるために原則として手続きは不要とされていますが、一部で申請が必要になるケースもあります。この場合、定められた期限内にきちんと手続きを終えるよう注意しましょう。
「自分は対象かもしれない」と感じた方は、ぜひお住まいの自治体のホームページや広報誌をこまめにチェックし、
支援の申請漏れがないようお気をつけください。


参考資料
- 江戸川区「令和7年度 江戸川区住民税非課税世帯等給付金」
- 足立区「全区民を対象に1人あたり1万円の現金を給付します≪あだち食料品等物価高支援給付金≫」
- 世田谷区「【確認書兼申請書(封書)を発送しました】令和7年度世田谷区住民税非課税世帯等への物価高騰生活支援給付金について」
- 総務省「個人住民税」
- 神戸市「住民税(市県民税)とは」
太田 彩子


