
春の訪れとともに、新しい生活のスタートを切る方も多い季節となりました。
特に60歳代を迎え、セカンドライフについて考え始めると「周りの人たちはどうしているのだろう」と、ふと気になることはありませんか。
「年金だけで生活できるのか」「貯蓄はどのくらいあれば安心できるのか」といったお金に関する疑問は、多くの方が抱える共通の関心事です。
この記事では、公的な統計データに基づき、65歳以上の無職夫婦世帯における平均的な家計の収支、保有している貯蓄額、そして年金の受給額について詳しく解説していきます。
平均的な数値を知ることは、ご自身の現在の立ち位置を客観的に把握し、これからの豊かなライフプランを築くための大切なヒントになるはずです。
1. 65歳以上の無職夫婦世帯における家計の収支状況
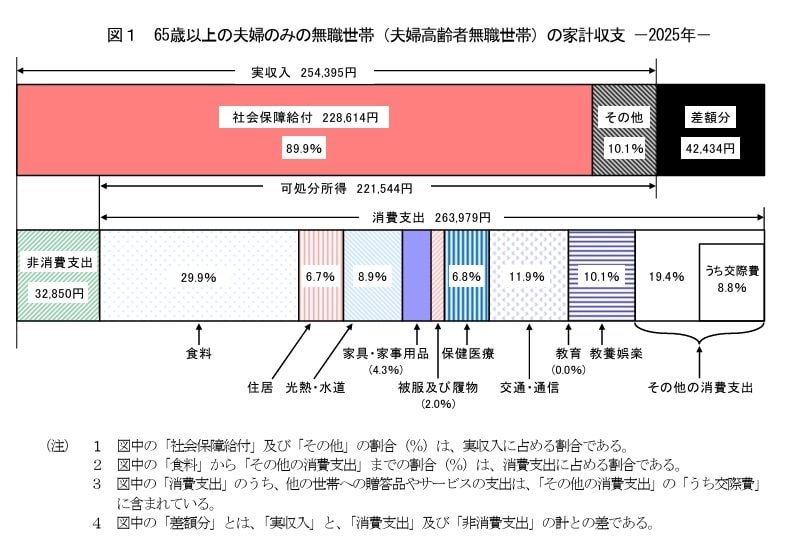
老後のお金について具体的にイメージするため、総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から「65歳以上の夫婦のみの無職世帯」の家計収支を見てみましょう。
1.1 家計収支の詳細:収入と支出の内訳
1.2 毎月の収入額とその構成
- 収入合計:25万4395円
- うち社会保障給付(主に年金):22万8614円
1.3 毎月の支出額とその内訳
- 消費支出:26万3979円
- 非消費支出:3万2850円
支出合計29万6829円
この世帯の場合、ひと月の収入は25万4395円、その約9割の22万8614円を公的年金などの社会保障給付が占めます。
一方で支出の合計は29万6829円。そのうち社会保険料や税などの「非消費支出」が3万2850円、いわゆる「生活費」にあたる消費支出が26万3979円でした。
この夫婦世帯の場合、毎月約4万2000円の赤字となり、貯蓄の取り崩しなどでカバーすることになるでしょう。
2. 65歳以上の無職夫婦世帯における平均貯蓄額
総務省統計局の「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」によると、世帯主が65歳以上の無職世帯(二人以上の世帯)の平均貯蓄額は2560万円でした。
2.1 貯蓄の種類別内訳と近年の推移
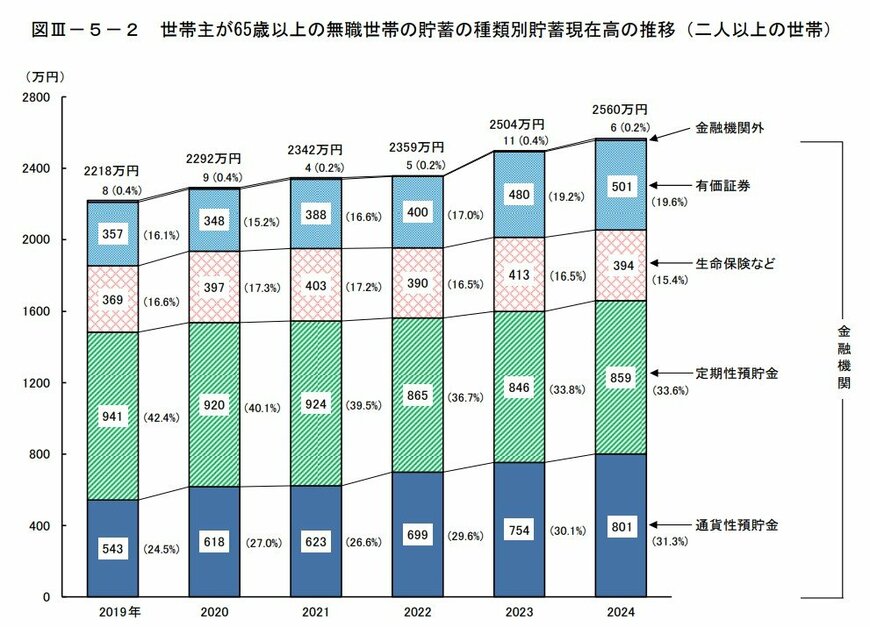
この貯蓄額は近年増加傾向にあり、2019年の2218万円から2024年には2560万円へと、直近5年間で右肩上がりの状態が続いています。
貯蓄の種類別に見ると、最も多いのは定期性預貯金で859万円です。次いで通貨性預貯金が801万円、有価証券(※1)が501万円、生命保険などが394万円、金融機関外(※2)の貯蓄が6万円となっています。
前年からの増加幅では、通貨性預貯金が+47万円(+6.2%)、有価証券が+21万円(+4.4%)と伸びています。
※1 有価証券:株式、債券、株式投資信託、公社債投資信託、貸付信託、金銭信託など(いずれも時価)
※2 金融機関外:金融機関以外への貯蓄のことで、社内預金、勤め先の共済組合への預金など
3. 有職者も含む65歳以上世帯の貯蓄額分布
同じく「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」から、有職世帯も含めた世帯主が65歳以上世帯全体の貯蓄額を見てみましょう。
3.1 貯蓄額の階級別に見る世帯分布(2024年データ)
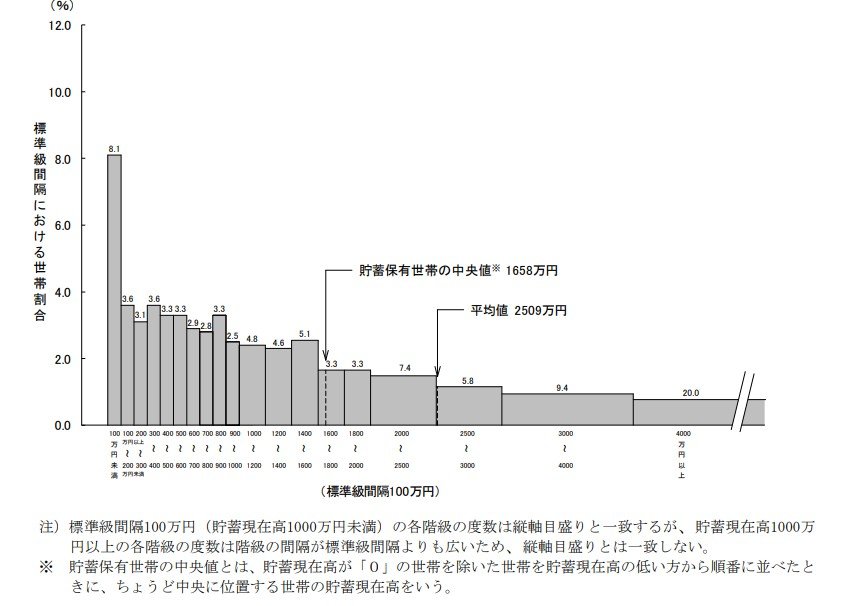
貯蓄額の平均値と中央値の比較
- 平均値:2509万円
- 貯蓄保有世帯の中央値(※):1658万円
有職世帯を含めた65歳以上の二人以上世帯における平均貯蓄額は2509万円ですが、貯蓄が0円の世帯を除いた中央値を見ると1658万円と、平均値よりも約850万円低い結果となっています。
一部の貯蓄が多い世帯により、平均値が引き上げられていることが考えられます。
4. 国民年金と厚生年金の平均受給額と男女差
厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」によると、2024年度末現在の平均年金月額は以下の通りです。
※厚生年金の被保険者は第1号~第4号に区分されており、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下記事内では「厚生年金」と表記)の年金月額を紹介します。また、厚生年金の月額には国民年金(老齢基礎年金)部分が含まれています。
4.1 平均年金月額と受給額の個人差について
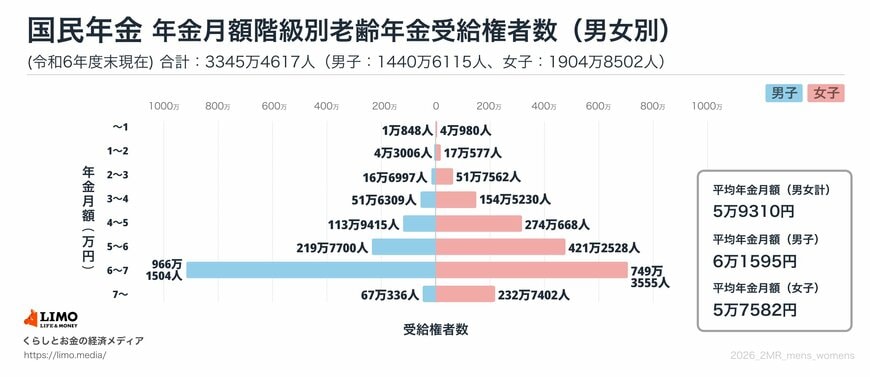

4.2 国民年金(老齢基礎年金)の平均月額
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.3 厚生年金(国民年金部分を含む)の平均月額
〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
国民年金のみを受給する場合は男性が6万円台、女性が5万円台、厚生年金(国民年金部分を含む)では男性が16万円台、女性が11万円台が平均です。
しかし、グラフから分かるように、受給権者の間で年金額には大きな個人差があります。ご自身の年金見込み額は「ねんきんネット」や「ねんきん定期便」で確認できます。
5. 高齢者世帯が感じる生活のゆとり
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)の生活意識に関するリアルな結果を見ていきます。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
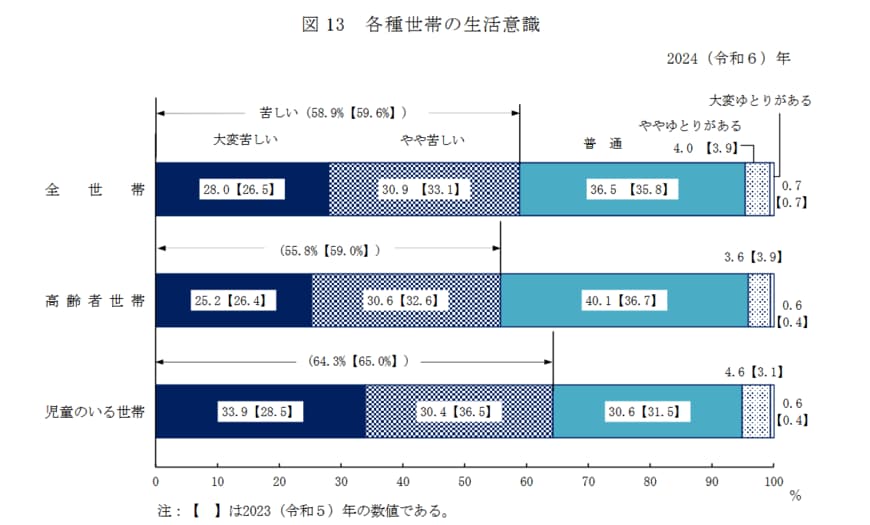
5.1 生活意識に関する調査結果
- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
この調査結果からは、シニア世帯の暮らし向きが、経済状況によって大きく3つの層に分かれている様子が見えてきます。
まず、半数以上(55.8%)が「大変苦しい」「やや苦しい」と回答し、日々の生活に経済的な厳しさを感じています。
その一方で、「ややゆとりがある」「大変ゆとりがある」と回答した世帯は合計してもわずか4.2%。経済的な余裕を実感できているシニア世帯はごく一握りのようです。
そして、これら両者の中間にあたるのが、40.1%を占める「普通」と回答した層です。この割合は「苦しい」層には及ばないものの、「ゆとりがある」層を大きく上回りました。
経済的な余裕があるとは言えないものの、堅実に暮らす一定数のシニア世帯が、厚い中間層を形成している様子もうかがえます。
6. 現代の平均寿命と平均余命はどうなっている?(令和6年)
私たちは日頃「平均寿命」という言葉を何気なく使っていますが、これは0歳の平均余命を指します。
厚生労働省が2025年7月25日に公表した「令和6年簡易生命表の概況」によると、最新の平均寿命は男性が81.09年、女性が87.13年でした。
前年と比較すると、男性は横ばい(▲0.00年)、女性はわずかに下回りました(▲0.01年)。また、平均寿命の男女差は6.03年で、前年より▲0.01年とわずかながら縮まっています。
過去の推移も見てみましょう。
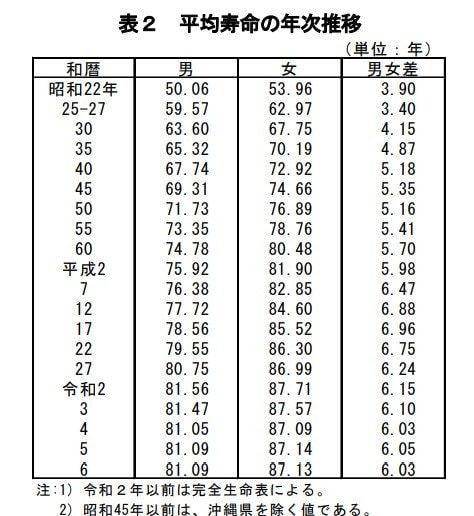
- 昭和22年:男50.06 女53.96 男女差3.90
- 昭和25-27年: 男59.57 女62.97 男女差3.40
- 昭和30年: 男63.60 女67.75 男女差4.15
- 昭和35年: 男65.32 女70.19 男女差4.87
- 昭和40年: 男67.74 女72.92 男女差5.18
- 昭和45年: 男69.31 女74.66 男女差5.35
- 昭和50年: 男71.73 女76.89 男女差5.16
- 昭和55年: 男73.35 女78.76 男女差5.41
- 昭和60年: 男74.78 女80.48 男女差5.70
- 平成2年: 男75.92 女81.90 男女差5.98
- 平成7年: 男76.38 女82.85 男女差6.47
- 平成12年 :男77.72 女84.60 男女差6.88
- 平成17年:男78.56 女85.52 男女差6.96
- 平成22年:男79.55 女86.30 男女差6.75
- 平成27年 男80.75 女86.99 男女差6.24
- 令和2年 男81.56 女87.71 男女差6.15
- 令和3年 男81.47 女87.57 男女差6.10
- 令和4年 男81.05 女87.09 男女差6.03
- 令和5年 男81.09 女87.14 男女差6.05
- 令和6年 男81.09 女87.13 男女差6.03
長期的なデータを見ると、男女ともに平均寿命が大きく延びており、「人生100年時代」が現実味を帯びてきたことを実感することができます。
長くなった老後を豊かに過ごすためには、現役時代からの計画的な貯蓄や資産形成、さらには公的年金制度への理解が大切となってくるでしょう。
7. まとめ
今回は、公的データをもとに65歳以上の無職夫婦世帯の家計収支や貯蓄、年金の平均像を見てきました。
データからは、年金収入だけでは支出を賄えず、毎月少しずつ貯蓄を取り崩しながら生活している姿が浮かび上がります。
しかし、これらの数値はあくまで多くの世帯をならした「平均」であり、ご自身の状況と完全に一致するわけではありません。
大切なのは、平均値と比べて一喜一憂するのではなく、ご自身の価値観やライフスタイルに合った生活設計をご夫婦で話し合い、築いていくことです。
この記事が、ご自身の家計を見つめ直し、これからの人生をより豊かに過ごすためのきっかけとなれば幸いです。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」
- 総務省統計局「第3 家計調査の貯蓄・負債編の見方」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和6年簡易生命表の概況」1 主な年齢の平均余命
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
中本 智恵