
5月も下旬に入り、爽やかな初夏というよりも、まもなく訪れる梅雨の気配を感じる日が増えてきました。
来月6月には、いよいよ2026年度(令和8年度)に改定された新しい公的年金が支給されます。物価や賃金の変動を反映し、今年度は前年度から約2%の引き上げとなりました。
高齢者世帯にとって、公的年金は生活の大きな柱です。
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」から、「老後の資金源」に関するデータを見てみましょう。
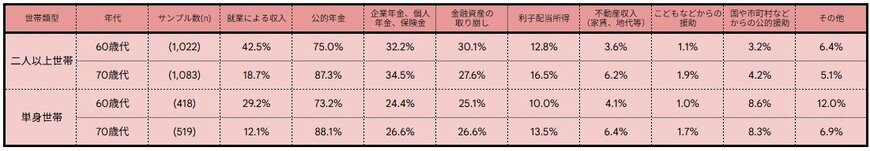
60歳代の二人以上世帯で75.0%、70歳代では87.3%が公的年金を資金源として挙げています。
一方で、60歳代の二人以上世帯では「就業による収入」が42.5%、「金融資産の取り崩し」が30.1%にのぼり、年金だけでは生活をカバーしきれず、働き続けたり貯蓄を切り崩したりしている現実も浮き彫りになっています。
ニュースで報じられる「モデル世帯」の年金額はあくまで目安であり、実際の受給額は現役時代の働き方によって一人ひとり大きく異なります。
また、額面が増えても介護保険料や税金が天引きされるため、「真の手取り額」を正確に把握しておくことが重要です。
さらに、2025年に成立した改正法により、在職老齢年金の基準緩和や「年収106万円の壁」の撤廃など、シニア世代の就業を後押しする制度変更も進んでいます。
今回は、最新の年金額改定の内容から、60代〜80代の年齢別受給平均、そして人生100年時代を見据えた老後の備えまでを詳しく解説します。
1. 2026年度の年金額はどう変わる?6月に届く通知書と「手取り額」の注意点
公的年金の年金額は、賃金や物価の動きを反映して年度ごとに見直されます。2026年度は、前年度から国民年金(基礎年金)が 1.9%、厚生年金(報酬比例部分)が2.0%の引上げが決定しました。
この改定率は、すでに6月に支給される「4月・5月分の年金」から適用されます。すでに年金を受給している人には、6月の支給タイミングに合わせて日本年金機構から新しい年金額が記載された通知書類が届きます。
1.1 2026年度「国民年金の満額&厚生年金モデル夫婦世帯の年金額」
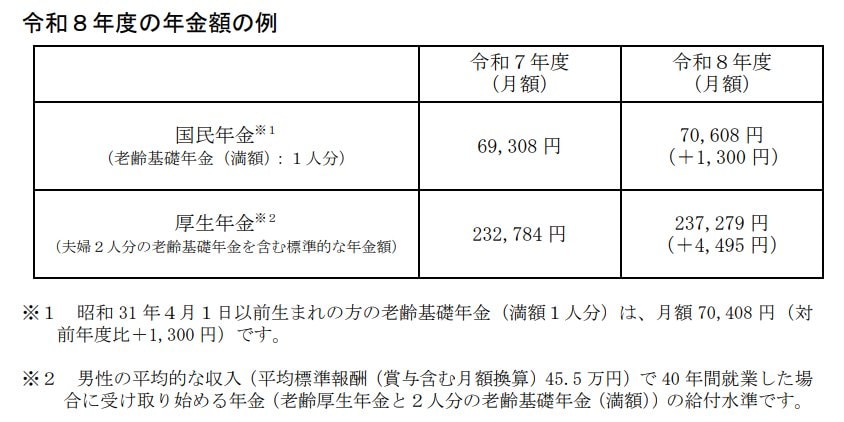
2026年度の国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額):1人分)(※1):7万608円
厚生年金:(夫婦2人分)(※2):23万7279円
※1 昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額7万408円(対前年度比+1300円)
※2 厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
1.2 6月に届く「年金額改定通知書・年金振込通知書」
すでに年金を受給している人に、毎年6月に日本年金機構から届くのが「年金額改定通知書」「年金振込通知書」です。
年金額改定通知書:今年度(4月分以降)の年金額がいくらになったかが分かります。
年金振込通知書:年金から天引き(特別徴収)される税金や社会保険料の内訳と、実際に振り込まれる手取り額(振込額)が記載されています。
1.3 年金からの天引き内容が分かる「年金振込通知書」
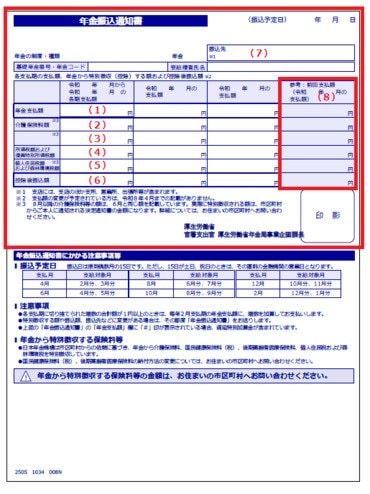
老齢年金から天引きされる税や社会保険料
- 介護保険料
- 公的医療保険(国民健康保険・後期高齢者医療制度)の保険料
- 個人住民税および森林環境税
- 所得税および復興特別所得税
このように、年金からも、現役時代と同様に介護保険料、医療保険料、住民税、所得税など特別徴収(天引き)されるお金があります(※)。
「ねんきん定期便」や「ねんきんネット」で確認できるのはあくまで「額面の見込み額」であり、手取り額はそれより少ない点に注意が必要です。
※ただし、年金の受給額が年額18万円未満の場合など、年金からの天引きとならないケースもあります。
2. 年金制度は「2階建て」。国民年金と厚生年金の仕組みをおさらい
日本の公的年金を構成するのは、ベースとなる「国民年金(基礎年金)」と、上乗せ部分の「厚生年金」です。そのため「年金制度は2階建て構造」などと表現されることがあります。

二つの年金制度の基本を押さえておきましょう。
2.1 国民年金(基礎年金)
- 加入対象:原則として「国内居住」の「20歳から60歳未満」の全ての人
- 年金保険料:全員一律、年度ごとに改定あり(※1)
- 老後の受給額:保険料を全期間(480カ月)納付すると、65歳以降で老齢基礎年金の満額(※2)を受給できる。未納月数があれば、その月数に応じて満額から差し引かれる
※1 国民年金保険料:2026年度月額は1万7920円
※2 国民年金(老齢基礎年金)の満額:2026年度月額は7万608円
2.2 厚生年金
- 加入対象:会社員や公務員、特定適用事業所(※3)にてパートなどで働き一定要件を満たす人が、国民年金に上乗せで加入
- 年金保険料:収入に応じて(上限あり)決まる(※4)
- 老後の受給額:加入期間や納付済保険料により、個人差が出る
国民年金と厚生年金では、加入対象となる人や保険料の決定方法、そして受給額の計算方法などが違います。そのため、老後の年金額が人それぞれとなるのです。
年度ごとの年金改定時には先述のように「年金例」が提示されますが、実際に受け取る年金額は、現役時代の年金加入状況により個人差があることは心得ておく必要があるでしょう。
ご自身の年金情報を、「ねんきんネット」「ねんきん定期便」で把握しておくことが大切です。
※3 特定適用事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算されます
3. 【年齢別一覧表】60歳代の平均年金月額はいくら?(厚生年金・国民年金)
ここからはいまのシニア世代が実際どの程度の老齢年金を受け取れているかを見ていきましょう。
厚生年金と国民年金の「各年齢(1歳刻み)」の平均年金月額を、年齢層の一覧表形式で確認します。
なお、記事内で紹介する厚生年金の月額には、国民年金の月額部分が含まれています。
3.1 【厚生年金一覧表】60歳代の平均月額《1歳刻みで見る》
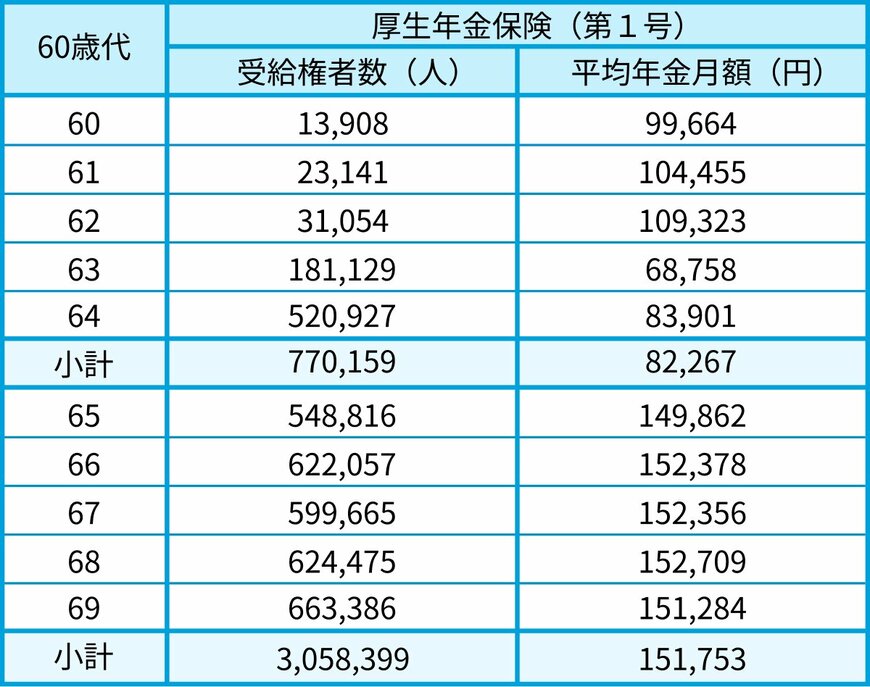
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
3.2 【国民年金一覧表】60歳代の平均月額《1歳刻みで見る》

- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
65歳~69歳の平均年金月額は、厚生年金14~15万円台、国民年金6万円台です。
64歳までは、繰上げ受給(※1)を選んだ人や、特別支給の老齢厚生年金(※2)の報酬比例部分のみを受給している人の年金額です。そのため、厚生年金・国民年金ともに平均年金月額は65歳以降よりも少なめです。
※1 繰上げ受給:老齢年金を60歳~64歳までで前倒しして受け取ること。繰上げた月数に応じて年金が減額(0.4%/月)され、一度決まった減額率は生涯変わりません。
※2 特別支給の老齢厚生年金:昭和60年の法改正により厚生年金の受給開始年齢が60歳から65歳に引き上げられた際、受給開始年齢を段階的に引き上げるために設けられた制度。年齢など一定条件を満たす場合に受け取ることができます。
4. 【年齢別一覧表】70歳代の平均年金月額はいくら?(厚生年金・国民年金)
続いて、70歳代の各年齢の年金月額を見ていきます。
4.1 【厚生年金一覧表】70歳代の平均月額《1歳刻みで見る》
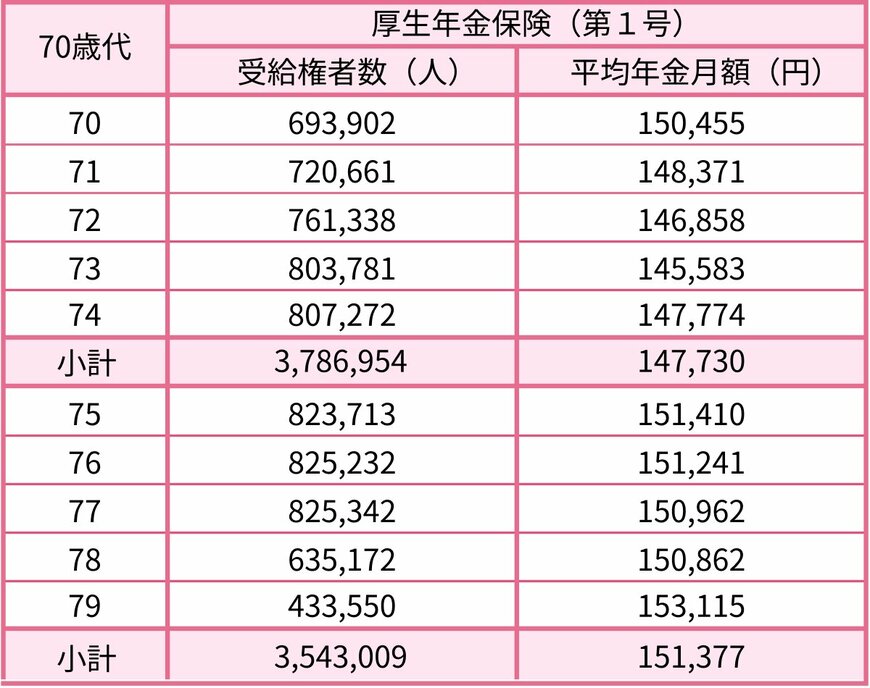
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
4.2 【国民年金一覧表】70歳代の平均月額《1歳刻みで見る》
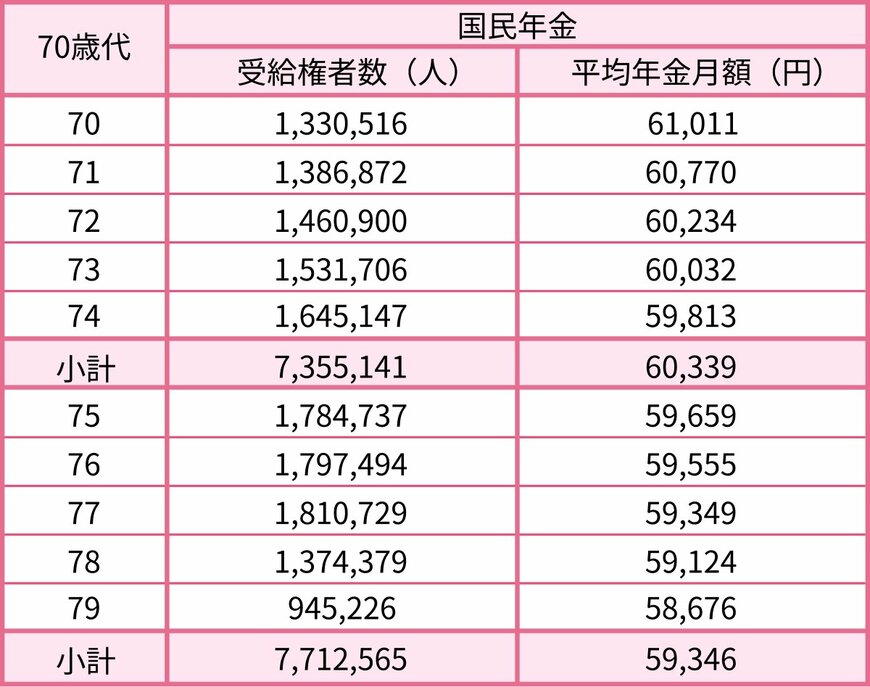
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
70歳代の平均年金月額は、厚生年金で14~15万円台、国民年金で5~6万円台でした。
5. 【年齢別一覧表】80歳代の平均年金月額はいくら?(厚生年金・国民年金)
次に、80歳代の各年齢の年金月額を見ていきましょう。
5.1 【厚生年金一覧表】80歳代の平均月額《1歳刻みで見る》

- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
5.2 【国民年金一覧表】80歳代の平均月額《1歳刻みで見る》
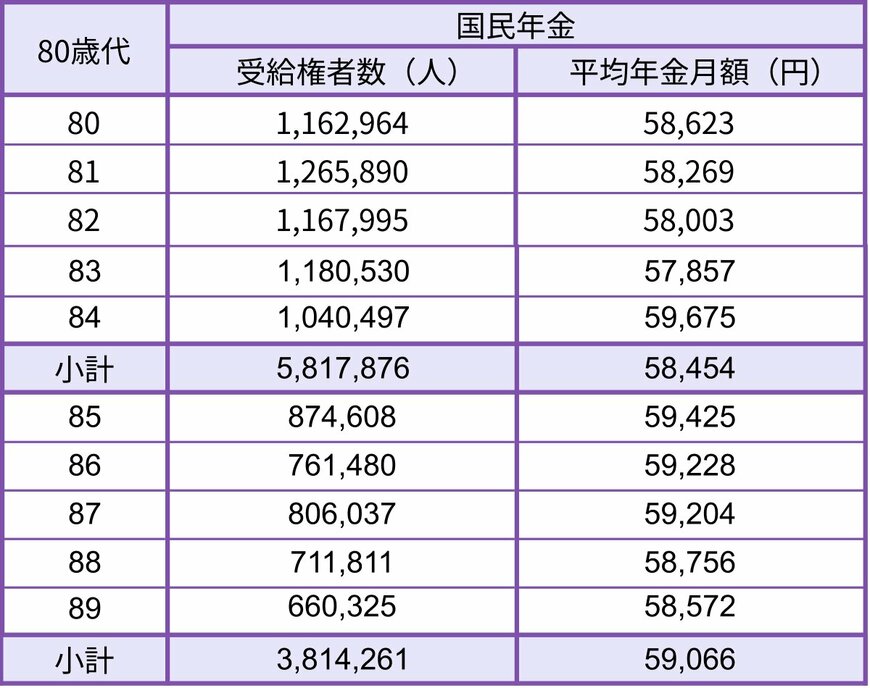
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
80歳代の平均受給額は、厚生年金が15万円~16万円台、国民年金が5万7000円~9000円台です。
ただし、ご紹介したデータはあくまでも「各年齢の平均」です。実際の年金額は、現役時代の働き方や年金保険料の納付状況により、一人ひとり異なります。
6. 【男女別一覧表】年金受給額のボリュームゾーンから見る「男女差」と「個人差」
老後の公的年金受給額は、現役時代の年金加入状況を反映し、個人差・男女差が生じます。
ここからは、60歳以上のすべての受給権者における「平均」と「個人差」を見ていきましょう。
6.1 厚生年金《平均月額の男女差・個人差に着目》

〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金部分を含む
年金月額階級ごとの受給者数
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金の平均年金月額は全体で15万円台ですが、男女間では大きな差があり、男性は16万円台、女性は11万円台と、その差は約6万円にのぼります。
この差は、現役時代の働き方、特に給与水準や厚生年金への加入期間の違いが影響していると考えられるでしょう。
さらに、受給者数の分布を見ると、月額1万円未満の人から30万円を超える人まで、非常に幅広い受給額ゾーンに分布していることがわかります。
この幅広い個人差は、一人ひとりのキャリアや収入が年金額にダイレクトに反映される、厚生年金の大きな特徴と言えるでしょう。
6.2 国民年金《平均月額の男女差・個人差に着目》
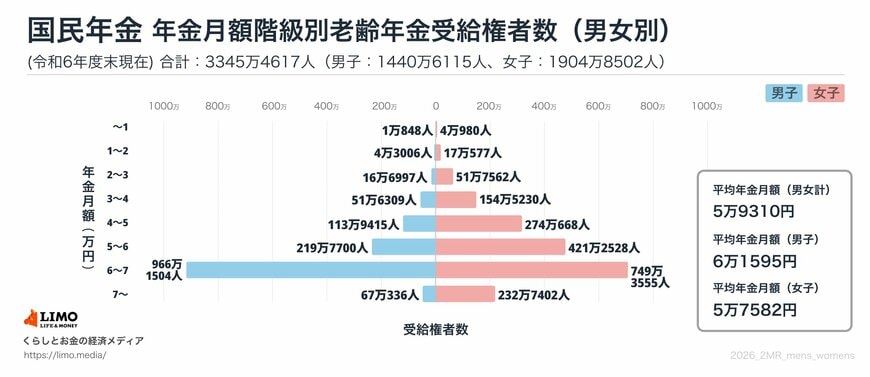
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
年金月額階級ごとの受給者数
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金は、男女ともに6万円台が中心となっています。
受給額の分布を見ると、月額「6万円以上7万円未満」がボリュームゾーンとなっています。多くの人が、満額(2026年度月額は7万608円)に近い金額を受け取れている様子がうかがえます。
国民年金は、収入にかかわらず保険料が定額であるため、厚生年金に比べて個人差が小さい点が特徴です。
7. 働くシニアに朗報!2025年年金改正による「壁の撤廃」と在職老齢年金の見直し
公的年金は「老後の受給額」だけの話ではなく、働き方やキャリアプラン、人生設計とも深い関わりがあります。
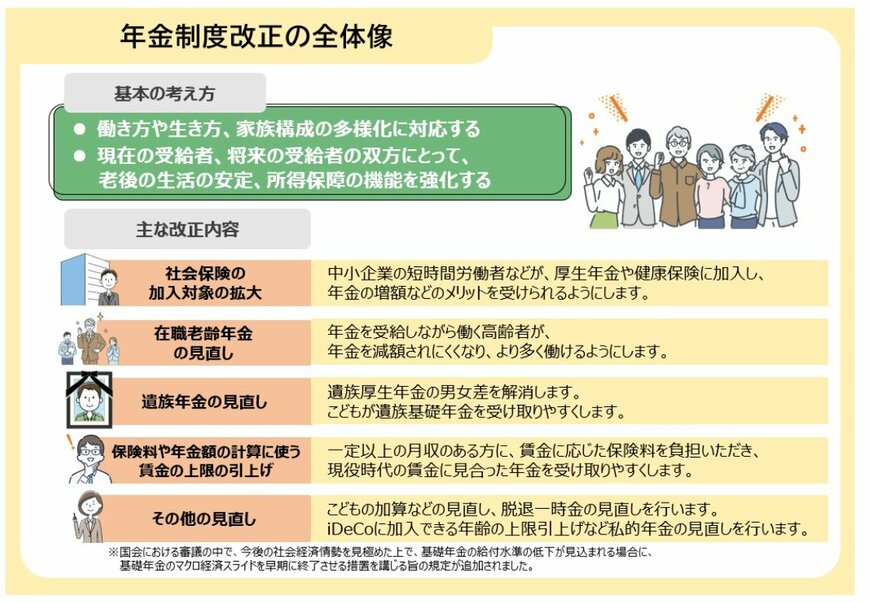
2025年6月13日、国会で年金制度改正法が成立しました。今回の改正の見直しポイントのうち、働く人々の「仕事と暮らし」に深く関わるものを紹介しましょう。
7.1 社会保険の加入対象の拡大①短時間労働者の加入要件の見直し
- 賃金要件の撤廃:3年以内にいわゆる「年収106万円の壁」撤廃へ
- 企業規模要件の撤廃:10年かけて段階的に対象の企業を拡大(※)
※2025年7月時点では「51人以上」
7.2 社会保険の加入対象の拡大②個人事業所の適用対象の拡大
- 2029年10月から個人事業所の社会保険の適用対象(※)が、従業員5人以上の全業種に拡大(2029年10月時点における既存事業所は当面除外)
※2025年7月現在「常時5人以上の者を使用する法定17業種」は加入必須。(法定17業種とは:①物の製造、②土木・建設、③鉱物採掘、④電気、⑤運送、⑥貨物積卸、⑦焼却・清掃、⑧物の販売、⑨金融・保険、⑩保管・賃貸、⑪媒介周旋、⑫集金、⑬教育・研究、⑭医療、⑮通信・報道、⑯社会福祉、⑰弁護士・税理士・社会保険労務士等の法律・会計事務を取り扱う士業
7.3 在職老齢年金の見直し
2026年4月から、年金が減額される基準額(※)が「月収51万円(2025年度の金額)→62万円」に緩和。働きながらでも年金を満額もらいやすくなります。
※支給停止調整額(年金が減額される基準額):年金を受給しながら働くシニアの「賃金+老齢厚生年金」の合計がこの金額を超えると、年金支給額が調整される。
7.4 保険料や年金額の計算に使う賃金の上限の引き上げ
厚生年金などの保険料や年金額の計算に使う賃金の上限(※1)を「月65万円→75万円」へ段階的に引き上げ(※2)。従来よりも現役時代の賃金に見合った年金を受給できるようになります。
※1 標準報酬月額:厚生年金や健康保険の保険料、年金額を計算するために、月々の報酬と賞与を一定の幅で区切った基準額のこと
※2 2027年9月から68万円、2028年9月から71万円、2029年9月から75万円に引き上げ
8. 「人生100年時代」は現実に。最新の平均寿命から考える長期的な生活設計
私たちは日頃「平均寿命」という言葉を何気なく使っていますが、これは0歳の平均余命を指します。
厚生労働省が2025年7月25日に公表した「令和6年簡易生命表の概況」によると、最新の平均寿命は男性が81.09年、女性が87.13年でした。
前年と比較すると、男性は横ばい(▲0.00年)、女性はわずかに下回りました(▲0.01年)。また、平均寿命の男女差は6.03年で、前年より▲0.01年とわずかながら縮まっています。
過去の推移も見てみましょう。
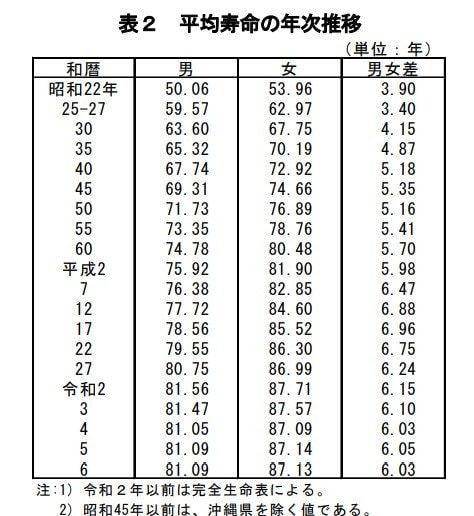
- 昭和22年:男50.06 女53.96 男女差3.90
- 昭和25-27年: 男59.57 女62.97 男女差3.40
- 昭和30年: 男63.60 女67.75 男女差4.15
- 昭和35年: 男65.32 女70.19 男女差4.87
- 昭和40年: 男67.74 女72.92 男女差5.18
- 昭和45年: 男69.31 女74.66 男女差5.35
- 昭和50年: 男71.73 女76.89 男女差5.16
- 昭和55年: 男73.35 女78.76 男女差5.41
- 昭和60年: 男74.78 女80.48 男女差5.70
- 平成2年: 男75.92 女81.90 男女差5.98
- 平成7年: 男76.38 女82.85 男女差6.47
- 平成12年 :男77.72 女84.60 男女差6.88
- 平成17年:男78.56 女85.52 男女差6.96
- 平成22年:男79.55 女86.30 男女差6.75
- 平成27年 男80.75 女86.99 男女差6.24
- 令和2年 男81.56 女87.71 男女差6.15
- 令和3年 男81.47 女87.57 男女差6.10
- 令和4年 男81.05 女87.09 男女差6.03
- 令和5年 男81.09 女87.14 男女差6.05
- 令和6年 男81.09 女87.13 男女差6.03
長期的なデータを見ると、男女ともに平均寿命が大きく延びており、「人生100年時代」が現実味を帯びてきたことを実感することができます。
長くなった老後を豊かに過ごすためには、現役時代からの計画的な貯蓄や資産形成、さらには公的年金制度への理解が大切となってくるでしょう。
9. まとめにかえて
今回は、2026年度の最新年金額や年齢・男女別の受給実態、そして今後の働き方に直結する制度改正のポイントについて整理しました。
冒頭のデータでも触れた通り、60歳代では4割以上の方が「就業による収入」を老後の資金源としています。2025年の法改正によって在職老齢年金の基準が緩和されたことは、健康で働く意欲のあるシニアにとって、年金を大きく減額されることなく収入を維持・増加させる好機となるでしょう。平均寿命が男女ともに80歳を超え延び続けている今、公的年金という「終身の柱」に加えて、できるだけ長く働くことも立派な老後対策となります。
ただし、年金からは社会保険料や税金が天引きされるため、額面だけで計画を立てるのは危険です。まもなく6月に入ると、日本年金機構から新しい「年金額改定通知書・年金振込通知書」が届き始めます。まずはご自身の通知書をしっかりと確認し、「真の手取り額」を把握したうえで、これからの長い老後を支える資金計画をアップデートしていきましょう。

参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「厚生年金保険の保険料」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「社会保険の加入対象の拡大について」
- 日本年金機構「在職老齢年金の計算方法」
- 厚生労働省「令和6年簡易生命表の概況」1 主な年齢の平均余命
マネー編集部年金班