
次の年金支給日がある6月は年金支給額の改定が反映される重要なタイミングであり、「自分の年金はいくら増えるのか」「平均と比べて多いのか少ないのか」と気になる方も多いのではないでしょうか。
2026年度は4年連続のプラス改定となりますが、その一方で「実際の受給額はどの年代でどれくらい違うのか」を正確に把握している人は多くないでしょう。
特に60歳代・70歳代・80歳代では受給額に大きな差があり、知らないままだと生活設計を誤るリスクもあります。
また、2025年の制度改正では「106万円の壁」や社会保険の適用拡大も進み、働き方によって将来の年金額が変わる点にも注意が必要です。
本記事では、年代別の平均年金月額を一覧で整理し、増額改定と制度変更のポイントをわかりやすく解説します。
1. 年金の基本構造を整理|国民年金と厚生年金の違い
公的年金は「2階建て構造」などと表現されます。
これは、1階部分にあたる「国民年金(基礎年金)」、2階部分にあたる「厚生年金」から成り立つためです。

1.1 《1階部分》国民年金
- 加入対象者:原則として日本に住む20歳以上から60歳未満の全員
- 年金保険料:全員一律、ただし年度ごとに改定あり(2026年度月額:1万7920円)
- 受給額:保険料を40年間欠かさず納付すれば満額(2026年度月額:7万608円)
1.2 《2階部分》厚生年金 ※国民年金に上乗せで加入
- 加入対象者:会社員や公務員、またパートなどで特定適用事業所(※1)に働き一定要件を満たした人
- 年金保険料:収入に応じて(上限あり)変わる(※2)
- 受給額:加入期間や納めた保険料により個人差あり
※1 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※2 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
国民年金には、日本国内に住む20歳以上60歳未満の全員が原則加入し、一律の年金保険料を納めます。
一方で厚生年金は、会社員や公務員などが国民年金に上乗せして加入し、収入に応じた年金保険料を納めるしくみです。
2. 2026年度は4年連続の増額|改定率と影響を確認
厚生労働省によると、2026年度の年金額の例は次のとおり決定されました。
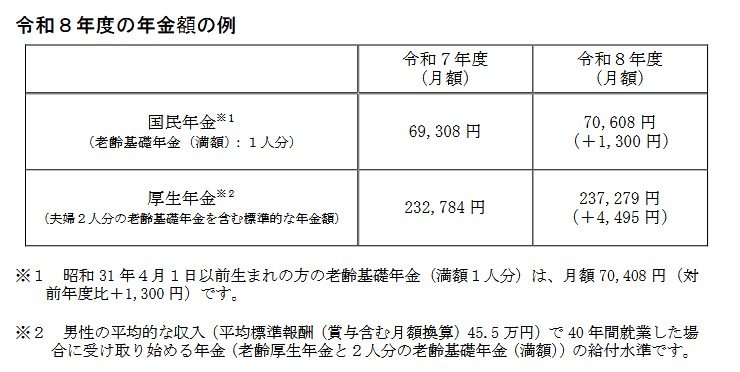
- 国民年金(老齢基礎年金(満額)):7万608円(1人分※1)
- 厚生年金:23万7279円(夫婦2人分※)
※1昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(対前年度比+1300円)です。このように年齢により受給額が異なります。
※2男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
厚生年金の23万7279円は、夫婦の合計額です。
上記の注釈があるとおり、「40年間会社員として月額45万5000円を稼いだ夫の厚生年金と国民年金」と「40年間第3号被保険者(もしくは自営業など)だった妻の国民年金」が想定されています。現代では共働き世帯や単身世帯、自営業の方などライフスタイルは多岐にわたります。この金額はあくまで一つの指標であり、実際の受給額はこれまでの加入状況によって一人ひとり大きく異なる点に留意が必要です。
ちなみに、2025年度(令和7年度)は23万2784円でした。今回で4年度連続のプラス改定となります。また国民年金の満額は、2025年度が6万9308円であり今回も増額しています。
3. 厚生年金の平均月額を年代別に比較|60歳〜90歳以上
今のシニア層が実際に受け取れる年金額はいくらくらいなのでしょうか。
厚生労働省年金局が発表した「令和6年度 厚生年金保険・国民年金事業の概況」のデータをもとに、年齢ごとの平均年金月額を一覧形式で見てみましょう。
はじめに厚生年金(国民年金部分を含む)の平均年金月額を確認します。
1/14
3.1 【60歳代(60〜69歳)】厚生年金の年金月額一覧表
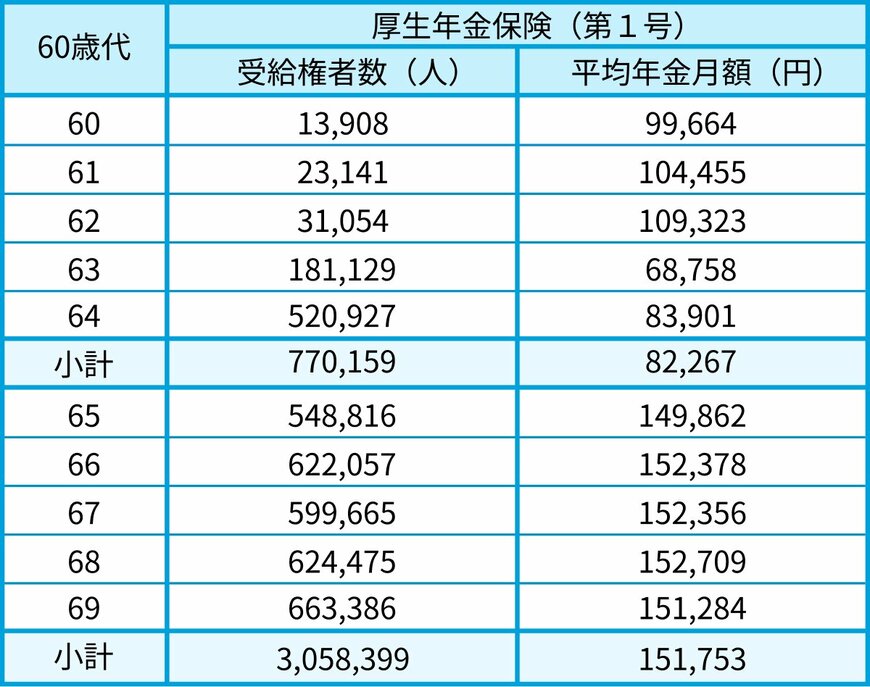
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
※65歳未満の厚生年金受給者は、特別支給の老齢厚生年金の定額部分の支給開始年齢が引き上げられたため、報酬比例部分のみ受給している方も含む。
3.2 【70歳代(70〜79歳)】厚生年金の年金月額一覧表
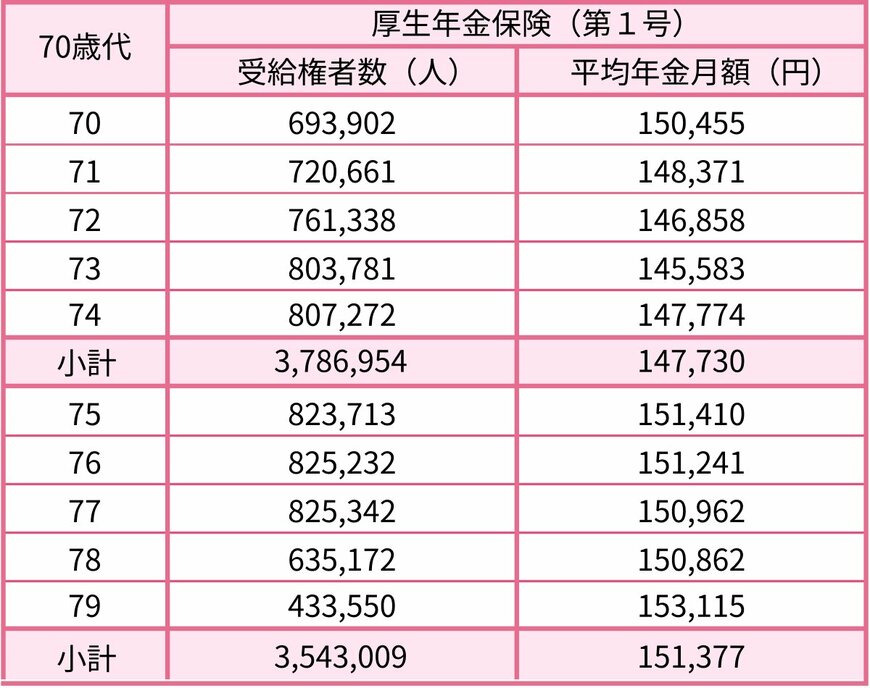
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
3.3 【80歳代(80〜89歳)】厚生年金の年金月額一覧表

- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
3.4 【90歳以上】厚生年金の年金月額一覧表
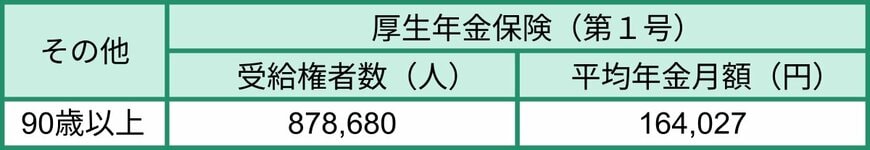
- 90歳以上:16万4027円
標準的な年金受給開始年齢は65歳となっています。65歳以降の各年齢で受け取れる厚生年金の平均年金月額は、14万円~16万円台でした。
4. 国民年金の平均月額を年代別に整理
続いて、国民年金(老齢基礎年金)について、各年齢で受給できる平均年金月額を見ていきます。
4.1 【60歳代(60〜69歳)】国民年金の年金月額一覧表
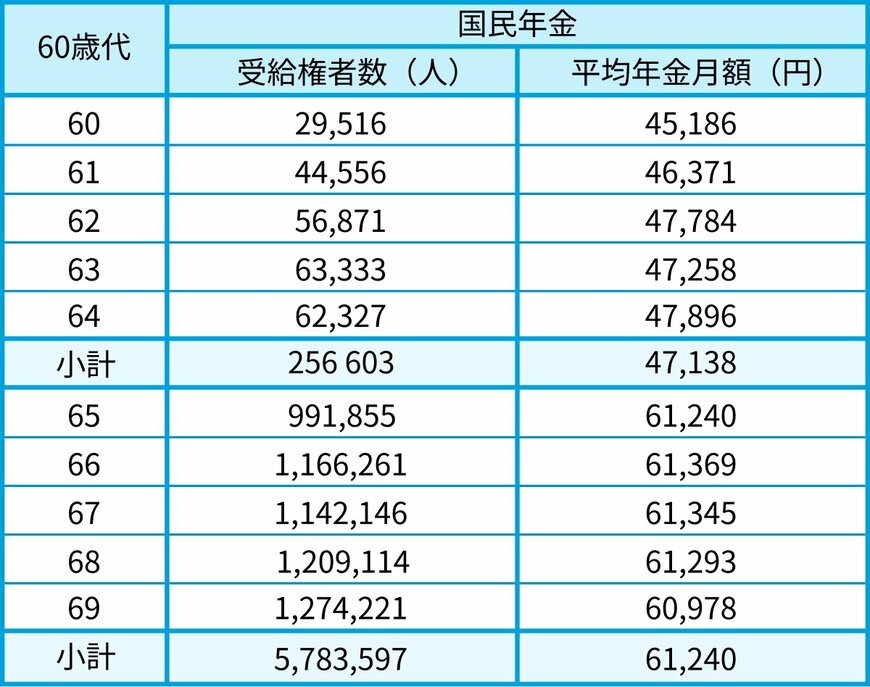
- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
※65歳未満の国民年金(老齢基礎年金)受給者は繰上げ受給を選択した方。
4.2 【70歳代(70〜79歳)】国民年金の年金月額一覧表
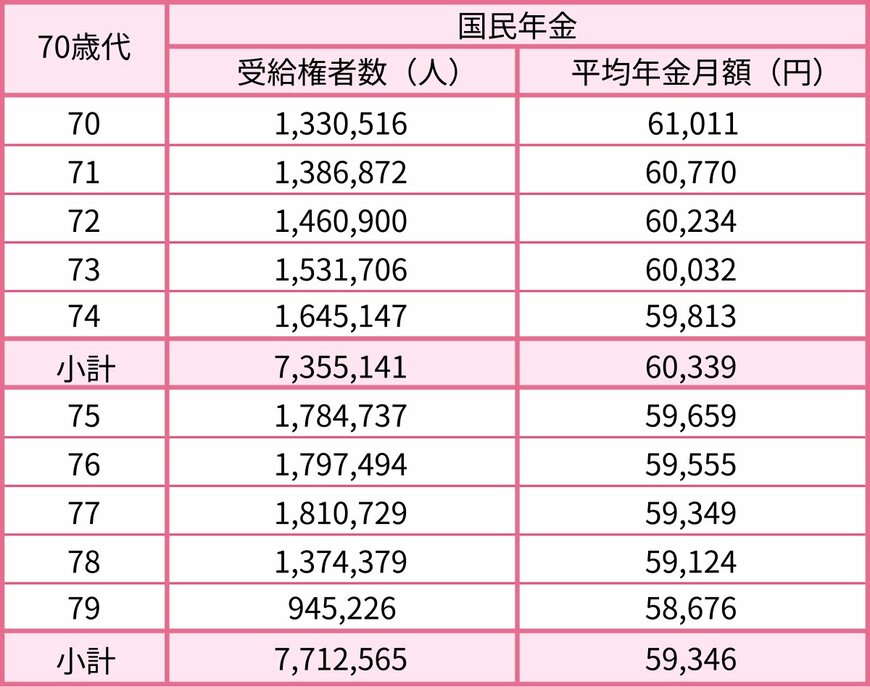
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
4.3 【80歳代(80〜89歳)】国民年金の年金月額一覧表
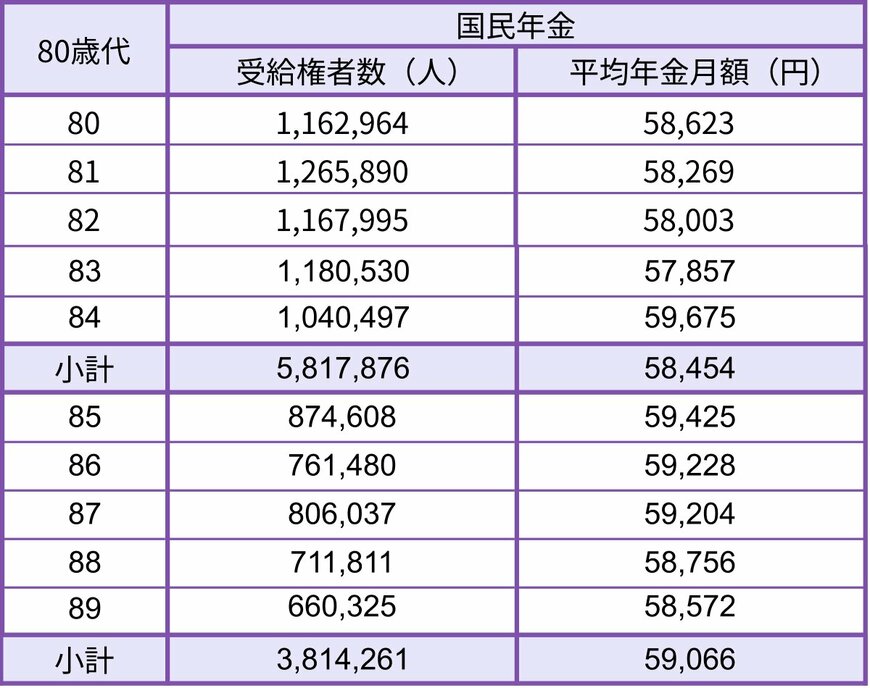
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
4.4 【90歳以上】国民年金の年金月額一覧表
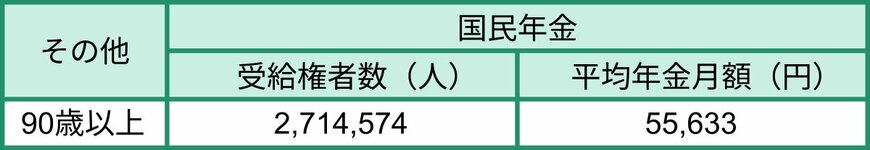
- 90歳以上:5万5633円
65歳以降の人が受給できる国民年金(老齢基礎年金)の平均年金月額は、5万円~6万円台となっています。
5. 男女差・分布から見る実態|1歳刻みデータで確認
60歳~90歳以上のすべての受給権者における「平均年金月額」と「受給額分布」についても見ていきます。
5.1 「厚生年金」男女別平均年金月額・受給額分布

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
受給額分布(1万円刻み)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金では、全体の平均年金月額は15万289円という結果でした。男女の平均を比較すると、男性16万9967円、女性11万1413円で、6万円近い開きが見られます。
5.2 「国民年金」男女別平均年金月額・受給額分布

- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
受給額分布(1万円刻み)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均年金月額は全体で5万円台です。男性は6万円台、女性は5万円台と4000円ほどですが男女差が見られます。
「6万円以上~7万円未満」が最も厚い受給層となっており、多くの人が満額に近い年金額を受け取っていることが読み取れます。
6. 制度改正の重要ポイント|106万円の壁と社保拡大
2025年6月13日に成立した「年金制度改正法」には、アルバイト・パートなどの働き方と関わりが深い、いわゆる「年収106万円の壁」を撤廃する改正が含まれています。
6.1 「年収106万円の壁」とは?
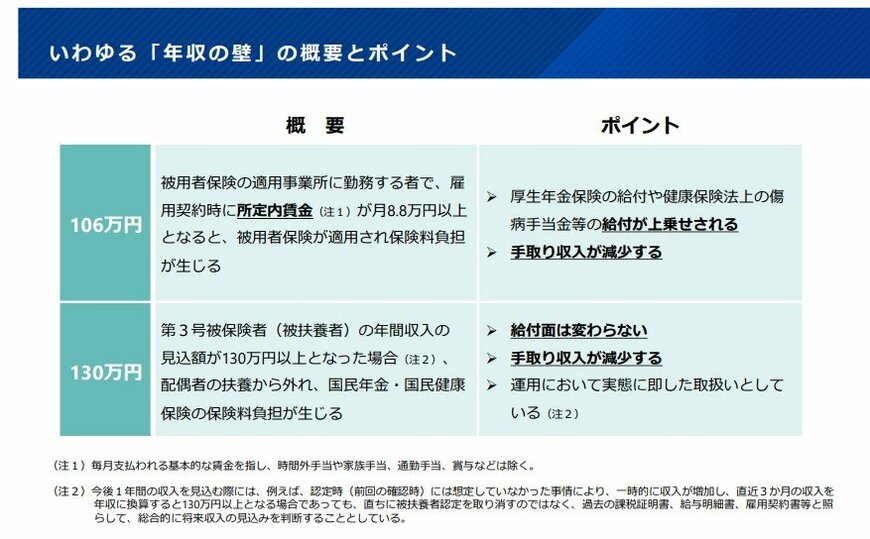
「106万円の壁」とは、パート・アルバイトなどの短時間労働者が年収が106万円以上になると、社会保険(健康保険・厚生年金)の扶養から外れ、自分自身で保険料を支払う義務が発生する目安です。
保険料負担で手取りが減ることから、収入が基準額を超えないよう労働時間をコントロールする「働き控え」が生じる原因の一つとされてきました。
また、社会保険の適用対象となる企業規模はこれまで段階的に拡大されてきて、2024年10月からは「51人以上」の事業所となっています。
今回の改正では「3年以内の賃金要件の撤廃」と「10年かけて企業規模要件の段階的撤廃」がおこなわれることが決まりました。
6.2 「社会保険の加入対象の拡大」短期労働者の加入要件の見直し
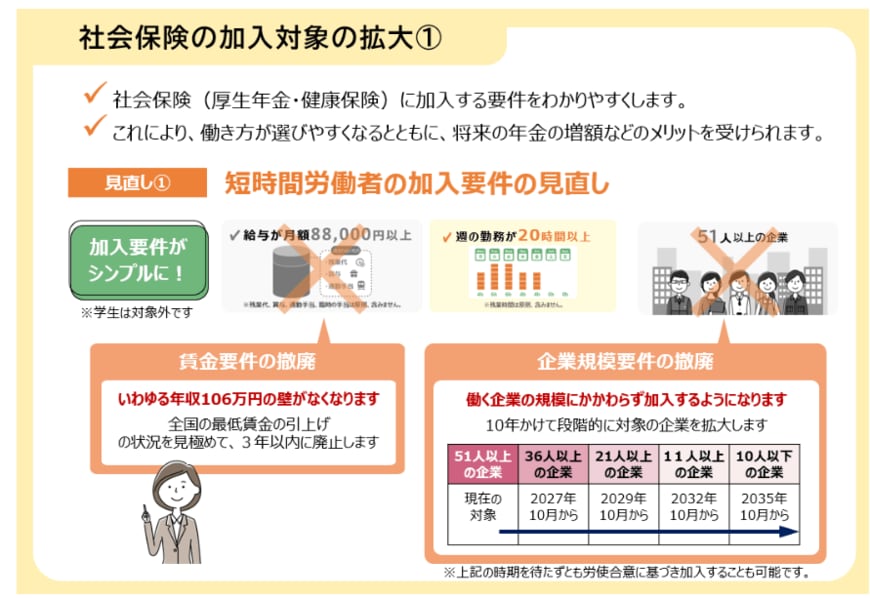
2025年7月現在、パートタイムなどで働く短時間労働者が社会保険に加入する要件は、以下の5つをすべて満たす必要があります。
- 週の所定労働時間が20時間以上
- 2か月を超える雇用の見込みがある
- 学生ではない
- 所定内賃金が月額8万8000円以上(賃金要件)
- 従業員数51人以上の企業で働いている(企業規模要件)
今回の改正により、このうち4の「賃金要件」と5の「企業規模要件」が撤廃されます。
いわゆる「106万円の壁」は、全国の最低賃金の引き上げ具合を見極めながら、3年以内に廃止へ。社会保険に加入する企業の規模は、10年かけて段階的に拡大されます。
7. 年金額の見直しタイミング|損を防ぐチェックポイント
2026年6月支給分からの年金増額は、4年連続のプラス改定となり、多くのシニア世代にとって収入面での改善が期待されます。
しかし、実際の受給額は60歳代・70歳代・80歳代で大きく異なり、平均月額を知らないままでは「自分が多いのか少ないのか」判断できず、生活設計にズレが生じる可能性もあります。
また、2025年の制度改正である「106万円の壁」や社会保険の適用拡大は、現役世代だけでなく将来の年金額にも影響する重要なポイントです。
今の受給額と平均を比較し、自分の立ち位置を把握することが大切です。知らないと損をするリスクを避けるためにも、早めに年金額や制度の内容をチェックしておきましょう。