

「退職金や預貯金でまとまった1000万円があるけれど、一気に投資すべきか、毎月コツコツ積み立てるべきか迷っている」という方もいらっしゃるのではないでしょうか。
50歳代の資産運用は、20歳代のように「30年間そのままにしておけば大丈夫」といった楽観的な見通しだけでは進められません。しかし、インフレによって現金の価値が実質的に減少していく中で、何もしないことのリスクも大きくなっています。
この記事では、「一括投資」と「積立投資」について、投資開始後に市場が「右肩上がり」で成長した場合と、「右肩下がり」で下落した場合の両方のシナリオでシミュレーションを行います。その結果をもとに、50歳代がとるべき現実的な最適解を探っていきましょう。
1. 1000万円を15年運用シミュレーション【一括 vs 積立】結果の差は?
ここでは、手元にある1000万円を元手に、65歳になるまでの15年間で資産運用を行うと仮定して考えてみましょう。
1.1 ケース1:順調な右肩上がり(年利+5%)で推移した場合
新NISAなどを活用して全世界株式や米国株のインデックスファンドに投資し、市場が順調に成長した場合を想定します。
投資スタート後「右肩上がり」だった場合のシミュレーション1/3

試算結果をもとにLIMO編集部作成
一括投資
- 最終資産額:およそ2079万円
- 運用収益:+1079万円
積立投資
- 最終資産額:およそ1470万円
- 運用収益:+470万円
理論上の期待値で比較すると、投資資金を早期にまとめて市場に投じる一括投資が非常に有利な結果となります。
これは、運用期間を最大限に確保することで、複利の効果を大きく享受できるためです。
1.2 ケース2:厳しい右肩下がり(年利▲5%)が続いた場合
反対に、投資を開始した直後から不況に見舞われ、15年間にわたって市場が回復することなく下落し続けた場合はどうなるでしょうか。
投資スタート後「右肩下がり」だった場合のシミュレーション2/3
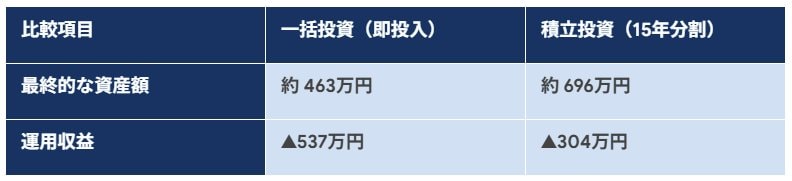
試算結果をもとにLIMO編集部作成
一括投資
- 最終資産額:およそ463万円
- 運用収益:▲537万円
積立投資
- 最終資産額:およそ696万円
- 運用収益:▲304万円
下落が続く相場では、積立投資のほうが損失額を約230万円少なく抑えられるという結果になりました。
その理由は主に2つあります。
- 積立投資では、まだ投資されていない現金が預金口座で安全に確保されているため
- 価格が下落するほど、同じ金額でより多くの口数を購入できる(ドルコスト平均法)ため
このように、最悪のシナリオを想定すると、一括投資に比べて積立投資のほうが損失を小さく抑えられることがわかります。
2. 50歳代が一括投資を選ぶ際の2つの注意点
シミュレーション結果が示すように、一括投資は大きなリターンが期待できる一方で、下落局面での損失も大きくなるという特徴があります。
もし1000万円の一括投資を検討するなら、以下の2点に注意することが大切です。
2.1 注意点1:「銘柄の分散」でリスクを管理する
50歳代の資産運用戦略として、特定の1銘柄や1つの国(例えば米国のみ)に全資産を集中させるのは、リスクが非常に高いといえるでしょう。
「1つの資産が値下がりしても、他の資産でカバーする」という分散の仕組みを構築することが大切です。
例えば、1本で数千社に投資できる全世界株式ファンドを選ぶ場合でも、株式市場が下落した際に値上がりする傾向のある「債券」や「ゴールド(金)」といった異なる値動きをする資産を組み合わせるのが有効です。
このように、投資先を分散させて「全滅しない仕組み」をあらかじめ作っておくことが鉄則です。
2.2 注意点2:損失額を「円」で具体的にイメージする
例えば、「10%の下落」という数字を、実際の「円」の金額に置き換えて想像してみることが重要です。
1000万円を一括投資していれば、10%の下落で資産は「100万円」減少します。
これが10万円の投資であれば、10%の減少でも▲1万円です。精神的なダメージの大きさがまったく違うのではないでしょうか。
もし「30%の暴落」が発生すれば、1000万円の投資は一気に300万円の含み損を抱えることになります。20年、30年と長期で運用できるなら、心のゆとりを持って相場の回復を待てるかもしれませんが、「5年後の65歳で解約する予定なのに…」という状況では、一括投資を後悔することになりかねません。
「最悪の場合、いくらの損失が出るのか」を具体的にイメージすることが、一括投資に踏み切る前に必ず確認すべき最も重要なポイントです。
3. 出口戦略から考える、50歳代に合った投資プラン
50歳代の資産運用では、資産を増やすこと以上に、「いつ、どのくらいの資金が必要になるのか」という出口戦略を明確にすることが極めて重要です。
3.1 65歳から資金が必要な場合の投資戦略
このケースでは、一括投資のリスクは相対的に高くなります。
なぜなら、資金を取り崩し始める直前に市場が暴落した場合、価格の回復を待つ余裕がなく、資産を安い価格で売却せざるを得ない状況に陥る可能性があるためです。
投資判断のポイント
- 無理のない範囲で「時間分散=積立投資」を基本とする
- 債券などを組み合わせて「低リスク運用」を心がける
3.2 75歳頃まで運用を続けられる場合の投資戦略
この場合、実質的な運用期間を20年以上確保できることになります。そのため、一括投資や、2〜3年といった短期間で資金を市場へ移す「短期集中型の積立」が有効な選択肢となるでしょう。
投資判断のポイント
- 最初の3〜5年でまとまった資金を投入し、複利効果の最大化を目指す
4. 一括と積立の「いいとこ取り」をする第3の選択肢
「一括投資の効率性」と「積立投資の安心感」の両方のメリットを取り入れた、折衷案ともいえる方法も考えられます。
4.1 一部を「待機資金」として現金で確保する
例えば、1000万円のうち300万円は、市場が暴落した際の精神的な安定を保つための「待機資金」として預金に残し、残りの700万円を投資に回すといった考え方です。
4.2 2〜3年で集中的に投資する「短期集中積立」
700万円を15年という長期間にわたって積み立てると、投資されずに待機している資金が多くなり、機会損失につながる可能性があります。
そこで、この700万円を「24カ月〜36カ月」程度の期間で集中的に市場へ移す計画を立ててみてはいかがでしょうか。
- 例:新NISAのつみたて投資枠と成長投資枠を併用し、毎月30万円を積み立てる。非課税枠内で年間360万円、2年間で合計720万円を投資する。

この方法であれば、一括投資に近い複利効果を期待しつつ、購入タイミングを分散させることで時間的なリスクを軽減できます。
5. まとめ:50歳代の資産運用は「最悪の事態」への備えが重要
50歳代から始める資産運用では、期待できるリターンだけではなく、「最悪の事態に精神的・経済的に耐えられるか」というリスク許容度の視点が不可欠です。
一括投資が持つ効率性と、積立投資が持つリスク軽減効果、それぞれのメリット・デメリットをよく理解し、ご自身の出口戦略に合った方法を選択することが求められます。
もし判断に迷うようであれば、「数年かけて段階的に投資額を増やしていく」といった折衷案も有効です。10年後、20年後を見据え、ご自身が納得できるリスクの取り方を見つけることが大切です。
【投資に関するご注意】 投資に関する最終的な判断は、必ずご自身の責任において行われるようお願いいたします。
※再編集記事

参考資料
和田 直子


