
一段と暖かさが増し、春の訪れを感じる季節となりました。4月は新年度の始まりでもあり、働き方や収入、そして将来の生活設計を見直す方も多い時期です。
街では新しい環境に身を置く人の姿も見られ、家計や老後資金について改めて考えるきっかけにもなります。
4月の年金支給日は15日でしたが、「自分の年金額は平均と比べてどうなのか」と気になる方も多いのではないでしょうか。
2026年度の年金額改定に加え、私的年金制度の見直しも進むなか、老後資金の準備を改めて考える人が増えています。
公的年金は老後生活の土台となる一方、実際の受給額には個人差が大きく、さらにiDeCoや企業型DCなど私的年金の制度も変わりつつあるため、全体像を整理しておきたい局面です。
本記事では、日本の公的年金制度の仕組みをおさらいしたうえで、2026年度の年金額改定の内容や平均的な受給水準を見ていきます。
さらに、iDeCoや企業型DCなど私的年金の見直しポイントについても確認していきましょう。
1. 公的年金の基本構造を確認|2階建て制度の仕組み
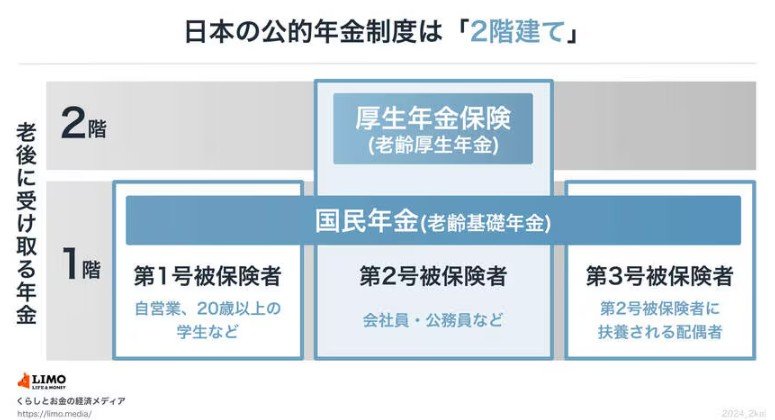
日本の公的年金制度は、「すべての人が加入する国民年金」と「会社員や公務員などが加入する厚生年金」の2階建て構造になっています。
1.1 【第1階部分:国民年金(基礎年金)】
- 対象:20歳以上60歳未満の全国民
- 保険料:2025年度は月額1万7510円(一律)
- 受給額:40年間保険料を納めると、満額で月額7万608円(2026年度基準)
1.2 【第2階部分:厚生年金】
- 対象:会社員、公務員など
- 保険料・年金額:現役時代の収入や加入期間によって決まる(個人差あり)
- 将来受給する年金:国民年金に加え、厚生年金も上乗せして受け取る
2. 【2026年度の年金額改定】基礎年金と厚生年金のモデルケースは月額いくら?
2026年度、4月分から適用される改定率は、国民年金(基礎年金)が+1.9%、厚生年金(報酬比例部分)が+2.0%です。
厚生労働省が公表している年金額の一例は以下のとおりです。

- 国民年金(老齢基礎年金・満額):月額7万608円(1人分 ※1)
- 厚生年金(夫婦2人分のモデルケース):月額23万7279円(夫婦2人分 ※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(前年度比+1300円)となります。
※2 平均的な収入(賞与込みで月額換算45万5000円)の男性が40年間就業した場合に受け取り始める年金額(老齢厚生年金と2人分の老齢基礎年金満額)の給付水準です。
国民年金のみを受け取る場合、40年間すべての保険料を納めて満額となっても、受給額は月7万円程度です。老後の生活費全体をまかなうには、年金だけでは厳しいと感じる方も多いでしょう。
一方、国民年金+厚生年金のモデルケースでは、夫婦2人分で月額23万円台とされています。ただし、これは一定の前提条件に基づく目安であり、実際の受給額は加入期間や収入、働き方などによって大きく異なります。
さらに、これらはいずれも額面上の金額です。実際に受け取る手取り額は、税金や社会保険料が差し引かれるため、見込み額より少なくなる点にも注意が必要です。
3. 国民年金+厚生年金「月15万円以上」もらっている人はどのくらいいる?
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、国民年金+厚生年金を受け取っている人の平均月額は約15万円です。
では、平均以上の年金を受け取っている人はどのくらいいるのでしょうか。
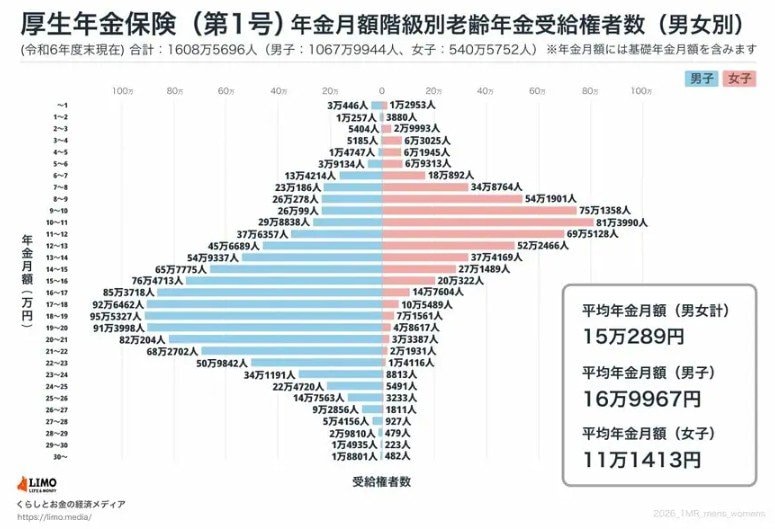
同資料を見ると、厚生年金の受給権者のうち、月額15万円以上を受け取っている人は全体の約49.8%を占めています。およそ2人に1人が、月15万円以上の厚生年金を受給している計算です。
ただし、ここで示されているのはあくまで支給額、つまり額面の金額です。
前述のとおり、年金からは税金や社会保険料が差し引かれるため、手取り額は額面より数千円から1万円以上少なくなります。
4. 公的年金に上乗せできる「私的年金制度」改正ポイントを解説
2025年6月13日、年金制度改正法が成立しました。
今回の改正では、公的年金制度を中心に、私たちの働き方や老後設計に関わる重要な見直しが盛り込まれています。
具体的には、「年収106万円の壁」撤廃に向けた社会保険の適用拡大や、在職老齢年金の支給停止調整額の引き上げ、遺族年金制度の見直しなどが柱です。
これらは、公的年金の受け取り方や働き続ける選択に影響する内容といえるでしょう。
また、こうした公的年金の改正とあわせて、私的年金である iDeCo(個人型確定拠出年金) や 企業型DC(企業型確定拠出年金) にも見直しが加えられることになりました。

4.1 iDeCoの加入可能年齢の上限引き上げ(3年以内に実施)
iDeCoについては、加入できる年齢の上限が引き上げられます。
これまでの加入対象は、原則として国民年金の被保険者で、老齢基礎年金やiDeCoの老齢給付を受給していない人に限られていました。
改正後は、働き方にかかわらず「70歳未満」まで加入可能となる予定です。
すでに定年を迎えた後や、再雇用・フリーランスとして働く人でも、年金を受け取り始めていなければ、iDeCoを活用した老後資産形成を継続しやすくなります。
4.2 企業型DCの拠出限度額の拡充(3年以内に実施)
企業型DCでは、加入者本人が掛金を上乗せする「マッチング拠出」に関する制限が緩和されます。
これまで、本人が拠出できる額は事業主掛金の範囲内に制限されていましたが、この上限が撤廃される見通しです。
今後は、企業型DCの拠出限度額の枠を、より柔軟に使えるようになり、資産形成の幅が広がります。
4.3 企業年金の運用の見える化(5年以内に実施)
企業年金については、運営状況の情報開示が強化されます。
厚生労働省が企業年金の情報をとりまとめて公表することで、他社との比較や分析が可能になります。
加入者が自社の企業年金の状況を客観的に把握しやすくなり、制度への理解や納得感の向上につながると考えられます。
5. 月15万円の受給者割合と制度改正から考える老後資金の備え方
2026年度は公的年金が引き上げられる一方で、国民年金の満額でも月7万円程度にとどまり、厚生年金もモデルケースどおりに受け取れる人ばかりではありません。
実際の年金額は、加入期間や収入、働き方によって大きく変わるため、平均額やモデル額だけで老後資金を判断するのは難しいでしょう。
また、厚生年金の受給権者のうち月15万円以上を受け取っている人は約半数いますが、ここでいう金額はあくまで額面です。
税金や社会保険料が差し引かれるため、家計を考える際は手取り額まで意識しておく必要があります。
さらに、今後は公的年金だけでなく、iDeCoや企業型DCなど私的年金の制度も見直される予定です。
老後の備えを考えるうえでは、公的年金の受給見込みを確認するとともに、私的年金も含めてどのように資産形成を進めるかを考えていくことが大切です。

参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「国民年金保険料」
- 厚生労働省「令和8年4月分からの年金額等について」
- 厚生労働省「年金制度改正法が成立しました」
加藤 聖人